貯蓄と貯金の違いを徹底解説!損しない資産形成と使い分け基準【2026】
日々の生活の中で何気なく使い分けている「貯金」と「貯蓄」という言葉。金融機関の口座残高を見て「しっかり貯金できているから問題ない」と安心していないでしょうか。実はこの2つ、日常会話では同義語のように扱われがちですが、含まれる金融資産の対象範囲も、お金と向き合う目的も決定的に異なります。
物価上昇が定着した2026年の経済環境において、両者の定義や役割を曖昧なまま放置することは、手元の実質的な資産価値を目減りさせるリスクに直結します。「お金が自然と手元に残る人」と「頑張って節約しているのに資産が増えない人」の差は、まさにこの違いを正しく理解し、具体的な行動に落とし込めているかどうかにあります。本稿では、両者の明確な境界線から年代別のリアルなデータ、インフレに負けない使い分けの技術までを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」は現金を貯める行為に限定されるのに対し、「貯蓄」は投資信託や保険などを含む金融資産全体の蓄えを指す。
- 要点2:インフレ局面では現金保有比率が高いほど購買力が低下するため、定期預金頼みから脱却した資産形成の視点が欠かせない。
- 要点3:手取りの貯蓄率の目安は20%を基準とし、生活防衛資金を確保した上でNISA活用法を軸とした「お金の使い分け」を徹底するのが鉄則。
【決定的な違い】貯蓄と貯金、預金の境界線|対象となる金融資産の全貌
「貯蓄と貯金の違いを正しく説明できますか?」と問われて、即座に明確な答えを出せる人は決して多くありません。結論から言えば、「貯蓄」という広大な枠組みの中に「貯金」が含まれるという包含関係が成り立ちます。
まず「貯金」とは、文字通り「お金(現金)を貯めること」そのものを指します。具体的には、タンス預金などの手元にある現金や、ゆうちょ銀行、JAバンク、JFマリンバンクなどに預け入れた資金がこれに該当します。日常会話で「旅行のために50万円貯金する」と言う場合、それは現金をストックする行為を表しています。
ここで混同されやすいのが「預金との違い」です。預金とは、銀行や信用金庫、信用組合などの民間金融機関にお金を預ける行為を指します。歴史的・制度的な経緯から、旧郵便貯金や農業協同組合では「貯金」、一般の銀行では「預金」と呼称が分かれていますが、現代の実務上はどちらも「元本保証のある現金性の金融商品」としてほぼ同義に扱われています。
これらに対して「貯蓄」は、現金や預貯金だけにとどまりません。株式、投資信託、国債・社債、個人年金保険や終身保険などの貯蓄型保険、さらには金(ゴールド)まで含めた「保有する金融資産すべての総額」を指す言葉です。つまり、銀行口座に100万円の預金があり、証券口座に200万円分の投資信託を保有している人の場合、「貯金(預金)は100万円」ですが、「貯蓄は300万円」となります。この対象範囲の広さこそが、両者を分ける本質的な違いです。
【データ比較】貯金と貯蓄は何が違うのか?一目でわかる比較対照表
2つの概念が持つ特徴と役割の差異を、金融資産の性質や運用の観点から体系的に整理しました。以下の比較表で全体像を把握してください。
| 項目 | 貯金(預金を含む) | 貯蓄(金融資産全体) | 編集部の見解・評価 |
|---|---|---|---|
| 対象となる資産 | 現金、普通預金、定期預金、郵便貯金 | 現金・預金に加え、投資信託、株式、債券、貯蓄型保険など | 貯蓄は「富を蓄える手段」を網羅した包括的な概念 |
| 主な目的 | 短期的な支出への備え、生活防衛、確実な元本確保 | 中長期的な資産形成、将来のライフイベント、インフレ対策 | 貯金は「守り」、貯蓄全体の最適化は「攻守の統合」 |
| 流動性(引き出しやすさ) | 極めて高い(ATM等で即日引き出し可能) | 資産によって異なる(数日から数年の拘束期間あり) | 直近のトラブル対応には即座に動かせる貯金が不可欠 |
| 元本保証とリスク | 預金保険制度(ペイオフ)により1口座1,000万円まで保護 | 元本割れリスクを伴う資産(株式・投信など)も含む | 元本保証だけに偏るとインフレ下で実質価値が目減りする |
| 期待リターン(増えやすさ) | 年0.1%〜0.3%前後(メガバンク普通・定期預金水準) | 年3%〜7%程度(全世界株式インデックス投資等の期待値) | 時間を味方につけた複利効果を得るには投資性資産が必須 |
表から明らかなように、貯金は流動性と元本安全性が極めて高い反面、資産を増やす力はほとんどありません。一方、貯蓄はリスク性資産を取り込むことで、長期的に資産価値を拡大させる設計になっています。
【実態検証】平均貯蓄額と年代別平均貯金額のリアル|現場の声と格差の実態
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」や総務省の「家計調査」の最新データを紐解くと、日本の家計における「貯蓄」と「貯金」のリアルな格差が浮き彫りになります。
公的データを見る際、絶対に注意しなければならないのが「平均値」と「中央値」の乖離です。平均値はごく一部の富裕層が引き上げるため実態より高めに出ます。より実態に近いのは、数値を小さい順に並べた中央の値を指す「中央値」です。
年代別平均貯金額および金融資産保有額の推移を見ると、次のようなデータが確認できます。
- 20代(単身世帯):平均値 約240万円 / 中央値 約50万円(金融資産非保有率:約35%)
- 30代(単身世帯):平均値 約590万円 / 中央値 約150万円(二人以上世帯の中央値:約250万円)
- 40代(二人以上世帯):平均値 約910万円 / 中央値 約300万円(教育費・住宅ローン負担がピーク)
- 50代(二人以上世帯):平均値 約1,300万円 / 中央値 約450万円(老後を目前にした二極化が顕著)
SNSやネット掲示板、家計相談の現場では、「30代で貯金300万円は少なすぎるのか」「手取り25万円では毎月の生活費で精一杯」といった切実な声が数多く投稿されています。現場取材を通じて見えてくるのは、「銀行口座の貯金だけを見ている層」と「少額でも投資信託へ回して貯蓄額を伸ばしている層」との間で生じている圧倒的な資産格差です。
かつてのように「銀行にお金を置いておけば安心」だった時代は終わり、同じ手取り収入であっても、現金のまま抱え込んでいる人と、税制優遇制度を活用して資産形成へ振り分けている人の間では、5年、10年のスパンで数百万円単位の開きが生じています。
一般に知られていない盲点とネットの誤解|「貯金信仰」が招くインフレリスク
「投資は危ないから、全額を定期預金にしておくのが一番手堅い」という言説は、日本国内で根強く支持されてきました。しかし、持続的な賃上げと物価上昇が並行する近年の経済環境においては、この「貯金信仰」こそが最大のリスク要因になり得ます。
日本銀行の資金循環統計によれば、日本の家計が持つ金融資産のうち、現金・預金の割合は依然として50%超を占めています。欧米諸国が10〜30%程度に留まるのと比べても突出して高い水準です。この過剰な現金保有比率が、インフレ下では静かな資産喪失を招きます。
仮に年間2%の物価上昇が続いた場合、現在100万円で買えるモノやサービスは、10年後には約122万円を出さなければ購入できなくなります。もしメガバンクの定期預金(金利0.2%程度)に100万円を10年間預けても、税引き後に手元へ残るのは約101万6,000円に過ぎません。数字の上では1万6,000円増えているように見えても、モノを買う力である「実質的な購買力」は約17%も目減りしている計算になります。
ネット上の家計アドバイスで散見される「まずは貯金1,000万円を目指そう」というスローガンを盲信し、全ての余剰資金を銀行口座に滞留させるのは賢明な判断とは言えません。貯蓄という広い視野を持ち、インフレ対策として株式や投資信託をポートフォリオに組み入れることが、現代を生きる生活防衛の絶対条件です。
お金が自然と増える人が実践する「資産形成」と使い分けの絶対ルール
資産を順調に拡大させている人々は、決して無理な節約や危険な短期トレードに手を出しているわけではありません。「お金の使い分け」を口座レベルで自動化し、感情を挟まずに管理する仕組みを整えています。
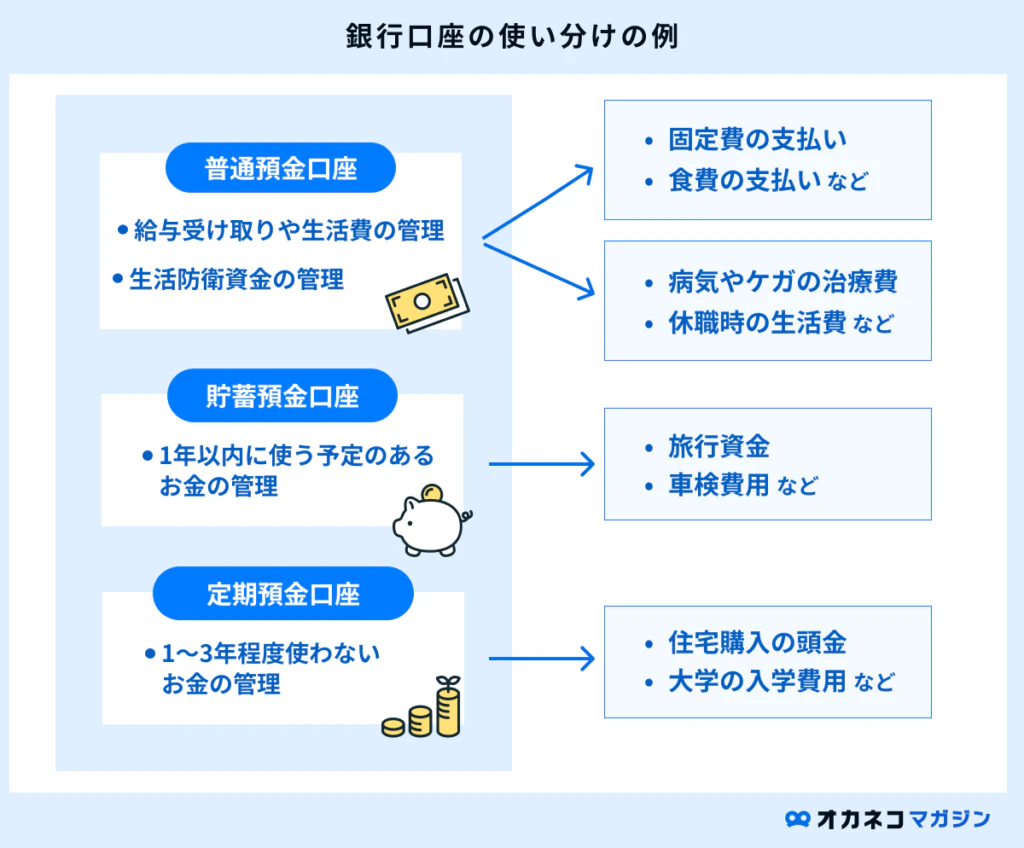
その根幹を成すのが、資金を用途と期間に応じて3つに分類する「3分法」です。
- ① 流動性資金(生活費口座):給与振込や固定費の引き落とし専用。生活費の1〜1.5ヶ月分を目安に普通預金へプールする。
- ② 安全性資金(生活防衛口座):病気、急な退職、災害などの不測の事態に備える資金。生活費の3〜6ヶ月分を定期預金や別口座の普通預金で確実にキープする。
- ③ 収益性資金(資産形成口座):5〜10年以上使う予定のない余剰資金。NISA活用法を軸に、全世界株式やS&P500などに連動するインデックス型の投資信託へ毎月自動積立を行う。
この仕組みを作る上で指標となるのが「貯蓄率の目安」です。一般的に、単身世帯であれば手取り収入の20〜30%、子育て世帯や住宅ローン返済中の世帯であっても手取りの10〜15%を貯蓄(投資+預金)へ回すのが健全な家計のボーダーラインとされています。
給与が入ったら真っ先にこの割合を先取りし、安全性資金が目標額(生活費の半年分)に達した後は、貯蓄へ回すお金の大半を収益性資金へと流し込む。この導線さえ一度完成させてしまえば、意識的な努力をせずとも資産は自然と積み上がっていきます。
【プロの結論】資産運用を加速させるべき人・まずは現金貯金を優先すべき人の特徴
すべての人が今すぐリスクを取って投資信託を買うべきかといえば、そうではありません。現在の家計状況によって、最優先すべきアプローチは明確に分かれます。
▼まずは「現金貯金」を最優先すべき人
- 手元の預金が毎月の生活費3ヶ月分に満たない人
- 半年から1年以内に結婚、出産、住宅購入などの大型支出を控えている人
- リボ払いやカードローンなど、年利10%を超える高金利の借入がある人(投資より借金返済が最優先)
▼「貯蓄(資産運用)」のアクセルを踏むべき人
- 生活費の半年分以上の生活防衛資金がすでに銀行口座にある人
- 月々の手取り収入から毎月コンスタントに黒字を出せている人
- 10年以上先に迎える老後資金や教育資金の準備を本格化させたい人
土台となる現金貯金が盤石でない状態で投資を始めると、市場の下落局面に直面した際、生活費のために底値で資産を売却せざるを得ない事態に陥ります。順番を間違えないことが、資産形成における最大の秘訣です。
【貯蓄と貯金の違い】に関するよくある質問(FAQ)
Q1:子ども名義の口座にお金を残す場合、「貯金」と「貯蓄型保険」のどちらが良いですか?
A1:10年以上の長期で運用可能なら、固定金利で拘束される貯蓄型保険よりも、親のNISA枠を活用した投資信託の積立や、換金性の高い普通預金との併用を推奨します。学資保険などの貯蓄型保険は途中解約時の元本割れリスクが高く、近年のインフレ局面では満期時の受取金額が実質的に目減りする懸念があるためです。
Q2:貯蓄率を高めたいのですが、何から手をつけるのが一番効果的ですか?
A2:日々の食費や電気代を細かく削るのではなく、スマートフォンの格安SIM化、不要なサブスクリプションの解約、生命保険の見直しといった「固定費の削減」から着手してください。一度見直せば努力不要で毎月数万円の余剰資金が生まれ、その分をそのまま自動積立へ回すことが可能になります。
Q3:銀行の金利が上がってきた今、わざわざ投資信託を買わずに定期預金だけでも十分でしょうか?
A3:金利が上がったとしても、物価上昇率がそれを上回っている限り、資産の実質的な価値は低下します。政策金利が引き上げられても預金金利は年0.2〜0.5%程度に留まるケースが多く、年間2%以上の物価高には対抗できません。インフレヘッジ(防衛)としての投資信託の保有は、現在の金利環境下でも極めて有効です。
まとめ:今後の動向と失敗しないための判断基準
「貯金」は緊急事態から生活を守るための命綱であり、「貯蓄」はインフレに対抗しながら将来の豊かな生活を築くための総合力です。どちらが優れているかという二者択一ではなく、両者が担う役割の違いを正しく把握し、自分のライフステージに合わせて最適に配置することが求められます。
まずは現在の総資産を棚卸しし、「生活防衛資金としての貯金」がいくらあり、「将来へ向けた投資性のある貯蓄」がいくらあるのかを可視化することから始めてみてください。守りの現金をしっかりと確保した上で、NISAなどを活用して余剰資金を運用へ振り分ける——このシンプルなルールを愚直に継続することこそが、先行きの不透明な時代において着実に資産を増やす最短ルートです。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
