扶養親族等申告書を出さないと損?税金が跳ね上がる真相と書き方を解説
日本年金機構から自宅に届く封書や、勤務先の年末調整で配られる「扶養親族等申告書」。「扶養する家族はいないから自分には関係ない」「書くのが面倒だから放置しても問題ないだろう」と油断して引き出しの奥にしまい込んでいないでしょうか。もしそのまま提出を怠れば、翌年の受給額や毎月の給与から容赦なく余分な税金が天引きされ、手取りが急激に減少し大きな打撃を受けることになります。
「扶養親族がいない単身者であっても、出さないだけでなぜ税金が跳ね上がるのか」。2026年最新の税制改正やマイナンバー運用の実務を踏まえ、申告書を提出しないと損をする決定的な理由や対象者の条件、ミスを防ぐ書き方のツボを現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:扶養親族がゼロの単身者でも、申告書を出さないと各種控除が適用されず源泉徴収税額が約2倍以上に跳ね上がる。
- 要点2:会社員の年末調整と年金受給者では書式が異なり、日本年金機構が指定する例年11月の提出期限遅れは手取り直撃に直結する。
- 要点3:2026年最新の所得基準やマイナンバー連携のルールを把握すれば、確定申告で余計な手間をかけずに本来の手取りを死守できる。
【なぜ届く?】扶養親族等申告書を出さないと税金が高くなる真相と決定的な理由
毎年秋から冬にかけて多くの人の頭を悩ませる「扶養親族等申告書」。そもそもなぜこの書類が届くのかといえば、国や年金機構が「あなたが翌年受ける各種控除(所得から差し引く税金の割引枠)の事前申告」を求めているからです。
「扶養する配偶者や子どもがいないから、出す意味がない」と判断するのは極めて危険な誤解です。特に注意が必要なのが、年金受給者に届く公的年金等の受給者の扶養親族等申告書です。この申告書は、家族の扶養控除だけでなく、受給者本人の「基礎控除」を適用させるための申請書を兼ねています。
提出しなかった場合に待ち受ける扶養親族等申告書出さないとどうなる理由の核心は、税金計算の仕組みにあります。申告書を出せば「各種控除を引いた後の金額」に税率が掛けられますが、未提出の場合は「控除が一切ない状態」で一律の源泉徴収税率(約5.105%)が満額課税されます。扶養家族がいない単身者であっても、提出しないだけで源泉徴収税額高くなる真相は、まさにこの「本人控除枠のはく奪」にあるのです。
【データ比較】提出・未提出で手取りはどう激変する?税額シミュレーション
申告書の提出有無によって、具体的にどれほどの差が生じるのでしょうか。年金受給者を例に取り、公的年金等の控除および基礎控除の反映有無による税額のインパクトを比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年金受給時の源泉徴収税率 | 提出時:控除後×5.105% 未提出:控除なし×5.105% | 控除適用により年数千円〜数万円台 | 未提出だと控除ゼロの総額課税となり、年金の手取りがダイレクトに削られる。 |
| 単身者(65歳以上・年金200万円)の税負担差 | 未提出時の源泉徴収額:約4.5万円〜5万円増/年 | 提出時は月数百円〜千円程度の源泉税 | 扶養家族がゼロでも「基礎控除」が消滅するため、年間で約5万円近く手取りが減る。 |
| 会社員の給与所得(年末調整) | 乙欄適用で税率が跳ね上がるリスク | 甲欄適用で適正な源泉徴収額 | 申告書未提出は「主たる給与」とみなされず、最大手取りが20%以上目減りする恐れあり。 |
| 過大徴収された税金の回収手段 | 翌年2月16日以降の確定申告が必須 | 自動還付は一切なし | 税務署への確定申告で最終的に還付は可能だが、数カ月間の資金繰り悪化と手間が発生。 |
表からも明らかなように、書類を1枚提出しなかった代償として、年金受給者では年間数万円、現役世代の会社員では十数万円レベルの資金が一時的に拘束されます。「後で確定申告すれば戻ってくる」とは言うものの、余計な申告手続きに何時間も取られるコストを考えれば、期限内の提出が圧倒的に合理的です。
【2026年最新】対象者の条件と年末調整提出書類詳細まとめ|年金と給与の違い
ひと口に「扶養親族等申告書」と言っても、給与所得者と年金受給者では用紙の名称も運用の枠組みも異なります。実務で混乱しやすい両者の違いを整理しておきましょう。
まず、会社員や公務員が勤務先に提出するのが給与所得者の扶養控除等申告書です。これは年末調整の基本となる最重要書類で、配偶者や扶養親族の有無にかかわらず、全従業員が原則として提出しなければなりません。2026年現在の税制実務では、電子申請(WEB申請システム)の導入企業が過半数を超えていますが、入力内容の法的責任は申告者本人にあります。
一方、シニア世代の手元に届くのが公的年金等の受給者の扶養親族等申告書です。日本年金機構から送付される対象者は、「65歳未満で年金額108万円以上」「65歳以上で年金額158万円以上」の課税対象となる受給者です。
配偶者控除・ひとり親控除などの判定基準
2026年の税務手続きにおいて確認すべき控除要件は以下の通りです。
- 配偶者控除対象者条件:納税者本人の合計所得金額が1,000万円以下で、生計を一にする配偶者の合計所得金額が48万円以下(給与収入のみの場合は103万円以下)。配偶者の所得が48万円超133万円以下なら「配偶者特別控除」の対象。
- ひとり親控除寡婦控除:生計を一にする生計維持対象の子(総所得48万円以下)がいる単身者は「ひとり親控除(控除額35万円)」、離別・死別後に再婚していない一定所得以下の女性は「寡婦控除(控除額27万円)」が適用可能。
- 2026年最新改正点:デジタル手続きの簡素化が進む一方、所得判定のボーダーラインにおける各種控除の入力漏れに対する年金機構の照合チェックが一段と自動化・厳格化されています。
【実態検証】「届かない」「出し忘れた」現場の混乱とシニア世代の落とし穴
現場の年金事務所や税務相談窓口では、毎年2月の年金支給日を迎えるたびに「2月の年金が急に2万円も減っている!国の計算間違いではないか」という受給者からの怒りの問い合わせが殺到します。
その大半の原因は、前年秋の日本年金機構提出期限(例年11月上旬〜下旬)を守らなかった、あるいは「扶養家族がいないから」と破棄したことによる源泉徴収税額の急増です。年金機構は提出された申告書をもとに翌年1月支給分(実務上は2月振込)からの税額を計算するため、期限を過ぎると一律課税のペナルティがダイレクトに反映されてしまいます。
また、ネット上では「今年から書類が届かなくなった」と不安がる声も目立ちます。扶養親族等申告書届かない場合の背景には、2つのパターンが存在します。1つは受給額が控除基準額(65歳未満108万円、65歳以上158万円)を下回っており、最初から非課税で送付対象外になっているケース。もう1つは、住所変更の手続きを怠り、旧住所に送られて宛所不明で返送されているケースです。後者の場合、年金機構側では「申告書未提出」として処理されるため、知らないうちに最高税率で天引きされる最悪の事態に陥ります。
一般に知られていない盲点とネットの誤解|マイナンバー記載の注意点
ネット上のQ&AサイトやSNSで散見される誤情報のなかでも、特に実務上のトラブルを引き起こしている2大盲点を取り上げます。
誤解1:「扶養親族がゼロなら白紙で出すか、出さないのが正解」
先述の通り、これは完全な間違いです。扶養親族欄がゼロであっても、受給者本人の氏名・生年月日・マイナンバーなどを記載して提出しなければ、受給者本人の各種控除が適用されません。「該当者なし」であっても提出すること自体に法的な意味があります。
誤解2:「マイナンバーは個人情報漏洩が怖いから書かなくていい」
近年増加しているのがマイナンバー記載の注意点をめぐる混乱です。申告書にはマイナンバー(個人番号)の記入欄がありますが、日本年金機構から届く用紙に「すでに個人番号が印字されている」または「マイナンバー収録済のため記載不要」と明記されている場合は、改めて記入する必要はありません。
しかし、新規提出や記載が求められている欄に「セキュリティが不安だから」と意図的に記入を拒否した場合、書類不備として返却され、結果的に提出期限を過ぎてしまうリスクがあります。年金機構や勤務先へのマイナンバー提出は法律に基づく正当な義務であり、個人情報保護法および番号法に則って厳格に管理されているため、指示通りの記載が必須です。
【プロの結論】確実に提出すべき人・焦る必要のない人の境界線
手元に申告書がある人は、以下の基準で優先度を判断してください。
- 即座に出すべき人:年金の課税基準額を超えている受給者(単身・扶養あり問わず全員)、会社員で年末調整の還付を受けたい人、配偶者や障害者・寡婦などの各種控除を受けたい人。
- 提出不要・焦らなくてよい人:年金受給額が年間108万円(65歳未満)または158万円(65歳以上)未満で最初から書類が届いていない人、すでに退職しており年金以外の所得がなく確定申告で直接精算する予定の人。
【実践ガイド】記入ミスをゼロにする扶養親族等申告書書き方のステップ
記入不備による返送や控除漏れを防ぐため、公的年金受給者・給与所得者それぞれが押さえるべき扶養親族等申告書書き方の要点を整理します。
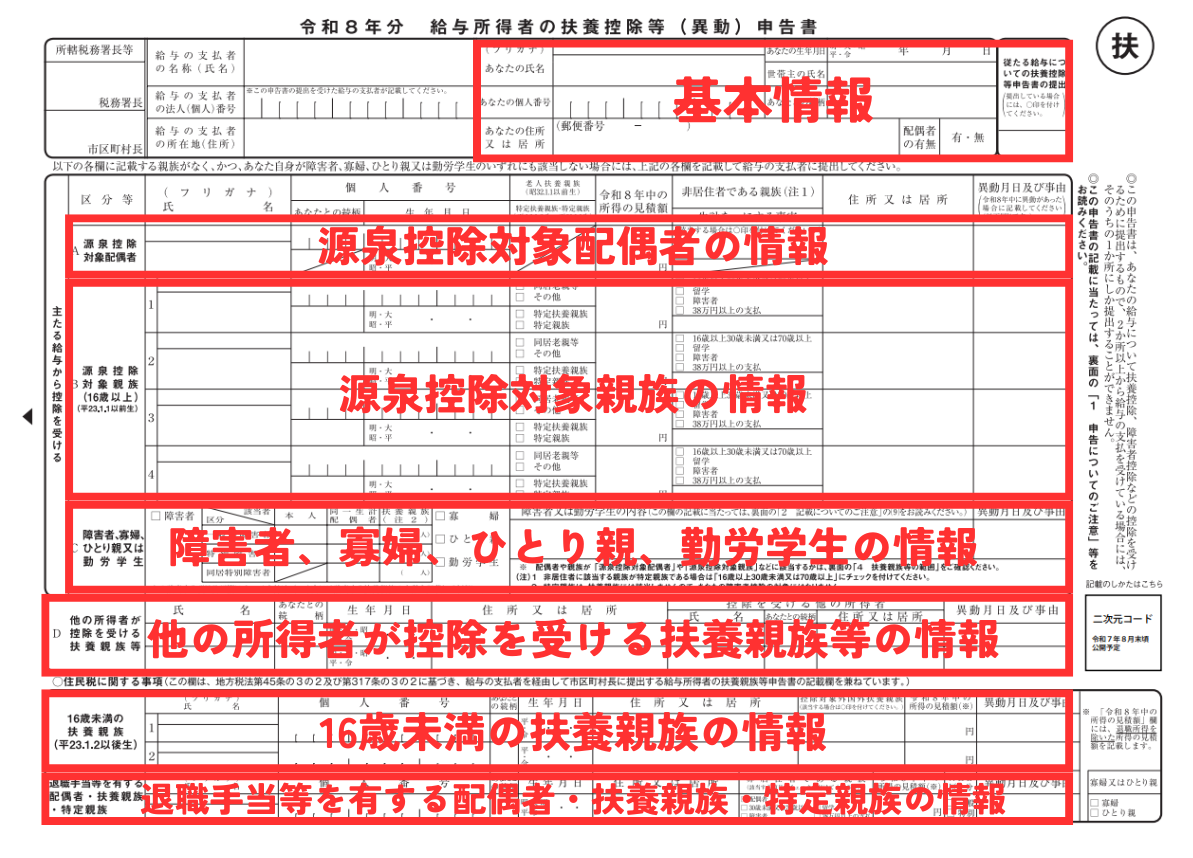
- 本人の基本情報の確認:氏名、生年月日、現住所が印字内容と一致しているか確認します。転居等で住所が変わっている場合は二重線で訂正し、新住所を記載します。
- 配偶者(控除対象配偶者)の所得確認:配偶者の前年の所得ではなく、「申告する年(翌年)の見積額」を記入します。パート・アルバイト収入の場合は、収入金額から給与所得控除を差し引いた「合計所得金額」を正確に割り出して記入します。
- 控除対象扶養親族の記入:16歳以上の親族(子や父母など)で、合計所得金額が48万円以下の親族を記載します。16歳未満の年少扶養親族は所得税の控除対象外ですが、住民税の非課税判定に使われるため住民税記載欄への漏れがないか確認します。
- 障害者・ひとり親・寡婦のチェック:受給者本人または扶養親族が障害者手帳等を所持している場合や、ひとり親・寡婦に該当する場合は、該当区分にチェックを入れます。このチェック1つで税負担が数万円単位で軽減されます。
- 提出前の最終照合:マイナンバーの記入要否を確認し、指定された返信用封筒に入れて投函します。切手の貼付が必要な場合もあるため、封筒の指示を必ず確認してください。
【扶養 親族 等 申告 書】に関するよくある質問(FAQ)
Q1:提出期限を過ぎてしまった場合はもう手遅れですか?
A1:期限を過ぎても年金事務所に提出することは可能ですが、直近(2月支給分など)の天引き税額への反映は間に合わず、一時的に高額な税金が引かれます。過大に引かれた分は、後から年金機構で再計算されて差額が調整されるか、または自身で税務署へ確定申告を行って還付を受ける形になります。
Q2:扶養している家族が誰もいない単身者ですが、本当に提出しないとダメですか?
A2:年金受給者の場合、必ず提出してください。扶養家族がいなくても、申告書を出すことで本人に対する基礎控除などが適用されます。未提出だと「控除ゼロ」と判定され、年金手取りが減ってしまいます。会社員の場合も勤務先での年末調整を受けるために提出が必須です。
Q3:年金受給者ですが、書類が届きません。自分から年金事務所に問い合わせるべきですか?
A3:年間の年金受給額が65歳未満で108万円未満、65歳以上で158万円未満の場合は、もともと所得税が課税されないため申告書自体が発送されません。これを超える受給額があるにもかかわらず10月〜11月になっても届かない場合は、住所変更漏れなどで郵便物が戻っている可能性があるため、最寄りの年金事務所または「ねんきんダイヤル」へ速やかに確認してください。
まとめ:放置は絶対NG!2026年の手取りを守る正しい対処法
「扶養する親族がいないから」という思い込みによる申告書の放置は、知らず知らずのうちに自分自身の財布から現金を奪い去る致命的なミスに繋がります。
特に年金受給者にとって、公的年金等の受給者の扶養親族等申告書は受給権と生活費の手取りを守るための防壁です。送られてきた封書は「不要なDM」ではなく、手取り維持のための最重要書類だと認識を改めましょう。書類が届いたら速やかに開封し、記入要件を確認した上で、期日までに確実に返送することが、無駄な税金を払わず平穏な暮らしを維持するための鉄則です。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
