年間100万円貯金は無理?手取り20万の一人暮らしが達成した全手順
「毎月の給料は右から左へ消えていき、通帳の残高は一向に増えない」「手取り20万円の一人暮らしで、年間100万円を貯めるなんて夢物語だ」――相次ぐ日用品の値上げや社会保険料の上昇が家計を圧迫するなか、SNSや掲示板では諦めの声が渦巻いています。しかし、同じ収入条件でありながら、心にゆとりを持ちつつ年間100万円の大台を淡々と突破している層が確実に存在します。
両者を分かつ決定的な違いは、根性や我慢の強さではありません。成功者が実践しているのは、人間の弱い意志に依存しない「環境の仕組み化」と「支出構造の根本的な見直し」です。金融データや現場の実体験をもとに、ボーナス頼みから脱却し、誰でも再現可能な資産形成ロードマップを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円の貯金に必要な積立額は「毎月約8万3,334円」。ボーナスがゼロであっても、固定費の最適化と先取り貯金の自動化を徹底すれば手取り20万円で十分射程圏内に入る。
- 要点2:挫折の最大要因は「食費や交際費の無理な切り詰め」。成功者はストレスの元凶となる変動費の我慢を避け、通信・保険・家賃などの固定費にメスを入れている。
- 要点3:貯蓄習慣が定着した後は、生活防衛資金を確保したうえで余剰資金を新NISAのつみたて投資枠へ連動させ、インフレに負けない盤石な資産基盤を構築するのが最短ルートとなる。
【逆風下の検証】年間100万貯金が「無理」と言われる理由と現場データ
ネット上で「年間100万円貯金は無理」と頻繁に叫ばれる背景には、極めて現実的な計算上のハードルがあります。まず算出すべきは、年間100万貯金月いくら必要なのかという基準値です。年間100万円を12カ月で単純に割ると、毎月約8万3,334円の貯蓄が求められます。
これを手取り20万円の一人暮らしに当てはめると、残りの生活費はわずか11万6,600円程度。家賃で6万〜7万円が吹き飛ぶ都市部では、残る4万〜5万円で食費、光熱費、通信費、日用品代のすべてを賄わなければなりません。「そんな生活は人間らしい暮らしではない」と反発が起きるのはごく自然な反応です。
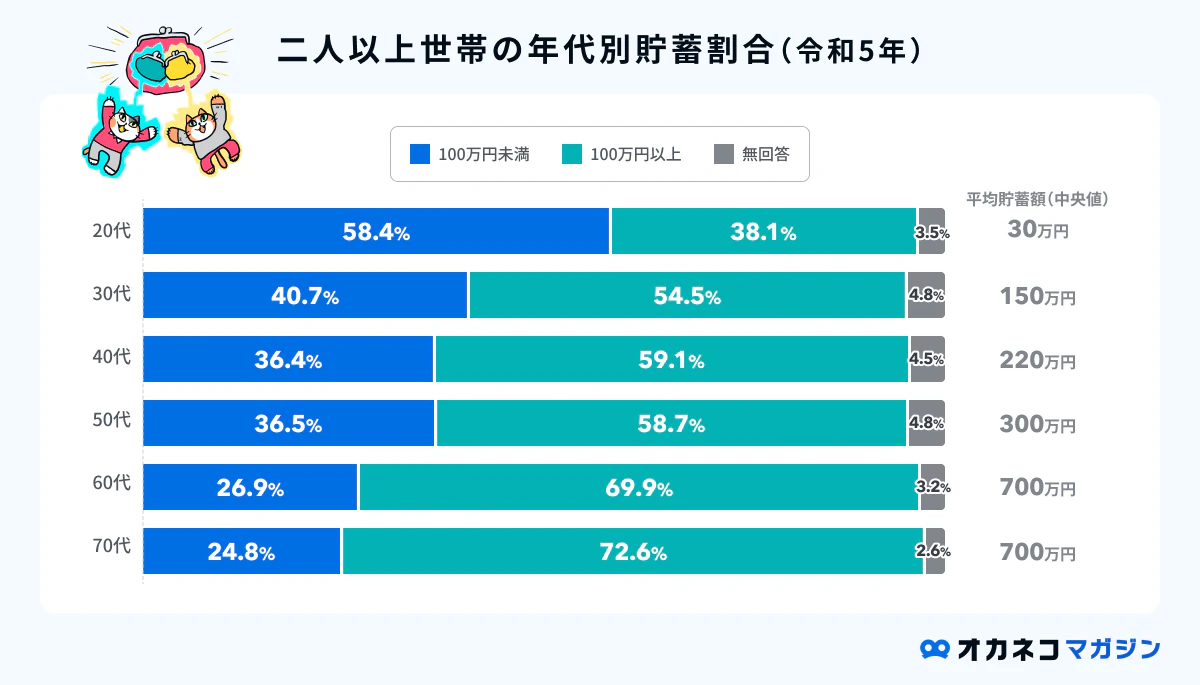
客観的なデータもこの厳しさを裏付けています。金融広報中央委員会が公表している「家計の金融行動に関する世論調査(単身世帯)」のデータを分析すると、20代〜30代の単身世帯における金融資産非保有(貯蓄ゼロ)率は依然として3割前後に達しています。さらに、年間100万円以上の純貯蓄を継続できている年間100万円貯蓄達成率は、単身世帯全体の上位約15〜20%に過ぎません。多くの人が「普通に暮らしているだけでは100万円の壁を突破できない」という冷酷な現実に直面しています。
では、なぜ多くの挑戦者が途中で脱落してしまうのでしょうか。最大の要因は「食費を限界まで削る」「エアコンをつけない」といった、日々の忍耐を強いる節約に走る点にあります。意志の力は消耗品です。数カ月は耐えられても、仕事のストレスや突発的な出費をきっかけにタガが外れ、反動で暴飲暴食や衝動買いを引き起こして挫折に至るパターンが後を絶ちません。
【家計シミュレーション】手取り20万円の一人暮らし生活費内訳
精神論を排除し、手取り20万円の一人暮らしで確実に年間100万円を達成するための現実的な予算配分を可視化します。特に非正規雇用や中小企業勤務などで見られる「ボーナスなし貯金100万」を目指す場合、毎月の配分精度が結果を大きく左右します。
以下の比較表は、貯金がまったくできない典型的な赤字家計と、月8万4,000円(年間約100万円)を無理なく捻出する達成モデルを比較したものです。
| 項目 | 詳細・数値データ(達成モデル) | 一般的な基準・相場(挫折家計) | 編集部の見解・評価 |
|---|---|---|---|
| 手取り月収 | 200,000円 | 200,000円 | 給与額面約25万〜26万円を想定した手取り額。 |
| 住居費(家賃・共益費) | 58,000円 | 72,000円 | 手取りの30%以下が鉄則。郊外や築年数の工夫で圧縮。 |
| 水道・光熱費 | 9,500円 | 13,000円 | 新電力・都市ガスの選定と季節ごとの基本設定で抑制。 |
| 通信費(スマホ・光回線) | 3,500円 | 11,000円 | 格安SIM+自宅Wi-Fiのセット割で大幅に削減可能。 |
| 食費(自炊+適度な外食) | 28,000円 | 45,000円 | 過度な自炊縛りをやめ、冷凍保存やふるさと納税を活用。 |
| 保険・サブスク費 | 2,000円 | 8,000円 | 民間の過剰な医療保険を解約し、定額動画を1社に厳選。 |
| 娯楽・交際・被服費 | 15,000円 | 35,000円 | ゼロにはせず予算枠を設定し、ストレス爆発を防止。 |
| 毎月の貯蓄額 | 84,000円(年100.8万円) | 16,000円(年19.2万円) | 固定費を削ることで、生活の質を落とさず自動達成。 |
この配分から明らかなように、一人暮らし生活費内訳で最もメスを入れるべきは食費ではなく「家賃」と「通信・保険」です。固定費を合計で約3万円圧縮できれば、食費や交際費に一定の自由度を残したままでも、毎月8万4,000円の貯蓄ラインを維持できます。
【仕組み化の神髄】先取り貯金自動化と固定費削減見直し方法の裏技
手取り20万円から毎月8万円強を捻出する成功者たちが、異口同音に口にする奥義があります。それが「先取り貯金自動化」と「徹底的な固定費の削り出し」の融合です。
貯金が苦手な人は「給料が入ったら生活し、月末に残ったお金を貯金しよう」と考えがちですが、この発想では100%失敗します。人間の脳は、手元にあるリソースをすべて使い切るように働くからです。これを防ぐ唯一の手段は、給料日の当日に、強制的に貯金用口座へお金を移動させる仕組みを作ることです。
具体的には、住信SBIネット銀行や楽天銀行などの「定額自動入金・自動振替サービス」を設定し、給与受取口座から貯金専用口座へ毎月8万4,000円を自動で移管します。「最初から手取り11万6,000円の生活」として1カ月をスタートさせれば、無理な我慢をしなくても残高の範囲内で生活を収めざるを得なくなります。
しかし、生活費が足りなくなって口座からお金を引き出してしまっては本末転倒です。それを防ぐために不可欠なのが、一度設定すれば効果が永続する固定費削減見直し方法です。
- 大手キャリアから格安SIM・オンライン専用プランへの完全移行:月7,000〜8,000円の通信費を2,000〜3,000円台へ即時圧縮。通信品質の差は日常利用ではほぼ体感できません。
- 不要な民間保険の解約:公的医療保険の高額療養費制度を正しく理解していれば、単身者が手厚い医療保険や終身保険に加入する合理性は極めて低いです。浮いた数千円をそのまま貯蓄に回します。
- サブスクリプションサービスの強制棚卸し:月に1回も利用しなかった動画・音楽配信、雑誌読み放題、ジムの幽霊会員は即日解約します。
- 賃貸更新時の家賃交渉・適正化:近隣の家賃相場を調べ、更新時に数千円の値下げ交渉を行うか、次回更新を機に家賃が手取り25%前後に収まる物件へシフトします。
これらの固定費見直しは、初日だけ数時間の事務手続きを要しますが、一度完了すれば毎月数万円の節約効果が半永久的に自動発生します。日々のスーパーで数十円の卵の安売りを探し回る労力とは比べものにならないインパクトをもたらします。
【実態検証】年間100万貯金ブログ体験談とSNSの声に見る「落とし穴」
ネット上の年間100万貯金ブログ体験談やSNSの投稿を詳細にリサーチすると、成功した軌跡だけでなく、多くの実践者が陥った手痛い失敗パターンが浮かび上がってきます。
現場の声として最も多かったのが、「交際費を完全に削った結果の社会的孤立」と「栄養失調による体調不良」です。「年間100万円を貯めるために、友人からの誘いをすべて断り、同僚とのランチも拒絶した結果、人間関係がギクシャクして精神的に病んでしまった」「もやしと納豆と白米だけで数カ月過ごしたら体調を崩し、数万円の通院・検査費用がかかって貯蓄が吹き飛んだ」という生々しい告白は枚挙にいとまがありません。
また、昨今ブームとなった「ポイ活」に過度に依存する落とし穴も指摘されています。数十円相当のポイントを獲得するために毎日数時間アンケートに答えたり、不要な広告案件に登録したりして時間を浪費する行為は、時給換算で著しく非効率です。疲弊して副業の機会や自己研鑽の時間を失うのは本末転倒と言わざるを得ません。
一方で、長期的に年間100万円を達成し続けているブロガーたちの共通点は「自分にとっての幸福度の源泉」を理解している点です。「趣味のゲームには月5,000円を絶対に確保する」「週に1回だけはお気に入りのカフェで読書する」といった小さな聖域をあらかじめ予算化しておくことで、息切れを防ぎ、貯金体質になる方法を自然と身体に染み込ませています。
【資産防衛の転換点】貯金体質の定着と新NISAつみたて投資枠の相乗効果
毎月8万3,334円を積み立てる習慣が身につき、いわゆる「貯金体質」へ生まれ変わった段階で、必ず直面する現代特有の課題があります。それが「現金のまま保有することによるインフレリスク」です。世界的な物価上昇トレンドが定着した昨今、金利がわずかにつくメガバンクの普通預金に全額を放置しておくと、現金の購買力は実質的に目減りし続けます。
そこで必須となるのが、現金貯金と新NISAつみたて投資枠のハイブリッド運用です。
最初から全額を投資に回すのは極めて危険です。まず優先すべきは、病気や失業、家電の故障などの緊急事態に備える「生活防衛資金」の確保です。一人暮らしの場合、生活費の3カ月〜半年分にあたる50万〜80万円程度を普通預金口座に現金としてストックします。この安全クッションがあるからこそ、市場の暴落時にも狼狽売りをせず冷静でいられます。
生活防衛資金の目処が立った後は、毎月の貯蓄枠8万4,000円の内訳を賢く再編します。
- 普通預金(現金):3万4,000円(突発的なイベントや数年以内の支出用)
- 新NISAつみたて投資枠:50,000円(全世界株式や全米株式インデックスファンド等)
このように資産を配分すれば、手元の流動性を保ちながら、長期的な世界経済の成長リターンを非課税で享受できます。単なる「我慢の節約家」から「資産形成のプレイヤー」へとステップアップすることが、モチベーションを維持し続ける最大の推進力になります。
【プロの結論】年間100万円貯金に向いている人・見送るべき人の特徴
あらゆる人が今すぐ年間100万円貯金を目指すべきかといえば、答えはノーです。現在の経済的立ち位置によって、とるべき戦略は明確に異なります。
【今すぐ挑戦すべき人の特徴】
- 手取り月収が18万〜22万円以上あり、大手キャリアのスマホや不要な保険など「固定費の削減余地」が大きい一人暮らし。
- リボ払いや消費者金融などの高利息の借金がなく、家計の収支を可視化する意欲がある人。
- 「なんとなくコンビニで毎日1,000円使ってしまう」ような、無意識の使途不明金が多い人。
【今は見送る・方針を切り替えるべき人の特徴】
- 手取りが15万円未満で、すでに限界まで生活を切り詰めている人(節約ではなく、転職や副業による「収入の底上げ」が最優先課題です)。
- 20代前半で、専門資格の取得やスキル習得など、将来の年収を大きく跳ね上げるための自己投資機会を目の前にしている人(数万円を預金口座に眠らせるより、自分の脳へ投資する方が生涯の期待値は圧倒的に高くなります)。
- 現在、心身の健康を崩している人(医療費を削ったり、生活水準を極端に落としたりすると、治療期間が長期化し生涯コストが跳ね上がります)。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:ボーナスが一切支給されない契約社員ですが、本当に年間100万円貯められますか?
A1:十分に可能です。本記事で解説した通り、毎月8万4,000円の先取り貯金を仕組み化すれば、ボーナスに1円も頼ることなく年間100.8万円を達成できます。むしろボーナス併用型と異なり、会社の業績に資産形成ペースが左右されないため、家計としては非常に強固な体質が完成します。
Q2:手取り20万円の一人暮らしだと、毎月の娯楽や交際費はゼロにすべきですか?
A2:絶対にゼロにしてはいけません。交際費や娯楽費を完全に排除すると、孤独感やストレスが蓄積し、ほぼ確実にリバウンド消費を引き起こします。達成モデルでも月1万5,000円程度の自由枠を確保しています。家賃や通信費などの固定費を大胆に削ることで、心を満たすための予算を意図的に捻出するのが成功のコツです。
Q3:新NISAで運用を始めたいのですが、貯金がゼロの状態からいきなり満額投資しても大丈夫ですか?
A3:おすすめできません。投資信託は元本割れのリスクがあり、急な出費が必要になった際に暴落局面で損切りせざるを得なくなる危険があります。まずは最低でも生活費の3カ月分(約40万〜50万円)を現金で確実に貯め、生活防衛資金を確立してから、毎月の貯金枠の一部を新NISAに振り分ける順序を守ってください。
まとめ:2026年を生き抜く「自動化ロードマップ」で着実な第一歩を
年間100万円という数字は、手取り20万円の一人暮らしにとって決して届かない絶望的な壁ではありません。達成を阻んでいるのは収入の低さそのものではなく、「意志の力で我慢しようとする非効率なアプローチ」です。
まずは今日、スマートフォンのプラン見直しや不要なサブスクの解約といった、1回の手続きで効果が続く固定費のメス入れから着手してください。そして給料日に自動で8万4,000円が別口座へ移る先取りシステムを構築すれば、あなたの資産形成は努力のいらない自動運転モードへと切り替わります。
通帳の数字が100万円を超えた瞬間、人生の選択肢と精神的な安心感は劇的に広がります。物価高に怯える日々を抜け出し、自分主導の家計基盤を築くための第一歩を、今すぐ踏み出しましょう。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
