年収600万円は勝ち組か?手取りと生活水準のリアルを徹底検証
給与明細に刻まれる「年収600万円」という数字。かつては中堅ビジネスパーソンの目標であり、平均を大きく上回る高収入の象徴とされてきました。しかし、持続的なインフレや社会保険料の上昇が続く現在の日本において、その受け止め方は激変しています。額面の響きほど手元にお金が残らないという違和感を抱く人は少なくありません。
国税庁の統計データを紐解くと、年収600万円台は日本の給与所得者のなかでも上位層に位置します。それにもかかわらず、ネット上や生活の現場では「生活が苦しい」「まったく贅沢ができない」という悲鳴が上がっています。額面600万円から引かれる税金と社会保険料のリアル、そして独身と子育て世帯の間で生じる生活水準の残酷な格差を、客観的データと取材現場の証言から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の実質的な年間手取りは約450万〜475万円であり、額面から約130万〜150万円が税金や社会保険料で差し引かれる。
- 要点2:給与所得者全体における割合は上位約22%と客観的には上位層だが、家族構成によって可処分所得の体感は「独身貴族」から「家計カツカツ」まで二極化する。
- 要点3:固定金利上昇傾向にある住宅ローン借入額の設定や教育費の膨張を見誤ると、年収600万円でも家計破綻リスクが生じるため計画的な資産防衛が不可欠である。
【2026年最新】年収600万円の手取り額と割合|上位何%に位置するのか?
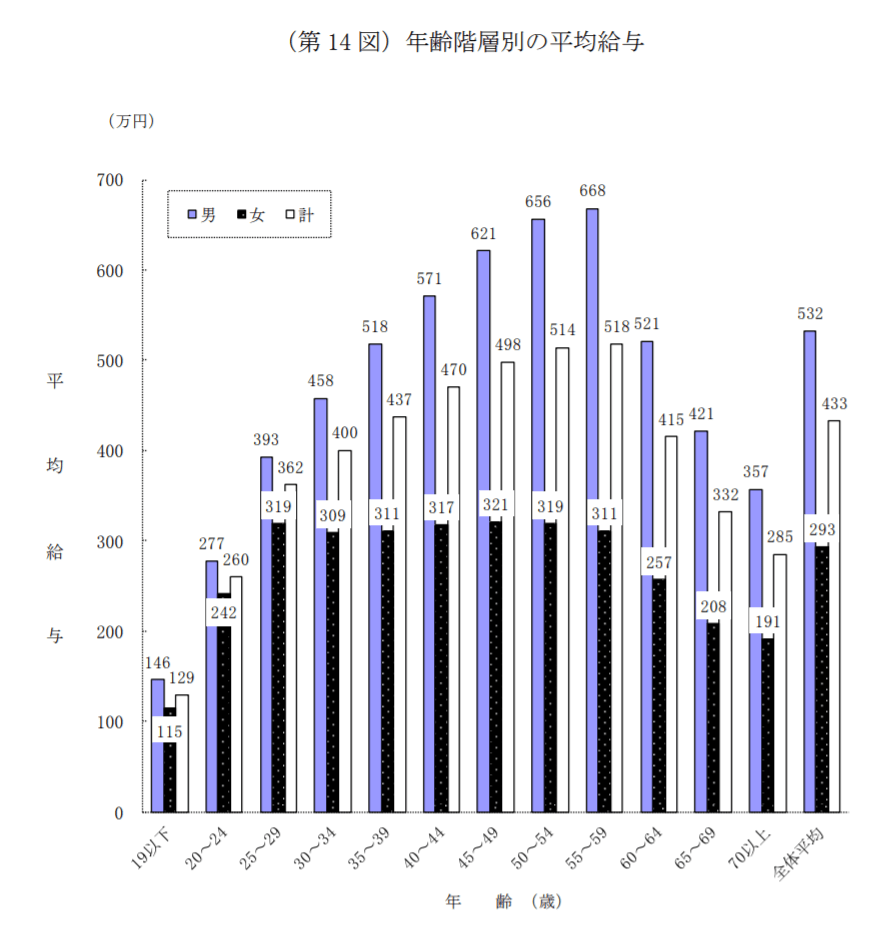
年収600万円という給与水準は、日本の労働市場でどのような立ち位置にあるのでしょうか。国税庁が公表している「民間給与実態統計調査」のデータを分析すると、1年を通じて勤務した給与所得者の中で、年収600万円超700万円以下の割合は全体の約6.7%です。さらに年収600万円以上の層をすべて合算すると、上位約22%前後に絞られます。男女別に見ると、男性では上位約31%、女性では上位約8%に位置しており、労働者全体を見渡せば間違いなく上位4分の1に入る高所得グループです。
しかし、額面と口座に振り込まれる現金のあいだには大きな溝が存在します。年収600万手取りの現実的な金額は、およそ450万〜475万円程度です。額面の約22〜25%が天引きされる計算になります。この差額を生み出す主因が、年収600万税金社会保険料の複合的な負担です。所得税が約14万〜17万円、住民税が約28万〜31万円、そして健康保険・厚生年金・雇用保険などの社会保険料が合計で約85万〜90万円に達します。
給与形態による振込額の差も重要です。年収600万円手取り月額を試算すると、ボーナスなしの年俸制(12分割)であれば毎月の手取りは約37万〜39万円となります。一方、夏冬合わせて計4か月分の賞与が支給される一般的な体系(16分割)の場合、月々の手取り額は約28万〜30万円に留まり、残りの約100万〜120万円が夏と冬のボーナス手取りとして分配されます。毎月の基本給ベースだけで見ると、手取り30万円前後という数字は決して派手な散財ができる水準ではないことが分かります。
年収600万円は本当に「勝ち組」か?独身と子育て世帯で激変する生活水準
世間一般で語られる「年収600万勝ち組基準」という言説には、世帯構造の違いという決定的な変数が抜け落ちています。年収600万生活レベルの実態を調査すると、独身者とファミリー層とではまったく異なる経済風景が広がっています。
単身者の場合、年収600万独身生活費は非常にゆとりがあります。手取り月額約30万円(ボーナス別)あるいは月額約38万円(ボーナス均等)を一人で使えるため、都心部で家賃11万〜13万円程度の賃貸マンションに住み、食費や交際費に月10万円を充てたとしても、毎月10万円前後の貯蓄や投資信託への積み立てが無理なく行えます。年に1〜2回の海外旅行や趣味への投資も十分に可能であり、単身であれば「プチ勝ち組」としての実感を持ちやすい環境です。
対照的なのが、配偶者と子どもを扶養する年収600万子育て世帯です。片働きで未就学児〜小学生の子どもが2人いる家庭を想定すると、年収600万配偶者控除(最大38万円)や各種扶養控除が適用されるため、税負担自体は独身者より数万円軽減されます。しかし、その減税効果をはるかに上回る生活支出が家計を直撃します。4人分の食費、ファミリー向け住居の家賃や住宅ローン返済、習い事や将来の大学進学に向けた教育資金の積み立てが重くのしかかり、外食やレジャーの頻度を切り詰めざるを得ないのが現実です。
児童手当の支給や高校無償化の制度改定が進んでいるとはいえ、日常の物価高騰と光熱費の上昇が家計の基礎支出を押し上げています。地方都市であれば自家用車2台の維持費も加わり、額面600万円の世帯主ひとりの稼ぎでは「貯蓄に回す余裕がほとんどない」という切実な声が現場から聞こえてきます。
【家計シミュレーション】独身・共働き・片働きの収支格差を完全比較
同じ年収600万円という額面であっても、家族構成によってどれだけの可処分所得差が生じるのか。月次の収支モデルと年間収支を詳細に比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 独身(単身世帯) | 年間手取り:約465万円 月平均手取り:約38.7万円 月間生活費:約23万円 | 家賃:10万〜12万円 食費:5万円 自由費:5万円 | 生活費を差し引いても毎月15万円以上が余剰となり、年間150万〜180万円規模の資産形成が極めて容易な水準。 |
| 夫婦共働き(世帯主600万+配偶者100万) | 年間世帯手取り:約560万円 月平均手取り:約46.6万円 月間生活費:約34万円 | 住居費:14万円 食費:8万円 子育て・雑費:7万円 | 配偶者のパート収入が加わることで基礎生活費が安定。子ども1〜2人でも年間100万円超の貯蓄枠を確保できる。 |
| 片働き子育て世帯(子ども2人) | 年間手取り:約475万円 月平均手取り:約39.5万円 月間生活費:約36万円 | 住居費:13万円 食費:9万円 教育・養育費:8万円 | 毎月の黒字幅は3万〜4万円に留まり、突発的な医療費や冠婚葬祭で赤字化しやすい。ボーナス頼みの家計構造になりがち。 |
| ふるさと納税控除上限 | 独身:約77,000円 夫婦のみ:約69,000円 夫婦+子2人:約60,000円 | 寄附上限目安:年収の1.0〜1.3%程度 | 年収600万ふるさと納税限度額を正確に活用すれば年間数万円相当の生活防衛(米や日用品の確保)に直結する。 |
このデータが示す通り、同じ年収600万円であっても扶養家族の有無によって、年間の自由裁量資金には100万円以上の開きが生じます。「600万円あるから安心」という油断は、家族が増えた瞬間に家計を逼迫させる根本的な原因となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
各種金融機関のライフプラン相談窓口やSNS上の家計公開コミュニティでは、年収600万円世帯のリアルな本音が数多く共有されています。編集部が家計相談現場へのヒアリングおよびWEB上の定性調査を実施したところ、明確な傾向が浮き彫りになりました。
都内のIT企業に勤務する30代独身男性(年収610万円)は、「自炊をほとんどせず、趣味のロードバイクや外食にお金を使っても、毎月NISAで10万円積み立てて年間120万円以上貯蓄できている。生活水準に不満はない」と語ります。独身であれば、適正な金銭感覚を保っている限り、経済的な不自由を感じる局面はほとんどありません。
一方で、地方都市で大手メーカーに勤務する30代後半の既婚男性(年収630万円・専業主婦と子ども2人)からは、全く異なる現実が語られます。「郊外に戸建てを買い、クルマを2台所有している。食料品や日用品の値上げが続く中、月々の給料はほぼ生活費と住宅ローンで消える。ボーナスが出ても固定資産税や車検、保険料の一括払いで半分以上が蒸発する。『年収600万超えの正社員』と聞けば聞こえはいいが、実際の暮らしは贅沢ゼロの節約生活だ」と吐露します。
2026年最新賃金動向では、春闘を通じた基本給の底上げが継続しているものの、物価上昇率が実質賃金を相殺する状態が続いています。特に年収600万円前後は、低所得世帯向け給付金の対象外でありながら、富裕層のような資産余力を持たない「中間層のボリュームゾーン」であるため、社会的な支援の網から漏れやすい孤独な立ち位置にあることが現場取材からも確認できます。
一般に知られていない盲点とネットの誤解|税負担・住宅ローン・ふるさと納税
年収600万円の生活設計において、多くの人が陥りがちな3つの代表的な盲点が存在します。
1つ目は、住宅ローンの借入過多です。住宅ローン審査において、年収600万円であれば金融機関によっては年収の7〜8倍にあたる4,500万〜5,000万円程度の借入承認が下りることがあります。しかし、適正な年収600万住宅ローン借入額の安全ラインは、手取り年収ベースの返済負担率25%以内に抑えた3,200万〜3,600万円前後です。金利上昇環境下において、上限いっぱいの借入れで変動金利を選択した場合、将来的な金利見直しによって毎月の返済額が数万円跳ね上がり、一瞬で家計破綻の危機に直面します。
2つ目は、貯蓄額の「平均」に惑わされるリスクです。金融広報中央委員会の家計調査等によれば、年収500万〜750万円世帯の年収600万貯金額平均は約800万〜1,000万円と発表されています。しかし、この数値は一部の資産家層が引き上げた数値であり、実態を反映する「中央値」を見ると350万〜450万円前後へと激減します。さらに、同収入帯であっても金融資産を保有していない「貯金ゼロ世帯」が約15%存在しており、平均値を鵜呑みにして安心するのは危険です。
3つ目は、「配偶者控除」の壁と働き損の誤解です。年収600万円の世帯主がいる場合、配偶者がパート等で働く際の年収制限に過剰に縛られ、世帯年収を伸ばす機会を逃しているケースが見受けられます。配偶者特別控除の段階的縮小はあるものの、配偶者が厚生年金に加入して130万円や150万円を超えて働く方が、長期的な世帯手取りと将来の年金額は確実に増加します。「税金が取られるから」とセーブするより、共働きで世帯年収700万〜800万円を目指す方が家計の強靱性は劇的に高まります。
【プロの結論】年収600万円で豊かになれる人・家計難に陥る人の境界線
綿密な収支分析から導き出される、年収600万円を強固な資産基盤にできる人と、生活難に陥る人の決定的な違いは以下の条件に集約されます。
【安定して資産を増やせる人の条件】
・固定費(住居費・自動車・通信費・保険)を手取り月額の45%以内に厳格に管理している
・共働き体制を敷き、配偶者のパートまたは正社員収入を全額貯蓄・新NISAに回している
・年収600万ふるさと納税限度額(約6万〜7.7万円)や確定拠出年金を使い倒している
・住宅ローン借入額を3,500万円以下に抑え、金利変動リスクに備えている
【知らず知らずのうちに家計が崩壊する人の条件】
・「年収600万円だから大丈夫」と錯覚し、4,500万円以上の高額新築マンションや戸建てを購入した
・ボーナスを生活費の補填や固定費の支払いに充てる構造が常態化している
・片働きで子ども2人以上を抱えながら、私立進学や習い事への過度な支出を行っている
・自家用車をフルローンで頻繁に買い替えている
【年収600万円】に関するよくある質問(FAQ)
Q1:年収600万円で手取り月額を35万円以上確保するにはどうすればいいですか?
A1:賞与(ボーナス)の比率が極めて低いか、あるいは年俸制で賞与なしの雇用契約であれば、額面月給50万円となり手取りは約38万円前後になります。しかし、一般的な給与形態(夏冬賞与計4か月分など)の場合、月給額面は約37.5万円、手取りは毎月約28万〜30万円となります。毎月のキャッシュフローを35万円以上に引き上げたい場合は、賞与比率の低い企業へ転職するか、副業で月5万〜7万円の手取り副収入を作るアプローチが合理的です。
Q2:年収600万円で子どもを私立中高・大学に進学させるのは無謀ですか?
A2:片働きの単独年収600万円のみで子ども2人を私立中高から進学させるのは、極めてリスクが高いと言わざるを得ません。学費だけで子ども1人あたり年間100万円超の現金が流出するためです。ただし、親からの教育資金贈与がある場合や、配偶者が年収200万〜300万円を稼ぎ出して「世帯年収800万〜900万円」へ引き上げる共働きモデルを構築できるのであれば、十分に実現可能です。
Q3:年収600万円の人が今すぐ実践すべき最強の節税対策は何ですか?
A3:第一に上限額(独身で約7.7万円、既婚子ありで約6万円)をフル活用する「ふるさと納税」による日用品・食費の削減です。第二に「iDeCo(個人型確定拠出年金)」の掛金全額所得控除です。毎月2.3万円(年間27.6万円)拠出した場合、年収600万円であれば所得税・住民税を合わせて年間約5万5,000円前後の節税効果が生まれます。これに新NISAでの非課税運用を組み合わせることが資産防衛の王道です。
まとめ:今後の動向と失敗しないための判断基準
年収600万円という立ち位置は、統計上は上位20%台に位置する誇るべき実績です。しかし、額面から容赦なく引かれる130万円以上の税金・社会保険料、そして長引くインフレを考慮すると、決して無条件で贅沢ができる「勝ち組」ではありません。
特に子育て世帯においては、世帯主ひとりの収入に依存するリスクが一段と高まっています。住居費の膨張を抑え、ふるさと納税やiDeCo等の税制優遇を徹底活用しながら、必要に応じて配偶者との共働きによる「世帯年収の最大化」を図ることが求められます。年収という看板の数字に惑わされず、手元に残る可処分所得を冷静に見極めて盤石な家計構造を築くことが、これからの時代を豊かに生き抜くための決定的な分水嶺となります。 (出典: 年収 600 万(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
