大学生のクレジットカード選び!審査落ちの真相と最強の3枚【2026】
成人年齢が18歳へと引き下げられて以降、大学生が自分名義のクレジットカードを手にするハードルは名目上大きく下がりました。しかし現場の取材を進めると、「初めての申し込みで審査に落ちて途方に暮れる学生」や「還元率の広告文句に惑わされ、日常の通学や推し活、旅行で手痛い損をしている学生」が後を絶ちません。キャッシュレス決済比率が過去最高を更新する2026年現在、カードは単なる決済手段ではなく、学生生活の収支や将来の信用情報(クレディビリティ)を左右する極めて重要なツールとなっています。
巷には無数の情報が溢れていますが、本当に大学生にとって有利なカードはどれなのか。アルバイト収入がない状態でも審査を通過できる仕組みや、ネット上に飛び交う「審査落ち」の噂の裏にある業界構造を、カード会社関係者への取材知見を交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生向けクレジットカード審査基準は「本人の収入」ではなく「親権者の信用・世帯年収」がベースであり、アルバイト収入ゼロでも正しく申請すれば問題なく通過する。
- 要点2:2026年現在の最強3銘柄は「三井住友カード(NL)」「学生専用ライフカード」「楽天カード」であり、生活圏や海外渡航の有無で最適解が明確に分かれる。
- 要点3:利用限度額が原則「10万〜30万円」に抑えられる背景には割賦販売法の過量利用防止策があり、無理な増枠申請は審査落ちの引き金になる。
【損をしない鉄則】大学生がクレジットカードで直面する3つの現実
大学生が初めてクレジットカードを選ぶ際、多くの人が「テレビCMでよく見るから」「友達が持っているから」という曖昧な理由で決めてしまいます。しかし、カード会社のビジネスモデルと学生特有のリスク構造を把握していないと、初年度から数万円単位の損を生むことになります。
まず直視すべきは、年会費無料の条件です。一口に無料といっても、「永年無料」と「年1回の利用で翌年無料となる条件付き無料」が存在します。講義やサークル活動で多忙な学生が後者を選んでしまうと、利用を忘れた期間に年会費が自動引き落としされ、無駄な出費を強いられるケースが頻発しています。
次に、ポイント還元率の算定基準です。「最大10%還元」といった派手な数字の裏には、特定のコンビニや対象店舗でのスマホタッチ決済限定といった厳格な条件が設定されています。自身の生活動線に合致していなければ、実質的な基本還元率は0.5%にとどまり、恩恵をほとんど受けられません。
そして最大のリスクが、支払い方法の初期設定です。カード発行時に「リボ払い(自動リボ)」を選択すると、年率15.0%前後の手数料が発生し、残高が減らない負のスパイラルに陥ります。甘いキャンペーンポイントの誘惑に惑わされず、一括払いを原則とするリテラシーが不可欠です。
【審査の真相】アルバイト収入ゼロでも通る?落ちる人の決定的な共通点
インターネットの掲示板やSNSでは「無収入の大学生は審査に弾かれる」「親に内緒で作ったらバレた」といった声が散見されます。しかし、大学生クレジットカード審査基準の実態を取材すると、一般的な社会人の審査とは全く異なるロジックで動いていることが分かります。
クレジットカード会社にとって、大学生は「将来優良な顧客になってくれる可能性が高い金の卵」です。そのため、アルバイト収入なし審査であっても、職業欄で「学生」を正しく選択していれば、本人に安定継続収入があることは求められません。カード会社が見ているのは、本人の稼動能力ではなく親権者の世帯年収と信用情報です。
では、なぜ学生でありながら「審査落ち」してしまう事例が発生するのでしょうか。取材によって浮き彫りになった審査落ちの理由は、主に以下の3点に集約されます。
- スマートフォンの本体代金分割払いの滞納:携帯電話の端末代金を毎月の利用料と一緒に分割で支払っている場合、その履歴は信用情報機関(CICなど)に登録されます。数か月の延滞履歴(異動情報)があると、学生であっても一発で審査落ちとなります。
- 短期間での多重申し込み:「どこか1枚でも通ればいい」と、短期間(1〜2か月以内)に3枚以上のカードへ一斉に申し込むと、「現金化や困窮の疑い」を持たれ、自動的に弾かれます。
- 本人確認書類や申告情報の不整合:現住所と身分証の住所が一致していない、あるいは年収を偽って過剰な金額を記載するなどの初歩的なミスです。
なお、成人年齢引き下げにより18歳・19歳でも法的には親の同意なしで契約可能となりました。しかし、カード会社側のリスク管理方針として、高校生を除く18〜19歳の学生に対しては、電話等による親の同意確認を内部規定として継続している会社も残っています。無用なトラブルを避けるためにも、事前に家族へ一言伝えておくのが確実なアプローチです。
【徹底比較】2026年最新のおすすめ3銘柄!年会費無料とポイント還元率の真実
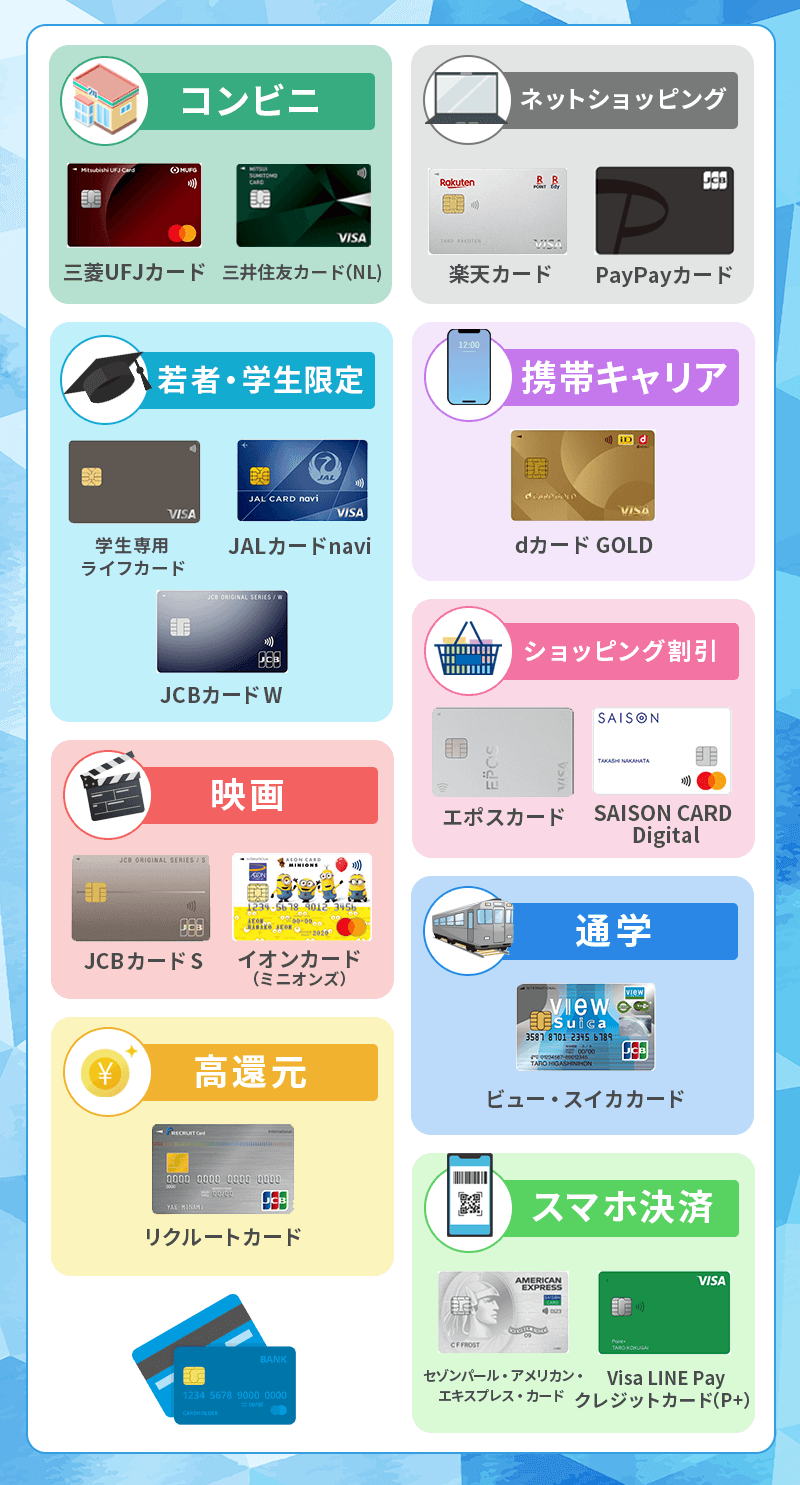
大学生向けとして発行されている数十枚のカードの中から、実利性、安全性、発行スピードを多角的に検証した結果、現在選ぶべきは以下の3銘柄に絞られます。スペックを比較した客観的データを提示します。
| カード名称 | 年会費・発行速度 | 基本還元率・特定還元率 | 海外旅行傷害保険 | 編集部の見解・適性 |
|---|---|---|---|---|
| 三井住友カード(NL) | 永年無料 即時発行(最短10秒※) | 基本:0.5% 対象店舗:最大7%〜 | 最高2,000万円 (利用付帯・切替可能) | 日常のコンビニ・カフェ利用が多い学生に最適。スマホ決済との親和性が極めて高い。 |
| 学生専用ライフカード | 永年無料 最短2営業日 | 基本:0.5% 海外利用:3.0%キャッシュバック | 最高2,000万円 (自動付帯) | 海外留学、卒業旅行を控えた学生の必須サブカード。海外での直接還元は業界屈指。 |
| 楽天カード | 永年無料 約1週間 | 基本:1.0% 楽天市場:3.0%以上 | 最高2,000万円 (利用付帯) | ネット通販、教科書購入、日常決済を一括管理したい学生の王道メインカード。 |
※即時発行には所定の審査および条件があります。還元率はポイント付与条件や店舗によって異なります。
三井住友カード(NL)は、券面にカード番号が印字されない完全ナンバーレス仕様で、紛失・盗難時のセキュリティが極めて高いのが特徴です。対象のコンビニや飲食店でスマホのタッチ決済を利用するとポイント還元率が跳ね上がるため、キャンパス周辺でのちょっとした買い物が多い学生にとって、最もポイントが蓄積しやすい構造を持っています。
一方、国際的な活動を見据えるなら学生専用ライフカードが他の追随を許しません。最大の強みは、海外ショッピング利用分の3.0%(年間最大10万円まで)が口座へ直接現金でキャッシュバックされる点です。さらに、持っているだけで適用される海外旅行傷害保険(自動付帯)が付帯しているため、語学留学や短期バックパッカー旅行を計画している学生には外せない選択肢となります。
楽天カードは、場所を選ばずどこで使っても1.0%還元という堅牢な還元設計が最大の魅力です。学業に必要な書籍や日用品のネット購入を集約すれば、年間で数千〜数万ポイントの節約効果を無理なく実現できます。
【限度額のリアル】なぜ「10万〜30万円」に抑えられるのか?割賦販売法の壁
カードを手にした学生が驚くことの一つに、「利用可能枠(限度額)の低さ」があります。社会人であれば初年度から50万〜100万円に設定されることも珍しくありませんが、大学生の場合は原則として10万〜30万円の範囲に厳格に留められます。
これには利用限度額の真相とも言うべき明確な法律の規制が関係しています。割賦販売法では、カード会社に対して利用者の「支払可能見込額」の調査を義務付けています。しかし、定期収入のない学生に対しては、生活維持費を差し引いた支払可能見込額の算出が困難です。
そのため同法では、例外規定として「利用限度額が30万円以下の極度枠であれば、厳格な年収調査を免除して発行できる」というルールを設けています。カード会社はこのセーフティネットを活用して学生にカードを発行しているため、枠が30万円を超えることは構造上まずありません。
「引っ越し費用や学費の支払いで枠が足りない」という場合でも、学生本人が安易に恒久的な増枠申請を行うと、再審査によってカード自体が利用停止になるリスクがあります。一時的な枠の引き上げが必要な場合は、事前にサポートセンターへ連絡し、使途(海外渡航や旅行代金)を伝えて一時増枠の手続きを行うのが鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が大学生カードユーザーおよび卒業直後の社会人を対象に実施したヒアリング調査から、スペック表だけでは見えてこないリアルな摩擦ポイントが明らかになりました。
都内の私立大学に通う大学3年生は、海外旅行保険の仕様について次のように証言しています。
「春休みに東南アジアへ旅行した際、現地で食あたりになり入院しました。友人はカードを持っているだけで治療費が補償される自動付帯のカード(学生専用ライフカード)を持っていたため全額カバーされましたが、私は旅行代金をそのカードで支払っていなければ保険が発動しない『利用付帯』の条件を満たしておらず、約12万円の治療費を全額自腹で払うことになりました。保険は持っているだけではダメだと痛感しました」
また、地方から上京した大学2年生からは、不正利用防止の観点からナンバーレスカードへの高い評価が寄せられました。
「サークルの飲み会や学食でカードをテーブルに置く際、カード番号やセキュリティコードが記載されていない三井住友カード(NL)は安心感が違います。スマホの専用アプリで利用通知が数秒で飛んでくるため、万が一の不正利用にも即座に気づける体制が整っているのが心強いです」
表面的な還元率の数字だけでなく、「保険の適用条件(利用付帯か自動付帯か)」や「不正利用時のプッシュ通知機能の有無」こそが、実生活における満足度を大きく左右しています。
一般に知られていない盲点とネットの誤解
ネット上には「学生のうちにゴールドカードを作っておくと就活で有利になる」「カードを使うと信用履歴(クレヒス)に傷がつくからデビットカードにしておくべき」といった誤った言説が流布されていますが、これらは実態と大きく乖離しています。
まず、就職活動において企業の採用担当者が個人のクレジットカード保有状況や信用情報を閲覧することは、個人情報保護法および業務目的外照会の禁止により100%あり得ません。年会費の高い上位カードを無理に背負い込む必要は一切ありません。
また、「クレヒスに傷がつくのを恐れてカードを作らない」という判断も、長期的には機会損失となります。学生時代から月々数千円〜数万円の決済を一括払いで遅延なく支払い続けると、信用情報機関に「良好な返済実績(ドルマーク)」が毎月積み上がっていきます。この実績こそが、将来社会人になってから住宅ローンやマイカーローンを組む際、あるいはゴールド・プラチナカードへステップアップする際の極めて強固な信用資産となるのです。
【プロの結論】おすすめできる人・見送るべき人の特徴
各カードの特性と学生生活の実態を踏まえ、どのような学生がどのカードを選ぶべきか、判断基準を明確に整理しました。
▼三井住友カード(NL)を選ぶべき人
- セブン-イレブン、ローソン、マクドナルド、サイゼリヤなどを日常的に利用する人
- スマホ決済(Apple Pay / Google Pay)メインで、物理カードを財布から出したくない人
- 安心の大手セキュリティ環境と、即日での利用開始を求めている人
▼学生専用ライフカードを選ぶべき人
- 在学中に語学留学、海外ボランティア、海外旅行へ行く予定が明確にある人
- 旅費の支払いを問わず適用される、手厚い海外旅行傷害保険を無料で確保したい人
- 海外での利用金額に対して、確実な現金キャッシュバック還元を受けたい人
▼楽天カードを選ぶべき人
- 教科書や日用品、ファッションアイテムを楽天市場で定期的に購入する人
- コンビニ等に偏らず、公共料金や定期代など固定費全体で安定して1.0%の還元を得たい人
- 楽天経済圏(楽天トラベル、楽天モバイル等)を既に活用している人
⚠️ いまクレジットカードを作るべきではない人
- 過去にスマートフォン端末代金の引き落としを2か月以上放置した記憶がある人(まずはCIC等の開示請求が先決)
- 口座の残高管理が苦手で、手元にないお金を使ってしまう金銭管理に強い不安がある人
【完全ガイド】初めての作り方手順と申し込み当日の注意点
失敗や手戻りを防ぐための初めての作り方手順を、ステップ順に整理します。準備さえ整っていれば、申し込み作業自体はスマートフォンから10分程度で完結します。
- 必要書類の事前準備:本人確認書類(マイナンバーカードまたは運転免許証)と、本人名義の銀行口座の通帳・キャッシュカードを手元に用意します。
- 公式サイトの「学生専用窓口」からアクセス:一般用の申し込み窓口ではなく、必ず学生向け特典が適用されるリンクから手続きを開始します。
- 基本情報と所属の正確な入力:職業欄は必ず「学生」を選択します。アルバイトをしている場合でも、本業は学生であるため「学生(アルバイトあり)」とし、年収は控えめに実態を記載します。無収入の場合は年収欄を「0万円」と記入して問題ありません。
- キャッシング枠の設定:申し込み時の重要項目として、キャッシング枠(現金を借りる機能)は必ず「0円(希望しない)」に設定してください。キャッシング枠を要求すると総量規制の対象となり、審査難易度が跳ね上がります。
- オンライン口座振替の設定:カード利用代金の引き落とし口座をインターネットバンキングで即時連携します。郵送での口座振替用紙のやり取りを省くことで、発行までの日数を数日から数週間短縮できます。
- 審査完了・受け取り:審査完了後、即時発行タイプであればアプリ上にカード番号が表示され、その日のうちにApple Pay等で利用可能になります。現物カードは約1週間で簡易書留または本人限定受取郵便にて手元に届きます。
【大学生のクレジットカード選び】に関するよくある質問(FAQ)
Q1:アルバイトの収入が月3万円程度しかありませんが、審査で不利になりますか?
A1:不利になることはありません。学生カードの審査では「年収の多さ」ではなく「学生という身分」が評価されます。月収3万円(年収36万円)であっても、正確に申告していれば問題なく審査対象となります。見栄を張って年収100万円以上などと嘘の数値を記載する方が、不整合を疑われて審査落ちの原因になります。
Q2:18歳・19歳ですが、親に内緒でクレジットカードを作ることは可能ですか?
A2:法律上は親権者の同意なしで契約できますが、実務上は完全に隠し通すのは困難です。カード会社によっては確認の電話が実家や親の携帯に入る場合があるほか、現物カードが自宅へ郵送される際に家族に知られるケースが多いためです。将来のトラブルを防ぐためにも、事前に伝えておくことを強く推奨します。
Q3:卒業したら「学生専用カード」はどうなりますか?勝手に解約されますか?
A3:勝手に解約されることはありません。多くのカード会社では、卒業予定年の春に自動的に「一般カード」へと切り替え更新が行われます。ただし、学生専用ライフカードの「海外3.0%キャッシュバック」などの限定特典は学生期間中のみで終了するため、社会人になるタイミングでメインカードの乗り換えを検討するのが合理的です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会の標準インフラとなった今、大学生がクレジットカードを持つことは、単なる買い物の利便性を超え、「自立した金融管理能力を身につける第一歩」としての意味を持っています。
目先のキャンペーンポイントや周囲の意見に流されるのではなく、自分がどこで一番お金を使うのか(日常のコンビニか、ネット通販か、海外旅行か)を見極め、利用規約や保険の付帯条件に目を通す習慣をつけることが大切です。正しい知識を持って選んだ最初の1枚は、学生生活をより快適にし、将来の社会人生活を力強く支える確かな基盤となります。 (出典: 大学生 クレジット カード(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
