生活保護中に緊急貸付は使える?審査基準と併用の罠を徹底解説
手元の現金が底をつき、日々の食費や家賃の支払いすら危うい局面に立たされたとき、頼みの綱として頭に浮かぶのが社会福祉協議会の「緊急小口資金」をはじめとする公的貸付制度です。しかし、すでに生活保護を受給している世帯や、これから申請を考えている困窮者が緊急貸付を申し込もうとした際、窓口で門前払いに近い対応を受けたり、審査に落とされたりする事例が後を絶ちません。
「生活保護をもらっていても、急な出費のために一時的にお金を借りることはできないのか」「貸付金を借りてから生活保護を申請するとどうなるのか」。制度の狭間で混乱する声は多く、誤った知識のまま行動すると保護費の減額や不正受給の疑いを持たれる重大なリスクに直結します。公的支援の現場取材と厚生労働省の運用実務に基づき、生活保護と緊急貸付にまつわる審査基準の実情と、知っておくべき回避策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護受給中の新規貸付(緊急小口資金など)の利用は原則不可であり、無断借入は保護費の減額や徴収の対象になる。
- 要点2:生活保護申請前に借りた緊急貸付は、保護受給後に申請することで償還免除(返済免除)の対象になり得る。
- 要点3:受給中の突発的な出費には、借入ではなく福祉事務所の一時扶助や社会福祉協議会の給付型支援の確認が最優先となる。
【審査基準の真相】生活保護受給中の緊急貸付・併用は原則不可の理由
結論から整理すると、生活保護と緊急小口資金の併用は、制度上原則として認められていません。社会福祉協議会が窓口となる緊急貸付の審査において、現に生活保護を受給している世帯からの申し込みは、原則として受付不可または不承認となります。
なぜ公的な救済制度であるにもかかわらず、併用が拒否されるのか。その根底には、生活保護法が定める「補充性の原理」が存在します。生活保護は、利用しうる資産、能力、あらゆる他法・他施策を活用してもなお最低限度の生活が維持できない場合に初めて適用される「最後のセーフティーネット」です。すでに保護費によって国が定めた最低限度の生活費が支給されている以上、「日常生活費の不足」を理由とした借入を行う必要性自体が法的に認められません。
さらに深刻なのが、生活保護費の性格です。保護費は生活を維持するために支給される公金であり、「借金の返済」に充てることは固く禁じられています。もし生活保護受給中に緊急貸付を認めてしまえば、「国から支給された保護費で、国の別機関へ借金を返す」という制度矛盾が生じるため、社会福祉協議会の緊急貸付の審査では、受給世帯を貸付対象から除外しているのが実態です。
やむを得ない事情で生活保護受給中の借入理由を福祉事務所に申し立てたとしても、それが知人からの借入であれ公的融資であれ、手元に入ったお金は原則として「収入認定」されます。つまり、20万円を借り入れれば、翌月以降の保護費から同額の20万円が差し引かれるため、借金という負債だけが手元に残り、生活は以前より困窮するという本末転倒な事態に陥ります。
【制度比較】生活保護・緊急小口資金・総合支援資金の決定的な違い
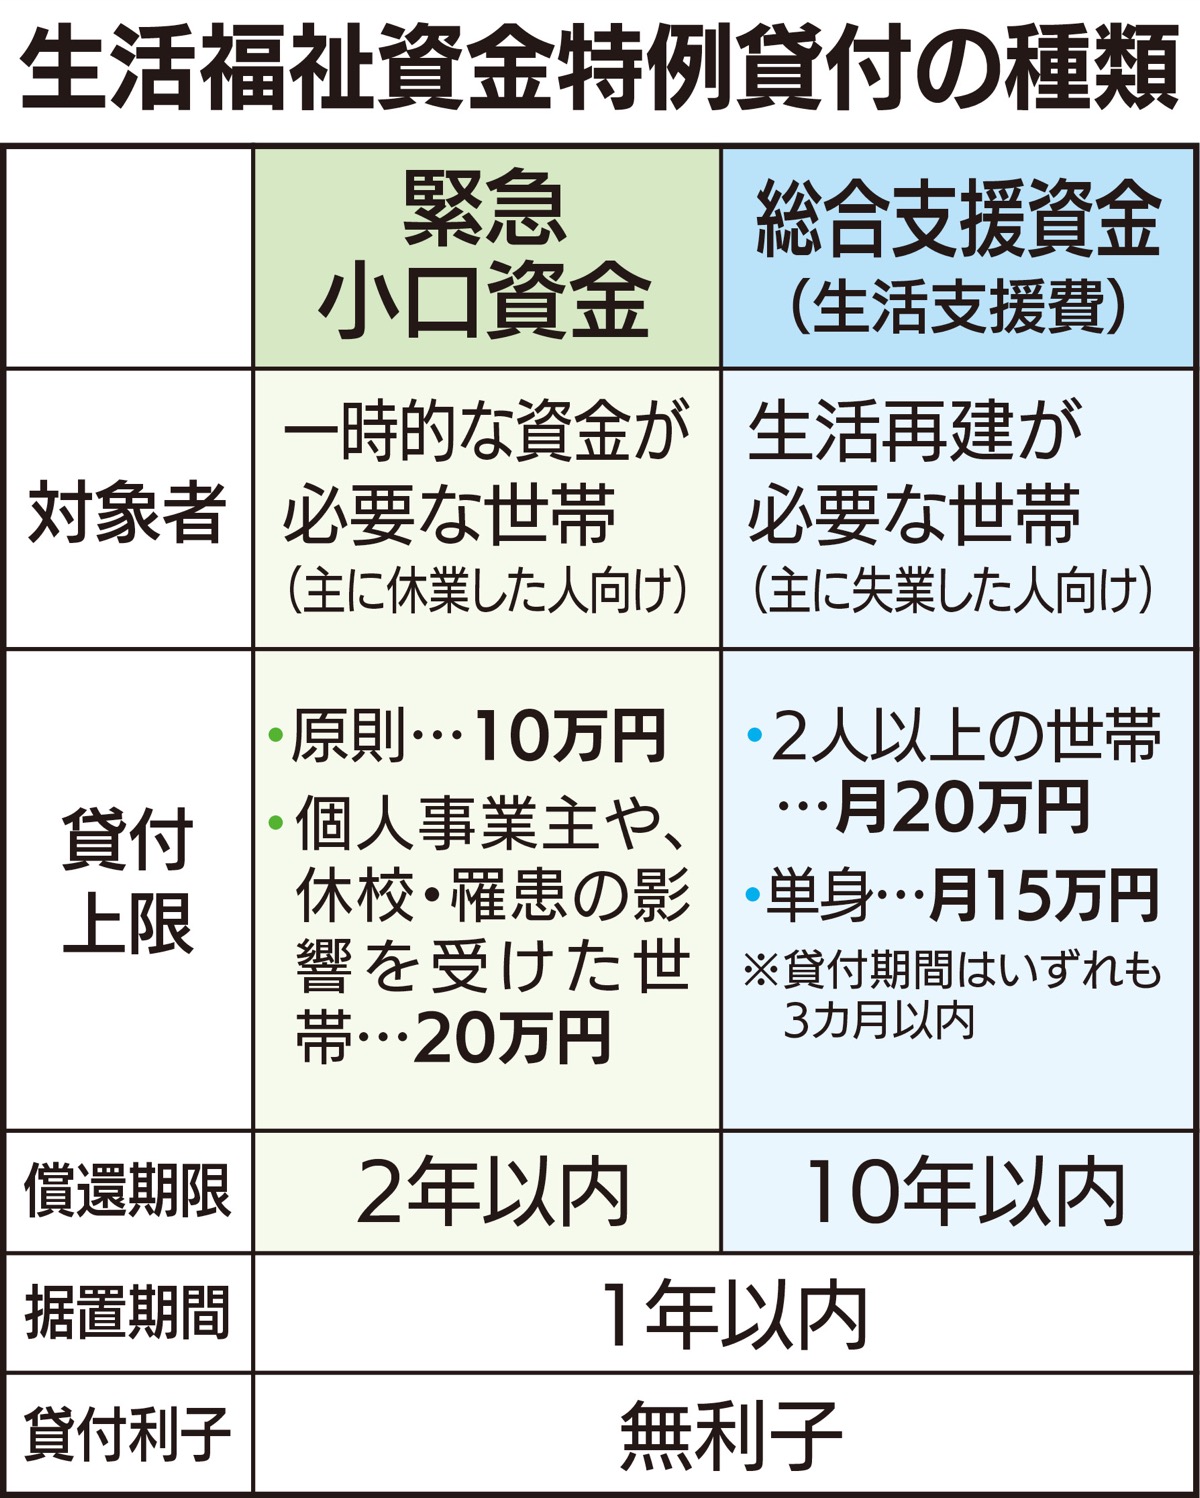
セーフティーネットとして混同されやすい「生活保護」「緊急小口資金」「総合支援資金」ですが、その性質は「権利としての給付」と「返済前提の融資」という根本的な断絶があります。生活福祉資金貸付制度の相談窓口へ向かう前に、各制度の枠組みを正しく把握しておく必要があります。
| 項目 | 緊急小口資金(社会福祉協議会) | 総合支援資金(社会福祉協議会) | 生活保護(自治体福祉事務所) |
|---|---|---|---|
| 制度の基本性質 | 小口の緊急つなぎ資金(融資・要返済) | 生活再建までの継続的支援(融資・要返済) | 最低生活の保障と自立支援(給付・返済不要) |
| 限度額・支給額 | 原則10万円以内(特例時は最高20万円) | 単身月15万円、複数月20万円(原則3か月) | 居住地域・世帯構成による最低生活費の不足分 |
| 利子・保証人 | 無利子・保証人不要 | 保証人あり無利子/なし年1.5%(特例除く) | 借入ではないため利子・保証人ともになし |
| 返済免除の要件 | 住民税非課税世帯や生活保護受給など特定条件 | 継続的な困窮状態、保護受給などの特定条件 | そもそも給付のため返済義務が存在しない |
| 編集部の見解・評価 | 一時的トラブルの回避向け。構造的貧困には無力 | 数ヶ月で再就職が見込める層に有効な橋渡し | 返済の見込みが立たない困窮状態の最終防波堤 |
表から明らかな通り、社会福祉協議会が扱う緊急貸付はあくまで「自立が見込める一時的な困窮」を救うための融資です。総合支援資金と生活保護の違いを見極める最大のポイントは、「向こう数ヶ月以内に自力での収入回復が見込めるか」にあります。返済原資となる収入の目途が立たない状態で貸付を選んでしまうと、多重債務と同じ構図に陥るリスクを孕んでいます。
【返済免除のリアル】過去の特例措置と返済不能時の経緯
「過去に社会福祉協議会から緊急小口資金を借りたが、どうしても返済できず、その後に生活保護を受けることになった」というケースは少なくありません。この場合に知っておくべきなのが、生活保護受給に伴う緊急貸付の返済免除ルールです。
厚生労働省の取り決めにより、コロナ禍に実施された特例貸付をはじめとする緊急小口資金や総合支援資金は、返済時期(償還時)において「借受人と世帯主が住民税非課税」である場合や、「現に生活保護を受給している」場合に、償還免除(返済免除)の申請が認められる運用が確立されています。
ただし、生活保護を受給し始めたからといって、自動的に借金が消滅するわけではありません。免除を受けるためには、以下の正規プロセスを自ら進める必要があります。
- 福祉事務所から発行される「生活保護受給証明書」を取得する。
- 借入を行った都道府県の社会福祉協議会へ免除申請書を提出する。
- 社協側での審査を経て、正式に「償還免除決定通知」を受理する。
もし申請を放置し、緊急貸付を返済できない状態のまま連絡を絶った場合、督促状の送付や回収会社(債権回収機構)への委託へと手続きが進みます。生活保護法上、保護費から貸付金を返済することは認められないため、滞納を放置せず「受給が始まった瞬間に社協へ連絡して免除手続きを行う」ことが絶対条件です。
【実態検証】利用者の生の声と審査落ちの真相
インターネット上やSNS、匿名掲示板では、公的貸付や保護の現場に関する悲痛な叫びが日々交わされています。特に近年目立つのが、「生活保護の借金返済」にまつわるネットの反応や、窓口対応の硬直化に対する不満です。
「社協の窓口へ行ったら『現在の収入では返済能力がない』と冷たく断られ、そのまま市役所の保護課へ行けと言われた」「福祉事務所へ相談に行ったら『まずは社協の貸付を借りてこい』と追い返された」という、いわゆる水際作戦や制度間のたらい回しを訴える投稿は依然として散見されます。
緊急小口資金の審査落ちの真相を追究すると、その理由は主に以下の3点に集約されます。
- 返済見込みの完全な欠如:無職期間が長期化しており、自立支援プランの作成すら困難と判断された場合。
- 使途の不適切さ:パチンコなどのギャンブル、浪費、または既存の消費者金融からの借金を埋め合わせるための申請。
- 住所不定・身元不詳:住民票が存在せず、生活実態の確認が取れない場合(この場合は別制度への誘導が必要)。
社協の担当部署も回収不能リスクを負っているため、「融資によって自立できる見込みがない」と判断した段階で審査を否決します。この審査落ちは申請者にとっては絶望的に思えますが、見方を変えれば「もはや借入で解決すべき段階ではなく、生活保護を申請すべきレベルに達している」という公的なサインに他なりません。
【知られざる救済策】福祉事務所の一時金と臨時特例つなぎ資金制度
「すでに生活保護を受けているが、冷蔵庫が壊れた」「医療費の一時立て替えで数万円が足りない」といった突発的な金銭危機に対して、借入以外の合法的な解決策は存在しないのでしょうか。実務上、活用できる2つの正当なルートが存在します。
1. 福祉事務所の「一時扶助(緊急一時金)」支給条件
生活保護法には、月々の生活扶助とは別に、特定の事由でまとまった出費が生じた際に支給される「一時扶助」という枠組みがあります。支給条件には厳格な基準があるものの、以下のような正当な理由であれば、返済不要の費用として福祉事務所から支給されます。
- 家具什器費:転居時や災害時、または世帯用冷蔵庫・洗濯機など最低限の生活家電が故障し、修理不能な場合の購入費用(上限あり)。
- 被服費:長期入院時や出生時など、特定の事情で衣類が必要となった場合の費用。
- 移送費:通院等に必要な交通費が通常の生活費から捻出できない場合の支給。
これらは担当のケースワーカーへ事前に見積書を提出し、承認を得ることで支給されます。自己判断でカードローンや個人間融資に手を出す前に、必ずケースワーカーに相談すべき項目です。
2. 臨時特例つなぎ資金制度の活用法
住居を失った困窮者が生活保護の申請手順を進める際、保護決定が下りるまでの最長14日間(実務上は数日〜2週間程度)をどう生き延びるかという問題が生じます。この空白期間を埋める制度が「臨時特例つなぎ資金制度」です。
生活保護等の公的給付を現に申請中であり、かつ住居のない離職者に対して、当面の生活費として10万円を限度に無利子・保証人なしで即日〜短期間で貸し付ける仕組みです。保護の開始決定後に初回支給される保護費から一括償還することが前提となっており、福祉事務所と社会福祉協議会が直接連携して動くため、生活困窮者が路上に放り出される事態を防ぐ実効的なセーフティーネットとして機能しています。
【プロの結論】おすすめできる人・見送るべき人の特徴
手元の資金が尽きかけた際、貸付を選ぶべきか、生活保護へ踏み切るべきかの明確な判断基準を提示します。
緊急貸付(社協)を優先すべき人:
- 病気や怪我、一次的な減給など、生活苦の原因が明確かつ一時的な人
- 数ヶ月以内に就職・復職することが内定しており、確実な返済原資が見込める人
- 親族からの援助や資産売却など、自力で生活を立て直す余力が残っている人
緊急貸付を見送り、生活保護を申請すべき人:
- すでに消費者金融やクレカのリボ払いなど、他社借入が膨らんでいる人
- 精神疾患や持病、高齢などの理由で、数ヶ月以内の就労が現実的に見込めない人
- 所持金が数千円を切り、明日の食費や住居費の目処が完全に途絶えている人
【生活保護と緊急貸付】に関するよくある質問(FAQ)
Q1:生活保護の受給を福祉事務所に内緒にして、社協の緊急小口資金を申し込んだらバレますか?
A1:確実に発覚します。社会福祉協議会と福祉事務所は密接に情報連携を行っており、審査の過程で住民票情報や福祉受給履歴の照会が行われます。虚偽申告を行って融資を受けた場合、詐欺罪に問われる可能性があるほか、生活保護側でも不正受給として厳しく処分され、保護費の返還・徴収金(最大40%の加算)が課されるリスクがあります。
Q2:生活保護の申請中(決定が出る前)に、緊急小口資金を借りることは可能ですか?
A2:原則としてできません。生活保護の申請書を提出した時点で「保護受給を前提とした審査」に入っているため、返済義務を伴う緊急小口資金の審査には通りません。保護費が支給されるまでの当座の生活費が1円もない場合は、前述の「臨時特例つなぎ資金制度」や、自治体が用意している独自の緊急生活つなぎ資金を福祉事務所経由で利用するのが正しい手順です。
Q3:社協の緊急小口資金の返済が残ったまま生活保護を受けると、借金はどう処理されますか?
A3:社会福祉協議会に対して「免除申請」を行うことで、残債の償還が全額免除される仕組みが整っています。ただし、生活保護を受給したからといって他社の借金(消費者金融や銀行カードローン)が消えるわけではありません。民間金融機関の借金については、保護費からの返済が禁止されているため、法テラスなどを利用して「自己破産」などの債務整理を行う必要があります。
まとめ:手元の資金が尽きる前に正しい支援窓口へ相談を
生活保護と緊急貸付は、どちらも国民の生存権を保障するための貴重な制度ですが、その役割と適用ステージは厳密に分かれています。「借金を作ってでも生活保護を避けたい」という心理から、返済能力がないにもかかわらず無理に緊急貸付へ申し込む行為は、生活再建を遠ざけ、自らをさらに深い困窮へと追い込む結果になりかねません。
所持金が枯渇し、返済の当ても立たない状況であれば、ためらわずにお住まいの自治体にある福祉事務所、または自立相談支援機関(生活困窮者自立支援制度の窓口)のドアを叩いてください。貸付の審査に落ちたという事実は、恥じるべきことではなく、給付型の生活保護制度によって人生を立て直すタイミングが訪れたという法的なシグナルです。正しい窓口で現状を包み隠さず開示し、再起に向けた公的支援を一刻も早く確保してください。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
