審査が緩いカードローンは実在する?2026年の審査基準と成約率の真実
急な冠婚葬祭や医療費、給料日前の予期せぬ出費が重なったとき、「審査が緩いカードローンはないか」と情報を探す方は少なくありません。インターネットの検索窓やSNS上には「誰でも即日融資」「ブラック歓迎」といった甘い言葉が溢れていますが、法律に基づく正規の貸金業を営む金融機関である以上、無審査や極端に基準の甘い商品は法的に存在しません。
金融庁の監督指針や貸金業法が厳格に運用される現在、カードローンの審査を通過するために必要なのは、根拠のない裏ワザを探すことではなく、各金融機関の審査基準や成約率の傾向、自らの信用状況を客観的に把握することです。大手消費者金融、中小の街金、銀行カードローンの構造的な違いを解き明かし、安全かつ最短で資金調達を行うための実践的なアプローチを提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律(貸金業法・総量規制)の定めにより「審査が極端に緩い」「誰でも通る」正規のカードローンは存在しない。
- 要点2:大手消費者金融の成約率は約35〜42%で推移しており、機械的なスコアリング審査と中小の独自審査では通過基準が異なる。
- 要点3:審査通過率を高めるには、借入希望額の抑制、信用情報の事前確認、原則電話連絡なし(書類での在籍確認)の活用が極めて有効。
【噂の真相】審査が緩いカードローンは実在するのか?「極甘審査」のカラクリ
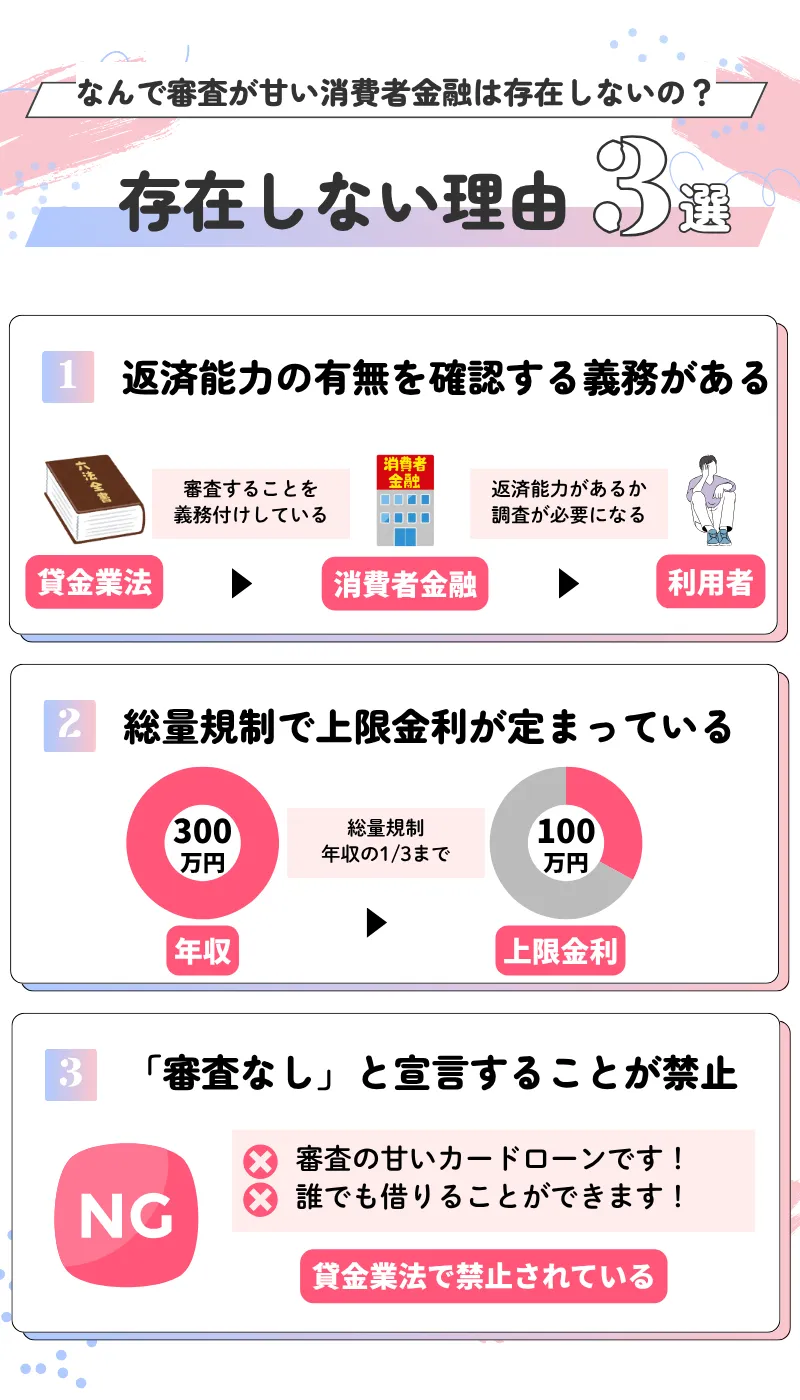
ネット上の掲示板やSNSで見かける「審査甘い極甘審査ファイナンスの真相」を追うと、多くの危険なトラップが潜んでいる実態が浮かび上がります。正規の金融機関は、貸金業法第13条によって申込者の返済能力の調査が義務付けられており、返済能力を超える貸付は明確に禁止されています。さらに同法第16条では「審査が甘い」「誰でも融資」といった安易な借入れを助長する誇大広告が厳しく禁じられています。
つまり、正規の貸金業者であればあるほど「審査が緩い」と公言することはあり得ません。「ブラックでも100%融資」「審査なしで即日振込」などと謳う業者は、ほぼ例外なく無登録で違法な高金利を要求するヤミ金融(闇金)やソフト闇金、個人間融資を装った詐欺グループです。一度こうした違法業者に手を出してしまうと、法外な利息の請求や過酷な取り立て、個人情報の転売被害に巻き込まれるリスクが高まります。
「審査が緩い」と感じられるケースがあるのは、金融機関ごとにターゲット層やリスク許容度、審査のアプローチが異なるためです。甘い融資先を探すのではなく、各社の審査の仕組みを理解したうえで、自分の属性に合致した窓口を選ぶのが正規ルートでの借入れへの近道となります。
【データ比較】大手消費者金融の成約率と銀行カードローンの審査難易度
各金融機関が公表している決算資料や月次データを確認すると、審査通過の難易度には明確な差が存在することが分かります。大手消費者金融各社の成約率(新規申込者に対する貸付実行率)は概ね35〜42%前後で推移しており、申込者のうち約6割は審査に落ちているのが現実です。
| 融資機関タイプ | 成約率(審査通過率)の目安 | 審査基準・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 大手消費者金融 (プロミス・アコム・アイフル等) | 35% 〜 42% 前後 | ・スコアリングシステムによる自動審査 ・信用情報と属性データを瞬時に数値化 ・最短3〜20分程度のスピード融資 | スピードと利便性は業界随一。初回無利息期間などのサービスも充実しており、急ぎの資金調達における第一候補。 |
| 中小消費者金融 (セントラル・フクホー等) | 非公表 (体感値:20〜30%程度) | ・担当者による対面・ヒアリング重視の独自審査 ・過去の傷より現在の返済能力を個別評価 | 大手で機械的に落とされた場合の受け皿。過去に延滞履歴があっても、現在の収支が黒字であれば可決の余地がある。 |
| 銀行カードローン (メガバンク・ネット銀行) | 非公表 (体感値:15〜25%程度) | ・銀行独自の審査+保証会社による二重審査 ・警察庁データベース照会が必須 ・即日融資には非対応 | 金利は年1.5%〜14.5%程度と低水準だが審査難易度は高い。返済までの余裕があり、利息を抑えたい方向き。 |
銀行カードローン審査難易度が高い理由は、貸金業法とは別に金融庁の厳しい融資審査態勢強化の方針に従っている点に加え、保証会社(多くの場合は大手消費者金融や信販会社)による二重のチェックが行われるためです。低金利である分、貸し倒れリスクを極限まで抑える設計になっています。
一方、消費者金融成約率比較からも分かる通り、大手消費者金融は独自のスコアリング技術により、安定した収入があると判断できれば即座に融資枠を設定します。即日融資を希望し、かつ確実性を求めるのであれば、まずは成約率が安定して開示されている大手消費者金融おすすめの各社を軸に検討するのが合理的です。
大手と中小の違いとは?中小消費者金融の「独自審査」が持つ強みと特徴
大手消費者金融の審査に落ちてしまった場合、次に視野に入るのが中小消費者金融です。いわゆる「街金」と呼ばれる正規の登録貸金業者ですが、大手の審査基準とは根本的な思想の違いがあります。
大手消費者金融審査基準の根幹は、信用情報機関CICやJICCに蓄積された膨大なデータをベースにした「自動スコアリングシステム」です。年収、勤続年数、雇用形態、他社借入件数、過去の支払い履歴などを点数化し、一定の基準点に満たない場合はシステムが自動的に審査落ちの判定を下します。そのため、過去に数ヶ月の延滞履歴があるだけで、機械的に弾かれてしまうケースが少なくありません。
これに対し、中小消費者金融独自審査では、機械任せにせず担当者が申込者一人ひとりの生活状況や借入の背景を個別にヒアリングします。「過去に債務整理の経験があるが、現在は定職に就いて家計が安定している」「他社借入はあるものの、月々の収支バランスが取れており返済可能である」といった現在の実態を汲み取り、柔軟に融資の可否を判断してくれるのが大きな強みです。
ただし、中小消費者金融は大手と比べて上限金利が高め(年18.0%〜20.0%)に設定されることが多く、即時振込やスマホアプリでの借入といった利便性では大手に劣る傾向があります。大手の機械審査に通らない明確な理由がある場合の有力な選択肢と位置付けるのが適切です。
【実態検証】カードローン審査落ちの決定打となる5つの理由と現場のリアル
なぜ審査に落ちてしまうのか。金融機関の審査担当者がチェックしているポイントを分析すると、カードローン審査落ち理由には共通する5つの決定打が存在します。
第1の壁は総量規制年収3分の1の抵触です。貸金業法により、貸金業者からの借入総額は年収の3分の1を超えてはならないと厳格に定められています。すでに他社からの借入額がこの上限に達している場合、どんなに属性が優れていても審査を通過することは法律上不可能です。
第2の理由は信用情報機関CICやJICCに記録された異動情報、いわゆるブラック情報です。クレジットカードの支払いや携帯端末代金の分割払い、各種ローンの返済が61日以上または3ヶ月以上遅延した場合、信用情報に「異動」と記載されます。この記録は完済後も最長5年間保持され、大手や銀行の審査では致命的なマイナス要因となります。
第3に挙げられるのが短期間での多重申込(申込ブラック)です。1ヶ月の間に3社も4社も同時に申し込むと、信用情報照会履歴から「返済に著しく困窮している」「他社で断られ続けている」と判断され、警戒レベルが一気に上がります。
第4は在籍確認の不成立です。申告された勤務先で本当に本人が働いているか確認が取れなければ、審査はストップします。勤務先が休業日であったり、個人情報保護を理由に電話の取り次ぎを完全に拒否されたりした場合、確認完了まで融資が実行されません。
第5は申込情報の虚偽記載や誤入力です。年収を多めに申告したり、他社借入件数を少なく偽ったりしても、信用情報機関の照会によって即座に露見します。意図的な虚偽申告とみなされれば、それだけで信用失墜となり審査落ちは免れません。
【2026年最新版】審査通過率を高めるコツと即日融資を成功させる実践法
融資の審査を有利に進め、スムーズにカードローン即日融資を受けるためには、いくつかの実践的なカードローン審査通過のコツを押さえておく必要があります。
最も基本的でありながら効果的な対策は、初回借入希望額を必要最小限(5万〜10万円程度)に設定して申し込むことです。金融機関側にとって少額融資は貸し倒れ時のリスクが低いため、審査のハードルが実質的に下がります。限度額は契約後に良好な返済実績を積むことで、後から増額申請が可能です。
周囲に知られずに手続きを完了させたい場合は、在籍確認なしカードローンとして運用されている大手消費者金融のサービスを選ぶのが定石です。現在の大手(アイフル、プロミス、アコムなど)は、原則として勤務先への電話連絡を行わず、社会保険証や給与明細書の画像提出による書類確認で在籍確認を代替するシステムを確立しています。
短期間の借入れであれば、大手各社が提供している無利息期間サービスの活用が欠かせません。「初回契約翌日から30日間無利息」などの特典を利用し、次の給料日などで一括返済できれば、金利負担を一切かけずに資金調達を完結させることが可能です。
申込手続きをWeb完結で行い、午前中などの早い時間帯に申請を済ませることも大切です。混雑する夕方以降の申込を避けることで、即日融資の確実性は大幅に向上します。
【プロの判断基準】カードローン利用をおすすめできる人・避けるべき人
カードローンは利便性が高い反面、使い方を誤ると多重債務への入り口になりかねません。客観的な視点から、利用に適している人と利用を見送るべき人の特徴を明確に整理します。
カードローン利用をおすすめできる人の条件
- 一時的な資金不足であり、次回給与日や賞与などで返済の目処が立っている人
- 無利息期間サービスを活用して短期間(30日以内など)で完済できる人
- 勤務先への電話連絡を避け、完全Web完結でプライバシーを守りながら借りたい人
- 過去に長期延滞などがなく、安定した毎月の収入を維持している人
カードローンの利用を今すぐ見送るべき人の条件
- 他社の借入を返済するために新たなカードローンを探している人(自転車操業状態)
- 生活費の恒常的な赤字を埋める目的で借入れを繰り返そうとしている人
- すでに総量規制(年収の3分の1)の上限近くまで他社借入がある人
- 現在の収入が極めて不安定で、毎月の最低返済額を捻出できない人
すでに返済のための借入れを考えている段階であれば、新たなカードローンを申し込むのではなく、自治体の生活福祉資金貸付制度の相談窓口や、弁護士・司法書士による債務整理(任意整理や個人再生など)の専門相談を優先するべきです。
【審査が緩いカードローン】に関するよくある質問(FAQ)
Q1:職場への電話なしで、誰にもバレずに即日融資を受けることはできますか?
A1:大手消費者金融(アイフル、プロミス、アコム、SMBCモビットなど)では、原則として勤務先への電話連絡を行わない方針を明示しています。健康保険証や直近の給与明細書などの提出による「書類審査」で在籍確認を完了できるため、会社や家族に知られるリスクを最小限に抑えて即日融資を受けられます。
Q2:信用情報機関に延滞情報が載っている(ブラック)状態でも借りられるところはありますか?
A2:大手消費者金融や銀行カードローンの審査通過は極めて困難です。ただし、中小消費者金融(フクホー、セントラルなど)の場合、現在の就労状況や収支バランスに基づいた独自審査を行っているため、過去の延滞が解消されており、現在安定した返済能力があると認められれば融資を受けられる可能性があります。
Q3:銀行カードローンは消費者金融より審査が厳しいと言われるのはなぜですか?
A3:銀行カードローンは年1.5%〜14.5%程度と上限金利が低く設定されているため、貸し倒れリスクを避ける目的で審査基準が厳格です。さらに、銀行独自の審査に加えて保証会社(消費者金融や信販会社)による審査も行われる「二重審査構造」であること、反社会的勢力排除のため警察庁データベースへの照会が義務付けられていることが難易度を高める要因となっています。
Q4:一度に複数のカードローン会社へ申し込むと審査に影響しますか?
A4:明確に悪影響を及ぼします。短期間に複数社へ申し込むと「申込ブラック」と呼ばれる状態になり、資金繰りに著しく困窮していると判断されて全滅する原因になります。カードローンへの申込は、成約率やサービス内容を比較したうえで、必ず1社に絞って行うのが鉄則です。
まとめ:客観的な審査基準を理解し安全で確実な選択を
「審査が緩いカードローン」という都合の良い抜け道は、健全な金融市場には存在しません。無審査や極甘審査を謳う甘言の背後には、闇金をはじめとする深刻な法的トラブルが常に潜んでいます。
資金調達を成功させる唯一の確実なルートは、大手消費者金融の成約率データや中小消費者金融の独自審査の特性を正しく理解し、自らの信用情報と照らし合わせて最適な1社を選ぶことです。借入希望額を必要最小限に抑え、書類での在籍確認や無利息期間などのサービスを戦略的に活用しながら、無理のない返済計画に基づいたスマートな利用を心がけてください。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
