自転車保険はコンビニが最安?大手3社徹底比較と後悔しない選び方
全国の自治体で自転車保険の加入義務化がほぼ出揃い、警察や学校、職場からのチェック体制も一段と厳格化しています。「明日から通勤で自転車を使う」「子どもの通学許可証を出すために今すぐ加入証明書が必要」という切迫した場面で、駆け込み寺として頼りにされているのが身近なコンビニエンスストアです。
セブン-イレブン、ローソン、ファミリーマートの各社は、店頭のマルチメディア端末を使ってその場で加入できる手軽さを前面に打ち出しています。しかし、店頭ポスターの「月々数百円」「ワンコイン感覚」というキャッチコピーだけを見て安易にレジへ向かうと、思わぬ落とし穴に直面しかねません。補償内容の決定的な差や、家族構成によるコストパフォーマンスの逆転など、契約前に知っておくべき事実を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ各社の単身プランは年額約4,000円〜5,000円(月換算300〜400円台)が相場であり、レジ決済完了直後から補償がスタートする即時性が最大の強み。
- 要点2:大手3社で引受保険会社(三井住友海上・東京海上日動・損保ジャパン)が異なり、個人賠償責任の補償上限額や示談代行、ロードサービスの有無に明確な差が存在する。
- 要点3:家族型を契約する場合や、すでに加入している自動車保険・火災保険に個人賠償特約が付帯している場合は、コンビニで新規契約すると保険料の二重払いになるリスクがある。
【2026年最新比較】セブン・ローソン・ファミマの自転車保険スペックと月額相場
コンビニで加入できる自転車保険は、基本的に1年単位の掛け捨て型です。月払いではなく年払い一括が原則ですが、月額換算すると約300円〜400円台前半に収まり、これが自転車保険月額費用相場のひとつの基準となっています。現在店頭で展開されている主要3社のスペックを整理しました。
| 比較項目 | セブン-イレブン | ローソン | ファミリーマート |
|---|---|---|---|
| 引受幹事保険会社 | 三井住友海上火災保険 | 東京海上日動火災保険 | 損害保険ジャパン |
| 本人型・年間保険料 | 4,380円(月換算365円) | 4,500円(月換算375円) | 4,490円(月換算約374円) |
| 個人賠償責任補償上限 | 最高3億円 | 最高3億円 | 最高3億円 |
| 示談交渉代行サービス | あり(国内事故対応) | あり(国内事故対応) | あり(国内事故対応) |
| ロードサービス付帯 | なし | なし | なし |
| 加入手続き端末 | マルチコピー機 | Loppi(ロッピー) | マルチコピー機 |
スペック表からも明らかなように、本人型プランの年間保険料の差はわずか100円〜200円程度にとどまります。いずれも自転車保険義務化対応の要件を満たす設計となっており、相手に重大な怪我を負わせた場合の個人賠償責任補償上限も3億円と、高額賠償判例(小学生の自転車事故で親に約9,500万円の賠償命令が出た事例など)を十分にカバーできる水準が確保されています。
【真相追及】コンビニ自転車保険は本当に最安値か?大手3社の決定的な違い
「自転車保険を安くコンビニで済ませるなら、結局どこが正解なのか?」という疑問に対し、編集部が導き出した結論は「本人型ならセブン-イレブンがわずかに最安だが、家族構成や付帯補償へのこだわりによって正解が分岐する」という点です。
まず純粋な自転車保険最安値比較という観点では、セブンイレブン自転車保険が年額4,380円と頭ひとつリードしています。しかし、ローソン自転車保険(年額4,500円)やファミリーマート自転車保険(年額4,490円)との差額はランチ代の半分以下。選定の決め手は数十円の安さではなく、各社が用意しているプラン構成の違いにあります。
特に注視すべきは「家族プラン」と「夫婦プラン」の料金体系です。家族全員を補償対象にしたい場合、ローソンやファミリーマートの家族型プランは年額1万円前後まで跳ね上がります。一方でセブン-イレブンも家族向けプランを用意していますが、世帯人数が4人、5人と増えるにつれて、コンビニ系のパッケージは「1人あたり数百円」という手軽さの恩恵が薄れていきます。
もし家族全員をまとめてカバーしたいのであれば、ネット完結型の独立系損保(au損保や楽天損保など)のプランと比較検討しなければ、自転車保険家族型最安の恩恵を取りこぼすことになります。コンビニ保険の最大の強みは、あくまで「単身者がその場で義務化をクリアするための手軽さ」に特化している点にあります。
【実態検証】利用者の口コミ評判と現場で見えた「即日加入」の落とし穴
コンビニ自転車保険即日加入というフレーズは非常に魅力的です。実際に現場の端末で手続きを行うとどのような体験になるのか、SNSや掲示板に寄せられたコンビニ自転車保険口コミ評判と合わせて検証しました。
多くの利用者が評価しているのは、その圧倒的なスピード感です。「出勤途中に条例義務化を思い出してセブンに駆け込み、5分で加入証明書(領収証書)を手に入れた」「スマートフォンの操作が苦手でも、店頭のマルチコピー機で画面の指示に従うだけで完結した」という声が多数を占めます。
しかし、現場でのオペレーションには特有のストレスや見落としがちなポイントも潜んでいます。
第一に、「店舗の端末前で立ち止まって長文の個人情報を入力する手間」です。氏名、住所、生年月日、電話番号などをタッチパネルで入力する作業は、混雑時間帯のコンビニでは周囲の視線が気になり、思いのほか心理的プレッシャーがかかります。この摩擦を避けるには、事前に自宅やスマホから各社の専用サイトで事前予約(情報入力)を行い、発行されたバーコードや予約番号を店頭端末にかざすだけの状態にしておくのが賢明です。
第二に、「支払いを完了した瞬間に補償が開始される」というタイムラグの誤解です。端末から出力された申込券を持ってレジで会計を済ませた段階で受取確認がなされ、保険の責任が開始されます。端末で券を発行しただけでレジを通していない状態では、万が一の事故が起きても一切補償されません。レジで発行される受領印付きの「レシート(保険契約証拠書類)」こそが、学校や職場へ提出する加入証明書の原本となります。
一般に知られていない盲点とネットの誤解|二重払いと示談代行の罠
コンビニ自転車保険を検討する際、専門家が最も警鐘を鳴らすのが「保険料の二重払い」です。ネット上では「自治体で義務化されたから、急いで自転車専用の保険に入らなければならない」という思い込みが散見されますが、これは法的な誤認を含んでいます。
条例が求めているのは、あくまで「相手への賠償資力を確保すること(個人賠償責任保険への加入)」であり、「自転車」と名の付く保険に単体で入ることではありません。実は、以下のような既存の契約に特約として組み込まれているケースが非常に多いのです。
- 自家用車の自動車保険(日常生活賠償特約・個人賠償責任特約)
- 賃貸契約や持ち家の火災保険(個人賠償責任補償特約)
- 所有しているクレジットカードの付帯補償・オプション保険
- 勤務先の団体保険や、PTA・学校で加入した傷害保険
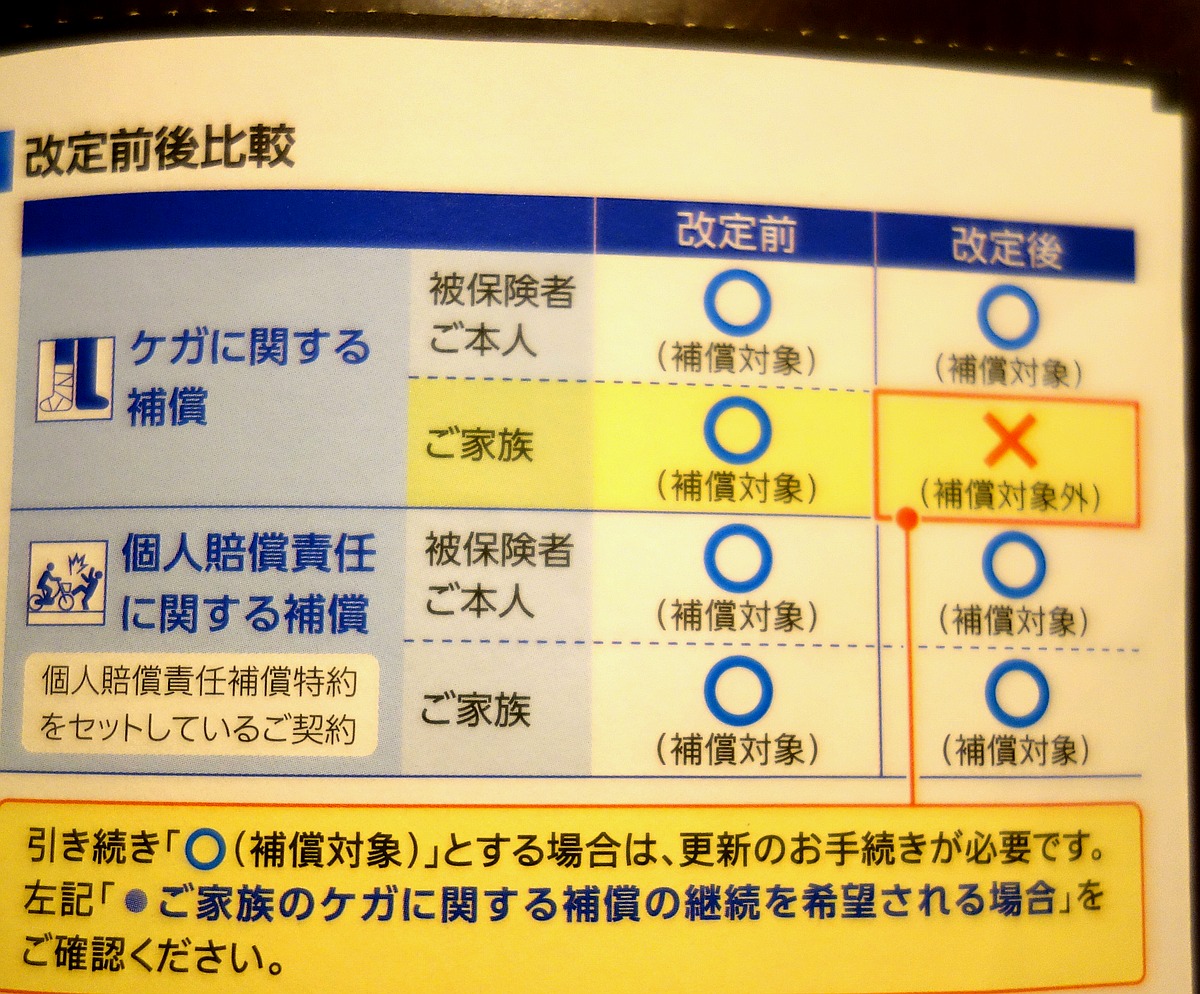
すでに自動車保険や火災保険で「個人賠償責任特約(示談代行付き)」に加入している場合、コンビニで改めて自転車保険を契約すると、賠償責任の補償が完全に重複します。二重に加入していても、相手への損害賠償金が2倍支払われるわけではありません(実損填補の原則)。自分のケガに対する少額の入院日額保険金のためだけに、無駄な年額保険料を払い続ける事態に陥ってしまいます。
また、示談交渉代行サービスについても正確な理解が必要です。コンビニ大手3社の引受保険会社(三井住友海上、東京海上日動、損保ジャパン)は、いずれも国内事故に関する示談代行サービスを付帯しています。しかし、被害者側に100%の過失がある事故(こちらに過失が一切ない「もらい事故」)の場合、弁護士法72条(非弁活動の禁止)の規定により、保険会社は被害者に代わって示談交渉を行うことができません。この限界を理解せずに「どんな事故でも保険会社が相手と話し合ってくれる」と過信するのは危険です。
【プロの結論】おすすめできる人・見送るべき人の特徴
市場の選択肢が多様化する中、コンビニの自転車保険を選択すべき人と、別の選択肢を探すべき人の境界線は明快です。
▼コンビニ自転車保険を選ぶべき人
- 今日・明日中に加入証明書が必要な人(学校への提出、会社の通勤許可申請など)
- クレジットカードを持っておらず、店頭の現金決済で済ませたい人
- 自動車や持ち家を所有しておらず、火災保険等の特約重複がない一人暮らしの人
- ネット完結型の複雑なプラン選びを避け、標準的な補償を手早く確保したい人
▼別の保険を検討・見送るべき人
- 配偶者や子どもを含め、世帯全員分を最も安いコストでまとめたい人
- すでに自動車保険や火災保険を契約しており、月額100円〜200円程度の特約追加で済む人
- 高価なロードバイクに乗っており、事故現場からのレッカー移動(ロードサービス)を必須とする人
店頭で迷わない!コンビニ自転車保険の手続き方法
店頭での手続きを最短化し、スムーズに加入を完了させるためのコンビニ自転車保険手続き方法を整理しました。どのチェーンでも、事前のWeb予約を活用するのが最も合理的です。
ステップ1:スマートフォンからの事前エントリー
各社の公式ポータルサイト(セブン-イレブンなら「セブン-イレブンで入る自転車保険」、ローソンなら「ローソン保険」、ファミリーマートなら「ファミマの自転車保険」)にアクセスし、氏名や連絡先を入力して「予約番号(QRコード/バーコード)」を発行します。これにより、店頭端末での文字入力が一切不要になります。
ステップ2:店頭マルチメディア端末の操作
セブン-イレブンおよびファミリーマートは「マルチコピー機」、ローソンは「Loppi」の画面メニューから「保険」を選択します。予約番号を入力するか、スマホのバーコードを読み取り機にかざすだけで、内容確認画面に進みます。
ステップ3:申込券の発券とレジ決済
画面の最終確認ボタンを押すと、端末から有効期限付きの「申込券(バーコード付き用紙)」が出力されます。これを持って30分以内にレジへ向かい、年間保険料を支払います。現金支払いのほか、各チェーンが対応する電子マネー(nanacoなど)が利用可能な場合もあります。
ステップ4:加入証明書の受け取り
レジで代金を支払うと、「取扱明細書兼受領証」が発行されます。これが正式な加入の証左となります。提出が必要な場合は、この用紙をコピーして提出するか、後日自宅に届く証券(またはWeb上の証券確認画面)を利用します。
【自転車保険 安い コンビニ】に関するよくある質問(FAQ)
Q1:コンビニで加入手続きを完了させた場合、その瞬間から事故の補償対象になりますか?
A1:はい、レジでの支払いが完了した瞬間から補償が開始されます。ただし、事前のWeb予約時に「補償開始希望日」を翌日以降に設定した場合は、指定した日の午前0時から有効となります。「今すぐ有効にしたい」場合は、開始日を当日に設定してレジで支払いを済ませてください。
Q2:子どもが通学で使う場合、親の名義でコンビニから加入できますか?
A2:可能です。契約者(保険料を支払う人)を親、被保険者(補償の対象となる人)をお子様として登録する形式をとります。なお、未成年者が単独で契約者になることはできないため、保護者が店頭端末またはWeb予約で手続きを行う必要があります。
Q3:自転車がパンクしたりチェーンが切れたりした場合のレッカー代は補償されますか?
A3:コンビニ大手3社が店頭端末で取り扱う標準的な自転車保険には、自走不能時のロードサービス(自転車レッカー搬送)は付帯していません。パンクや故障時の無料搬送を希望する場合は、au損保などロードサービスが付帯されたネット損保の専用プランを検討する必要があります。
まとめ:失敗しないための判断基準
自転車事故による損害賠償額の高額化と全国的な条例義務化の波を受け、自転車保険は「入っていれば安心」なものから「乗る以上は必須の社会的インフラ」へと位置づけが変わりました。
コンビニの自転車保険は、「年額4,000円台(月換算300円台半ば)」「即日加入可能」「賠償上限3億円+示談代行付き」という、単身者が手軽に義務化をクリアするための条件を最高水準でクリアしています。セブン、ローソン、ファミマの3社間に大きな実質的格差はないため、最寄りの通いやすい店舗を選んで問題ありません。
ただし、レジへ向かう前に一度だけ「自動車保険や火災保険に特約がついていないか」を確認してください。もし既存の特約がない単身者であれば、コンビニのマルチコピー機こそが、最短かつ確実に安全を手に入れる最良の選択肢となります。 (出典: 自転車保険 安い コンビニ(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
