厚生年金の受給額は実際いくら?平均月額と年収別早見表【2026年最新】
「現役時代に毎月高い保険料を給与から引かれてきたのに、老後は実際にいくら振り込まれるのか」「公的年金だけで生活していけるのか」――物価高や社会保険料の負担増が続く2026年現在、多くの現役世代やリタイア間近のシニア層から切実な不安の声が上がっています。将来設計を立てる上で最も重要なのは、漠然とした不安を抱くことではなく、公的統計が示す正確な支給水準と「手取りの実額」を冷静に把握することです。
年金受給額は、現役時代の平均年収と厚生年金への加入月数、そして受給開始時期によって大きく変動します。さらに、額面通りの全額が手元に入るわけではなく、税金や介護保険料などが天引きされる「手取り額の壁」も存在します。本記事では、厚生労働省や日本年金機構の最新データに基づき、年収別の受給額早見表から男女別・世帯別の平均月額、減額を避けるための制度上の注意点まで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の全体平均受給額は月額約14.5万円〜15万円(基礎年金含む)。ただし男性平均は約16.3万円、女性平均は約10.6万円と大きな性別間格差が存在する。
- 要点2:年金は「額面通り」振り込まれるわけではなく、税金や健康保険・介護保険料が天引きされて実際の手取りは約85〜90%程度に目減りする。
- 要点3:2026年の年金制度改正動向を踏まえ、在職老齢年金の減額基準や繰り下げ受給(最大84%増額)を戦略的に活用することが老後防衛の鍵となる。
【2026年最新】厚生年金の受給額は平均いくら?男女別・中央値のリアルな実態
厚生労働省が公表した年金事業年報および最新統計データによると、老齢基礎年金を含む厚生年金平均受給額は月額約14万6,000円(全体平均)となっています。しかし、この数値をそのまま受け取ると、ご自身の受給予測を見誤る危険性があります。
年金額は就労年数や生涯年収に比例するため、男女間で受給額に顕著な差が生じています。厚生労働省の統計調査から導き出された最新の受給額データを整理すると、以下のようになります。
- 男性の平均受給額:月額 約16万3,000円(年額 約195万6,000円)
- 女性の平均受給額:月額 約10万6,000円(年額 約127万2,000円)
- 国民年金のみ(受給権者全体):月額 約5万6,000円(満額で月約6万8,000円水準)
ここで着目すべきは、国民年金と厚生年金の受給額違いだけではなく、「平均値」と「中央値」の乖離です。平均値は一部の高所得層(生涯高年収を維持した役員・エリート会社員など)が数値を押し上げる傾向にあります。受給者全体を金額順に並べた真ん中の数値である厚生年金受給額中央値を見ると、男性で月額約15万円前後、女性で月額約10万円前後がボリュームゾーンとなっており、平均値よりも1万〜1.5万円程度低いのが実情です。
特に自営業やフリーランス期間が長かった方、または非正規雇用期間が長かった方は、この中央値をさらに下回るケースが珍しくありません。統計上の平均値だけを見て安心するのではなく、自身の就労履歴に照らし合わせた個別の確認が不可欠です。
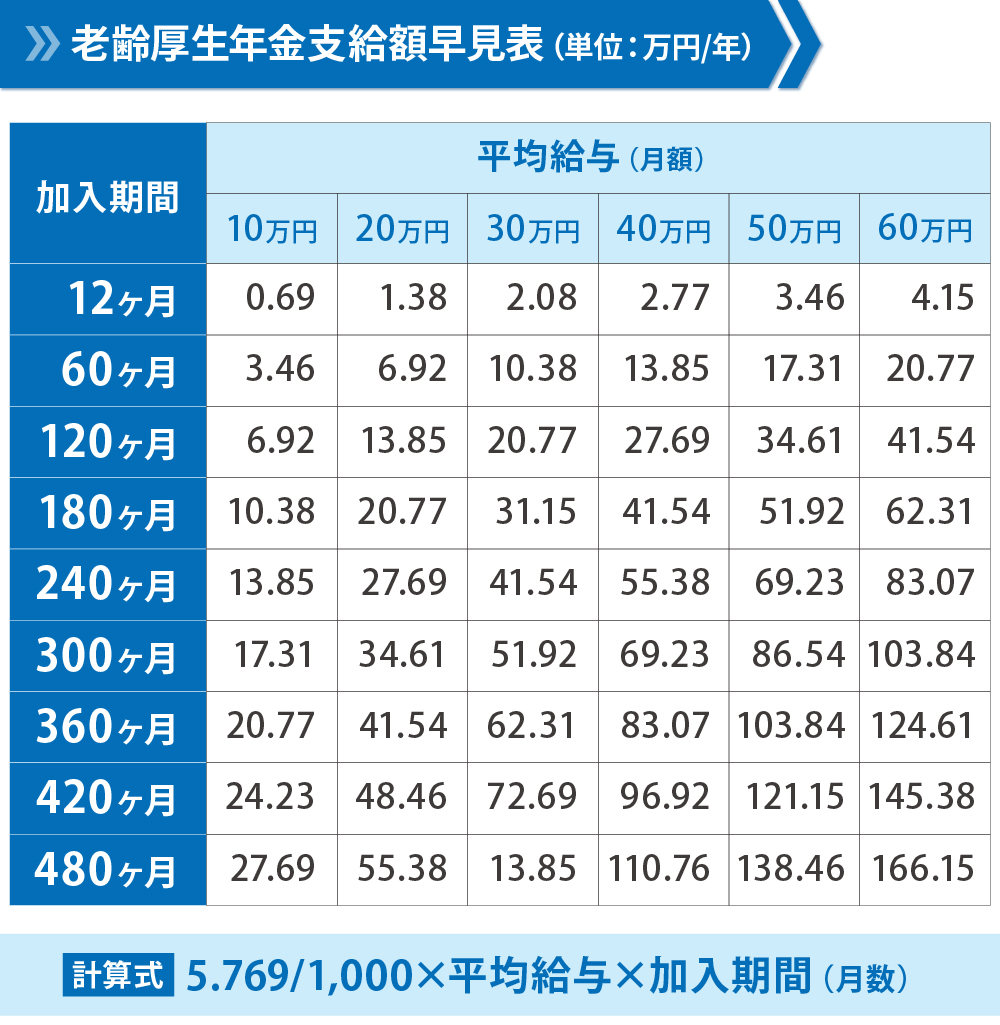
【年収別】厚生年金受給額早見表|生涯年収と加入年数ごとのシミュレーション
原則として65歳厚生年金受給額は、「老齢基礎年金(定額)」と「老齢厚生年金(報酬比例部分)」の2階建てで構成されます。報酬比例部分は、現役時代の「平均標準報酬月額(賞与を含む生涯平均年収を12で割ったもの)」に一定の乗率(平成15年4月以降は5.481/1000)と「厚生年金加入月数」を掛けて算出されます。
将来受け取れるおおよその目安を把握するため、40年間厚生年金に加入し、65歳から受給開始した場合の年収別厚生年金受給額をまとめた厚生年金受給額早見表を以下に示します。
| 生涯平均年収 | 加入20年(月額見込み) | 加入30年(月額見込み) | 加入40年(満期・月額見込み) |
|---|---|---|---|
| 300万円 | 約6.1万円 | 約8.8万円 | 約11.5万円 |
| 400万円 | 約7.1万円 | 約10.2万円 | 約13.3万円 |
| 500万円 | 約8.0万円 | 約11.6万円 | 約15.1万円 |
| 600万円 | 約8.9万円 | 約12.9万円 | 約17.0万円 |
| 700万円 | 約9.8万円 | 約14.3万円 | 約18.8万円 |
| 800万円 | 約10.7万円 | 約15.7万円 | 約20.6万円 |
※上記は2026年時点の基礎年金満額(約6.8万円/月)を合算し、標準的な計算式で算出した概算値です。実際の受給額は物価スライドやマクロ経済スライドの調整によって毎年度改定されます。
この表から分かる通り、大卒から定年まで40年間勤め上げ、生涯平均年収が500万円だった会社員の場合、65歳以降に受け取れる金額は月額約15.1万円です。平均年収が700万円を超える高所得層であっても、単身での受給額は月18万〜19万円前後に留まります。公的ツールである「ねんきん定期便」や「ねんきんネット」を活用した厚生年金受給額シミュレーションを定期的に行い、ご自身の正確な見込み額を把握しておくことが極めて重要です。
世帯タイプ別の受給モデル検証|夫婦・独身ごとの月額目安と格差
年金の受給額は、個人単位の計算だけでなく「世帯全体でいくら入るか」という視点が生活設計を大きく左右します。特に夫婦の働き方や独身世帯の違いによって、家計に流入するキャッシュフローは劇的に変化します。
1. 夫婦世帯の受給パターン比較
厚生労働省のモデル年金でよく使われる「夫が会社員(40年加入・平均年収500万円)、妻が専業主婦(国民年金40年加入)」の場合、厚生年金夫婦受給額平均は月額約22万〜23万円となります。これに対し、夫婦ともに正社員として定年まで勤め上げた「共働き夫婦モデル(双方が平均年収450万〜500万円)」では、夫婦合算で月額約28万〜31万円に達します。
共働き世帯と片働き世帯の間には、老後年金において月額5万〜8万円、年間で60万〜100万円近い恒常的な受給格差が生じる計算になります。
2. 単身(独身)世帯の受給実態
未婚率の上昇や離別・死別により増加している単身世帯における独身厚生年金受給額平均は、生活の維持においてよりシビアな現実を突きつけます。
- 独身男性(元会社員):月額 約15万〜16.5万円
- 独身女性(元会社員):月額 約11万〜13.5万円
単身世帯の場合、住居費や光熱費などの固定費を1人で全額負担しなければなりません。総務省の家計調査によると、高齢単身無職世帯の月平均支出は約14万〜15万円となっており、年金受給額が平均を下回る独身女性や非正規期間の長かった単身者の場合、公的年金だけでは毎月数万円単位の赤字に直面する構造が浮き彫りになっています。

「思ったより少ない…」落とし穴を暴く!厚生年金手取り額計算と税・社会保険料の壁
リタイアを迎えたシニアが最初に直面する最大のショックが、「年金通知書に書かれた金額より、口座への振込額が明らかに少ない」という現象です。年金は給与と同様に雑所得として課税対象となり、公的保険料が源泉徴収(特別徴収)されます。
手取りを圧縮する4大天引き項目
65歳以降の公的年金からは、主に以下の4項目が自動的に差し引かれます。
- 介護保険料:65歳以上は原則として年金から直接天引き(自治体により異なるが月5,000円〜8,000円程度)。
- 国民健康保険料(75歳以降は後期高齢者医療保険料):前年の所得に応じて算出され天引き。
- 所得税および復興特別所得税:公的年金等控除や基礎控除を引いた後の課税所得に対して課税。
- 住民税:前年の年金所得等に応じて課税され天引き。
実際にどれくらい手取りが目減りするのか、標準的な厚生年金手取り額計算のシミュレーション例を見てみましょう。
【事例:単身者・65歳・年金受給額面が月額20万円(年額240万円)の場合の手取り試算】
- 額面受給額(月額):200,000円
- 国民健康保険料(月額換算):約9,500円
- 介護保険料(月額換算):約6,500円
- 所得税・復興特別所得税(月額換算):約4,500円
- 住民税(月額換算):約6,000円
- 天引き合計額:約26,500円
- 実質手取り振込額:約17万3,500円(手取り率:約86.8%)
一般的に、年金の手取り額は額面の約85%〜90%になります。額面で「月20万円もらえるから老後は安心」と家計プランを立てていると、毎月2万〜3万円、年間で30万円以上の資金ショートを起こすことになります。マネープランを策定する際は、常に「額面の85%」をベースラインとして厳格に見積もる姿勢が不可欠です。
働き損と受給タイミングの真実|在職老齢年金減額基準と繰り下げ受給増額率
年金額を最大化しようとする際、必ず知っておかなければならない2大制度が「在職老齢年金」と「繰り下げ受給」です。これらを誤解したまま行動すると、受け取れるはずの年金を消失させたり、手取り効率を著しく落としたりするリスクがあります。
1. 60代後半で働く人の壁:在職老齢年金の仕組み
65歳以降も会社員等として厚生年金に加入しながら働く場合、給与(総報酬月額相当額)と厚生年金(基本月額)の合計が一定基準を超えると、厚生年金の一部または全額が支給停止となります。この基準を在職老齢年金減額基準と呼びます。
現行制度では、給与と年金の合計が月額50万円を超えると、超えた分の半額が年金からカットされます。例えば、給与月額が40万円、厚生年金の報酬比例部分が月額16万円の場合、合計は56万円となり基準を6万円オーバーします。その結果、超過分の半額である月3万円が年金から削られ、実際の年金受給額は13万円に減額されます(※基礎年金部分は全額支給されます)。
なお、2026年年金制度改正動向においても、シニア層の就労意欲を阻害しているとして支給停止基準の引き上げや制度廃止が継続議論されていますが、現行法下で働くシニアは「働きすぎて年金が大幅カットされるゾーン」を事前に把握しておく必要があります。
2. 繰り下げ受給の驚異的な増額率と損益分岐点
公的年金は、65歳で受け取らずに66歳〜75歳までの間で受給開始を遅らせる「繰り下げ受給」を選択できます。厚生年金繰り下げ受給増額率は1ヶ月あたり+0.7%となっており、遅らせた期間に応じて生涯にわたり年金額が永久に増額されます。
- 66歳まで繰り下げ(1年遅縮):+8.4% 増額
- 70歳まで繰り下げ(5年遅縮):+42.0% 増額
- 75歳まで繰り下げ(10年遅縮):+84.0% 増額
例えば、65歳時点で月額15万円受給できる人が70歳まで繰り下げると月額約21.3万円に、75歳まで繰り下げると月額約27.6万円まで恒久的に跳ね上がります。ただし、受給開始を遅らせる期間は年金が1円も入らないため、「元を取る(累計受給額が65歳受給開始を上回る)損益分岐点」は、受給開始から概ね11年10ヶ月〜12年後(70歳受給開始なら82歳前後、75歳受給開始なら87歳前後)となります。

【実態検証】利用者の生の声と現場目線で見えたリアル
年金受給の実態について、知恵袋やSNSなどのコミュニティ、リタイア世代を対象とした各種家計アンケートでは、公的アナウンスとは異なるリアルな葛藤や声が数多く見受けられます。
【67歳・元メーカー営業職(男性)の手記・証言】
「年金定期便に『見込み額年210万円』とあったので月17万円以上使えると計算していたが、実際に口座へ振り込まれたのは初回から月15万円ちょっと。健康保険と介護保険の引かれ具合が想像以上だった。趣味のゴルフや旅行の予算を削らざるを得ず、65歳で完全にリタイアしたことを少し悔やんでいる」
【65歳・元パート勤務(女性・単身)のコミュニティ投稿】
「夫と死別し、自身の厚生年金と遺族年金を受け取っているが、合計で手取り11万円台。賃貸マンションの家賃を払うと手元に5万円しか残らない。食費と光熱費で消えてしまい、医療費の負担が重くのしかかる。現役時代にiDeCoや新NISAでもっと自分名義の資産を作っておくべきだった」
現場の声から浮き彫りになるのは、「額面と手取りのギャップに対する認識不足」と「単身化リスクへの備えの遅れ」です。公的年金は優れた長寿保険である一方、現役時代の生活レベルをそのまま維持できる装置ではないという冷徹な現実を物語っています。
一般に知られていない盲点とネットの誤解
インターネット上やシニアコミュニティでは、制度の複雑さゆえに誤った情報や都市伝説が流布されがちです。ここでは代表的な2つの誤解を正します。
誤解1:「繰り下げ受給をすればするほど、無条件で手取りも84%増える」
これは最も多い盲点の一つです。年金の額面が42%や84%増えると、それに伴って所得税率や住民税額が上がり、国民健康保険料や介護保険料の負担区分も上位ステージへ跳ね上がります。さらに、医療費の自己負担割合が「1割」から「2割」または「3割」へ引き上げられるリスクも高まります。額面が84%増えても、実際の手取り増額率は約65%〜70%程度に目減りするケースがあることを計算に入れておく必要があります。
誤解2:「共働きで夫が亡くなったら、夫と自分の年金が両方全額もらえる」
配偶者が亡くなった場合の遺族厚生年金は、「亡くなった配偶者の厚生年金の4分の3」と「自身の厚生年金」を比較調整するルールになっています。自身が厚生年金を受給している場合、まず自身の厚生年金が全額支給され、遺族厚生年金がそれを上回る差額分のみが上乗せ支給されます。ネット上で囁かれる「夫婦の厚生年金が丸ごと合算されて2倍入る」といった情報は完全な誤りです。
【プロの結論】老後資金で後悔しないための判断基準と賢い出口戦略
公的年金を巡る客観的データを踏まえ、リタイア期に向けてどのような出口戦略を取るべきか、ファイナンシャル・視点から明確な判断基準を提示します。
繰り下げ受給を積極的に選択すべき人
- 65歳以降も十分な勤労収入や副収入がある人:日々の生活費を給与で賄えるため、年金を無理に受給せず繰り下げて生涯受給額のベースを引き上げるのが合理的です。
- 健康状態に自信があり、長寿家系の自覚がある人:85歳を超えて生存する場合、繰り下げの増額メリットが未受給期間の損失を完全に上回ります。
- 預貯金や有価証券などの金融資産に余裕がある人:手元資金を取り崩しながら70歳前後まで待機できるため、最強の終身インフレヘッジを作ることができます。
65歳(またはそれ以前)から速やかに受け取るべき人
- 退職後の生活資金が枯渇し、貯蓄の取り崩しに耐えられない人:無理に繰り下げを行って生活苦に陥ったり、高金利のローンを組んだりするのは本末転倒です。
- 健康上の不安を抱えている人:損益分岐点である80代前半を迎える前に万が一の事態が生じた場合、受給総額で大きく下回るリスクがあります。
- 年金を原資にして新NISA等の投資信託で運用益を狙いたい人:年金を受け取りつつ非課税投資枠を活用して運用益を積み上げるアプローチを選ぶ場合は、定時受給が適しています。
老後生活の安定は、公的年金という「強固な土台」の上に、退職金、iDeCo・企業型DC、新NISAによる私的年金形成をいかに組み合わせて多層構造を作るかによって決まります。まずは自身の正確な受給見込み額を知り、そこから逆算した家計管理を今日から始めることが最善の防衛策です。
【厚生年金の受給額】に関するよくある質問(FAQ)
Q1:自営業から転職して会社員になった場合、年金額はどう計算されますか?
A1:自営業期間(第1号被保険者)は「国民年金(老齢基礎年金)」として計算され、会社員期間(第2号被保険者)は基礎年金に加えて「厚生年金(報酬比例部分)」が上乗せされます。年金手帳やマイナンバーに記録が統合されていれば、65歳時に両方の期間を合算した年金が一括して支給されます。
Q2:加給年金とは何ですか?どのような人がもらえますか?
A2:加給年金とは、厚生年金に20年以上加入している人が65歳になった時点で、生計を維持している65歳未満の配偶者や子がいる場合に支給される「年金の家族手当」です。年額約40万円(配偶者加給年金の場合)が本人の老齢厚生年金に加算されます。配偶者が65歳になると加給年金は終了し、配偶者自身の基礎年金に「振替加算」として引き継がれます(配偶者の生年月日による制限あり)。
Q3:65歳を過ぎても年金保険料を払い続けるメリットはありますか?
A3:あります。70歳未満まで厚生年金に加入して働いた場合、納付した保険料は翌年10月の年金額改定(在職定時改定)によって即座に反映され、将来受け取る老齢厚生年金額が毎年増額されます。また、国民年金の加入可能年数が40年に満たない場合は、60歳〜65歳未満の間で「任意加入」して基礎年金を満額に近づけることも可能です。
Q4:年金受給額は物価が上がると自動的に同じ割合で増えますか?
A4:物価や賃金の上昇に合わせて年金額も改定されますが、完全に同じ割合では増えません。少子高齢化に伴い年金の給付水準を自動調整する「マクロ経済スライド」という仕組みが発動するため、物価上昇率よりも改定率が低く抑えられ、実質的な購買力としては緩やかに目減りする構造になっています。
まとめ:現実の数値を把握して2026年からの老後設計を万全に
厚生年金の受給額は、現役時代の年収や加入期間によって一人ひとり異なり、平均して月10万〜16万円前後、夫婦モデルで月22万〜30万円前後が現実的な水準です。さらに、その額面から税金や社会保険料が差し引かれ、実際の手取りは約85〜90%になるという「構造的な目減り」を忘れてはなりません。
老後の生活設計で失敗しないための第一歩は、ねんきん定期便や公的シミュレーションで「手取りの実額」を把握することです。その上で、在職老齢年金の基準を意識した就労形態の選択、繰り下げ受給の活用、そして新NISAやiDeCoを併用した資産寿命の延伸を着実に進めていきましょう。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
