65歳年金手続きは放置で消滅?緑の封筒と書き方の落とし穴を徹底解説
65歳の誕生日を目前に控え、「年金は65歳になれば国から自動的に口座へ振り込まれる」と思い込んでいないでしょうか。日本の公的年金制度は、本人が申請して初めて支給が開始される「完全な請求主義」を採用しています。どれほど真面目に保険料を納め続けてきた方であっても、所定の手続きを踏まなければ年金は1円も支給されません。
誕生月の約3か月前になると、日本年金機構からご自宅の郵便受けへ届くのが、いわゆる「緑の封筒」です。封筒の中には重要な請求書類が同封されていますが、記入欄の選択ひとつで受給額が左右されたり、必要書類の不備で初回振込が何カ月も遅れたりするトラブルが年金相談窓口で後を絶ちません。制度の最新ルールに基づき、65歳からの受給開始手続きで絶対に失敗しないための実務手順と、現場で多発している盲点を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金は申請しなければ一切支給されず、受給権の発生から5年を経過すると時効によって受け取れない月分が発生するリスクがある。
- 要点2:誕生月3か月前に届く「緑の封筒」は、65歳の誕生日前日以降でなければ受付窓口へ提出できず、早期提出は返戻の対象となる。
- 要点3:マイナンバー連携により住民票などは原則不要となった一方、加給年金の対象配偶者がいる場合は戸籍謄本(全部事項証明書)の添付が必須となる。
【放置厳禁】65歳の年金手続きは何もしないと貰えない?制度の絶対ルール
公的年金は、行政側が自動的に受給権者の銀行口座へ振り込んでくれる仕組みではありません。国民年金法および厚生年金保険法において、受給権を行使するには本人の意思表示たる裁定請求が法律上の絶対要件と定められているためです。
何の手続きも取らずに放置した場合、年金が支給されないばかりか、民法および会計法の規定に準じた年金受給手続き期限(5年の消滅時効)のカウントダウンが容赦なく進行します。65歳から70歳までの5年間、何も手続きをせずに放置すると、5年を超えた過去の受給権から順次、法的に消滅していきます。「国が預かってくれているから後から全額まとめてもらえる」という認識は危険な誤解です。
万が一手続きを長期間忘れていた場合、過去5年分までは遡って一括請求できますが、それ以前の受給権は国の国庫へ帰属して二度と戻りません。生涯の生活基盤となる虎の子の老後資金を守るためにも、老齢基礎年金請求手続きおよび老齢厚生年金受給手続きは、所定のタイミングで確実に完了させる必要があります。
【実態検証】誕生月に届く「緑の封筒」とは?現場の声と開封時の注意点
65歳を迎える方の手元に、日本年金機構から郵送されるA4判サイズの案内が、実務現場で通称「緑の封筒」と呼ばれる年金請求パッケージです。同封されているのは、基礎年金番号やこれまでの年金加入記録があらかじめプレ印字された「年金請求書(国民年金・厚生年金保険老齢給付)」と返信用封筒、記入の手引きです。
現在、年金相談窓口やSNSのコミュニティでは、この緑の封筒を巡って以下のようなトラブルや混乱が頻繁に報告されています。
「早く手続きを終わらせようと、誕生月の初旬に窓口へ持参したら『誕生日の前日以降でないと受理できない』と突き返された」
「60代前半から特別支給の老齢厚生年金を受給していたため、同じ緑の封筒が来ると思っていたら、ハガキ形式の請求書が届いて見落としそうになった」
このように、請求書を提出できる時期には厳格な法律上の縛りがあります。年金の受給権は「誕生日の前日」に法律上発生するため、日本年金機構手続き窓口への提出やポストへの投函は、必ず誕生日の前日以降に行わなければなりません。例えば、9月15日生まれの方であれば、受給権が発生する9月14日以降でなければ書類は受理されず、返戻の手間が発生してしまいます。
【図解で迷わない】年金請求書の書き方と65歳年金必要書類の完全チェックリスト
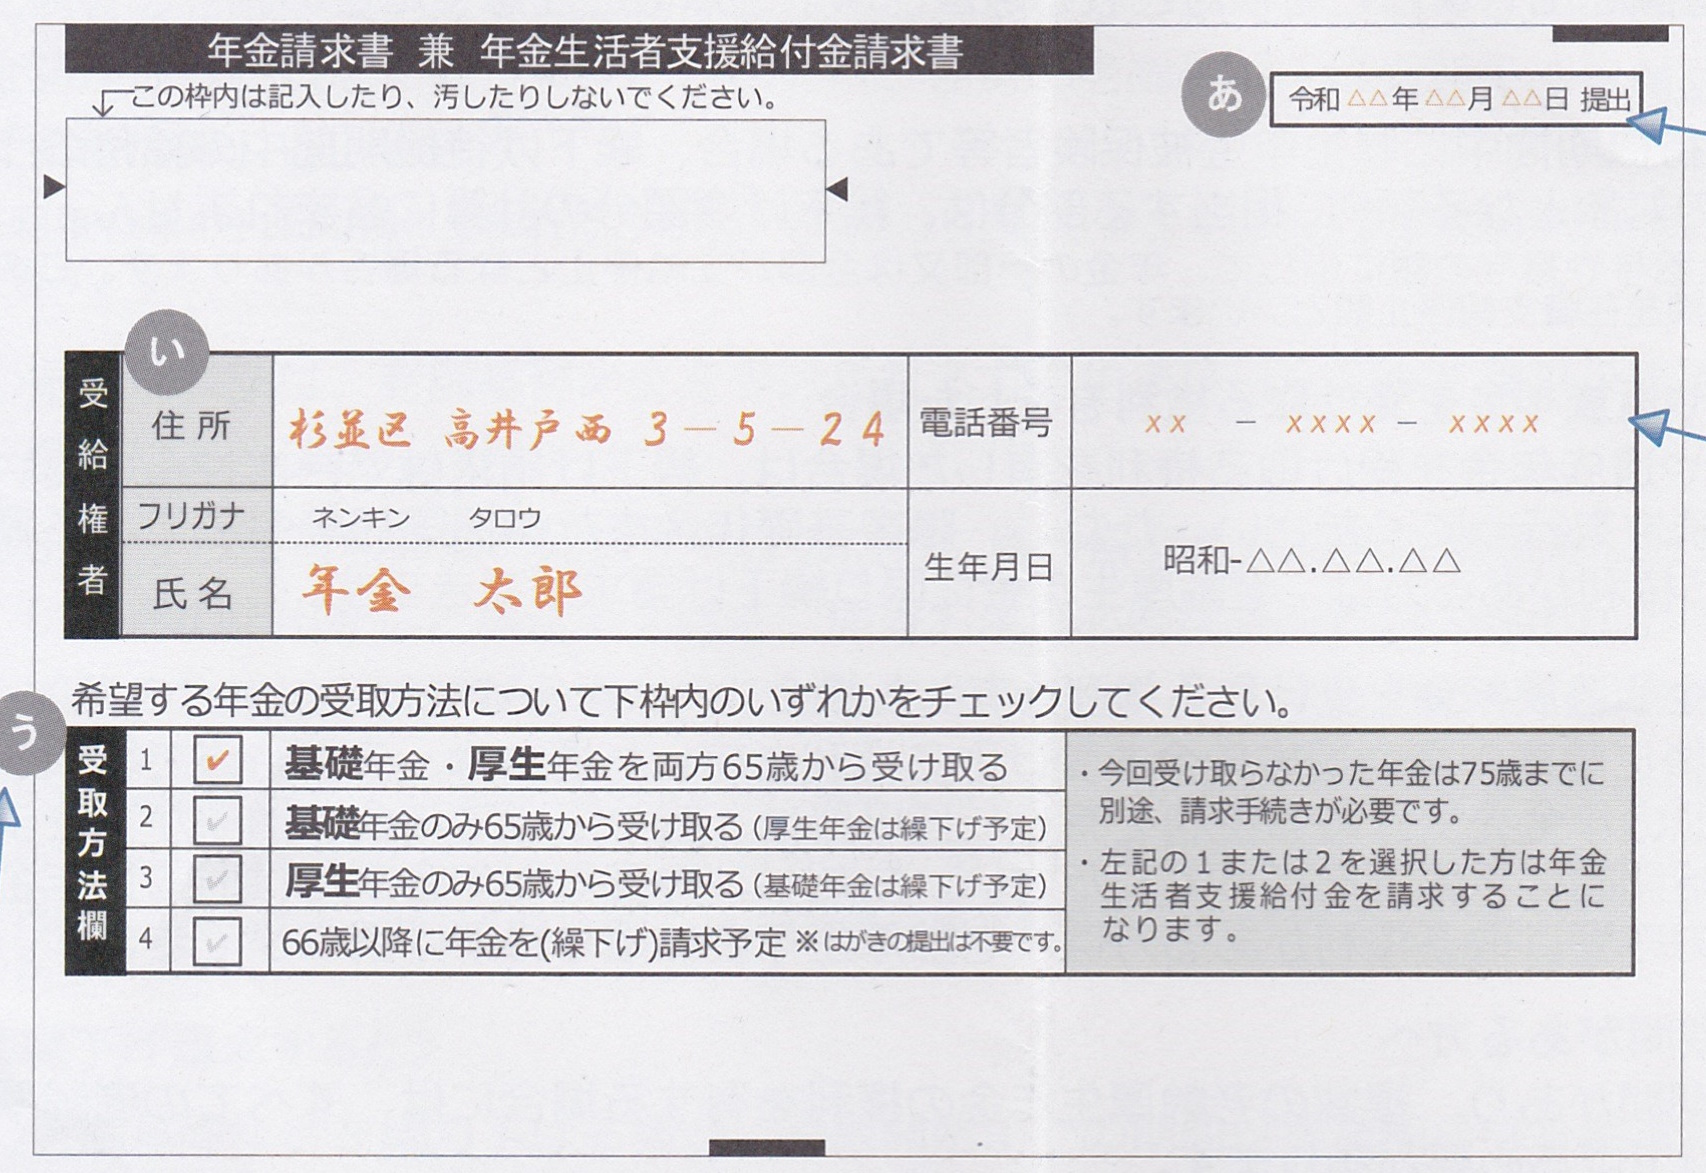
年金請求書を前にして多くの方が頭を抱えるのが、様式に配置された細かなチェックボックスです。特に判断を誤りやすいポイントが「年金請求書書き方」における受給選択欄の扱いです。
65歳から年金を受け取る場合は、請求書の「老齢基礎年金」「老齢厚生年金」のいずれの受給希望欄にも印をつけず、口座情報や基本情報を埋めて提出します。ここに誤って「繰下げを希望する」旨のチェックを入れてしまうと、本人の意図に反して受給開始が保留されてしまうため、細心の注意を払いましょう。
提出にあたって揃えるべき書類は、デジタル庁と日本年金機構の情報連携が進んだことで大幅に簡素化されました。マイナンバー年金手続きを活用する場合、原則として住民票の写しや所得証明書の提出は不要です。しかし、すべての書類が免除されるわけではありません。以下のチェックリストでご自身の状況を確認してください。
【65歳年金必要書類チェックリスト】
- 年金請求書(緑の封筒に同封されたもの):氏名・住所・生年月日・振込先口座などを黒ボールペンで記入。
- 本人確認書類:マイナンバーカードのコピー、または運転免許証などの身分証明書。
- 受取先金融機関の通帳またはキャッシュカードのコピー:請求書に金融機関の口座確認印をもらえない場合に必須。
- 戸籍謄本(戸籍全部事項証明書):※注意! 配偶者加給年金や振替加算の対象となる配偶者・子がいる場合は、続柄を公的に証明するため発行日から6か月以内の原本提出が必須。
- 世帯全員の住民票の写し:マイナンバー未収録の場合、または配偶者と別居しているが生計を同じくしている場合などに必要。
【比較検証】65歳受給開始 vs 繰下げ受給|損益分岐点と税金・社会保険料のリアル
65歳の手続きを迎えた受給権者に与えられる最大の選択肢が、65歳からすぐに受け取るか、それとも受給を遅らせて受給額を増やす年金繰り下げ受給手続きを取るかという判断です。
年金の支給開始は、66歳から75歳までの間で1か月単位で繰り下げることが可能です。増額率は1か月あたり0.7%、70歳まで繰り下げれば42%増、上限である75歳まで繰り下げれば最大84%増という極めて高い利回りが法律で保証されています。しかし、額面の増額率だけに目を奪われると、手取り額の計算で大きな誤算が生じます。
| 受給開始年齢 | 年金受給額の増減率(額面) | 損益分岐点の目安(受給総額ベース) | 編集部の見解・注意点 |
|---|---|---|---|
| 65歳(標準受給) | 基準額(±0%) | 基準時点 | 無職期間の生活費をカバー可能。加給年金も65歳から満額受給できる堅実な選択肢。 |
| 70歳繰下げ | +42.0% 増額 | 81歳11か月(受給開始から11年11か月) | 額面は大幅増だが、所得税・住民税・国民健康保険料の等級が跳ね上がり手取りは抑制される。 |
| 75歳繰下げ | +84.0% 増額 | 86歳11か月(受給開始から11年11か月) | 健康寿命との兼ね合いが極めてシビア。十分な金融資産がなければ生活破綻の懸念あり。 |
年金受給額が増加すると、それに連動して「所得税」「住民税」「国民健康保険料(または後期高齢者医療保険料)」「介護保険料」の自己負担額が跳ね上がります。夫婦合算の年金収入が一定ラインを超えると、医療費窓口負担が1割から2割、あるいは3割へと引き上げられるリスクも伴います。額面が42%増えたとしても、手取りの実際の増加幅は30%程度に留まるケースが一般的である点を冷静に計算しなければなりません。
また、65歳以降も会社員や役員として働き続ける方は、在職老齢年金支給停止の制度枠組みを意識する必要があります。賃金(総報酬月額相当額)と老齢厚生年金の月額の合計が基準額(支給停止調整額)を超過すると、厚生年金の一部または全額が支給停止となります。給与が高いために厚生年金が全額カットされている期間は、繰下げによる増額の恩恵も受けられなくなるため、就労状況に合わせた緻密な試算が欠かせません。
一般に知られていない盲点とネットの誤解|「初回振込日」はいつになるのか
手続きを終えたシニア層から最も多く寄せられる不満が、「65歳の年金はいつから振り込みされるのか」というスケジュール感のズレです。ネット上では「申請すれば翌月には入金される」といった誤った言説が見受けられますが、実際の公的処理プロセスは極めて厳格かつ時間を要します。
公的年金は、受給権が発生した月の「翌月分」から支給対象となります。例えば、4月に65歳の誕生日を迎えた場合、年金が計算されるのは5月分からです。さらに、年金の支払いは偶数月の15日(土日祝の場合は直前の平日)に前月・前々月の2か月分が後払いされる仕組みです。
日本年金機構の事務処理サイクルを追うと、書類提出から「年金証書」および「年金決定通知書」が届くまでにおよそ1か月から2か月を要します。その後、初回振込の案内ハガキが送られてきて実際に初回の入金が口座に確認できるのは、請求書提出から約3か月から4か月後になります。4月に手続きを行った場合、初回振込は早くても8月15日、書類に不備があれば10月15日へずれ込むことも珍しくありません。
退職直後で手元資金が枯渇している場合、この数カ月にわたる「年金空白期間」によってキャッシュフローがショートする危険があります。65歳の手続きを終えたからといって翌月から年金生活に入れるわけではないという現実は、事前に織り込んでおくべき重要な事実です。
【プロの結論】65歳受給開始が向いている人・繰下げを検討すべき人の条件
増額の数字に惑わされることなく、自身の家計状況とライフプランに合わせた最適な受給タイミングを選択するための具体的な判断基準を提示します。
【65歳ですぐに受給開始すべき人の特徴】
- 65歳時点で退職し、年金以外の安定した定期収入がない方
- 厚生年金の加入期間が20年以上あり、年下の配偶者がいて「加給年金(年額約40万円)」を満額受給できる方(繰下げ中は加給年金が一切受け取れず権利を放棄することになるため)
- 健康状態に不安があり、平均寿命までの生存に確信が持てない方
- 増額された年金によって税金や介護保険料の負担区分が引き上がるのを避けたい方
【繰下げ受給を積極的に検討すべき人の特徴】
- 65歳以降も会社員や個人事業主として十分な給与所得があり、年金に頼らず生活できる方
- 70代以降も生活水準を落とさず、長生きリスクに対する私的保険として終身のキャッシュフローを最大化したい方
- 預貯金や有価証券などの流動資産が十分にあり、70歳前後までの生活防衛資金を自力で賄える方
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳の誕生月の前に緑の封筒が届きましたが、届いてすぐに年金事務所へ提出してもいいですか?
A1:提出できません。年金を受ける権利は「誕生日の前日」に発生するため、法律上、誕生日の前日より前に届いた請求書は日本年金機構のシステムで受理されず、書類が返戻されてしまいます。必ず誕生日の前日以降に窓口へ提出するか、投函してください。
Q2:特別支給の老齢厚生年金をすでに受け取っている場合も、緑の封筒で手続きが必要ですか?
A2:すでに特別支給の老齢厚生年金を受給している方には、A4サイズの「緑の封筒」ではなく、誕生月の初旬にハガキ形式の年金請求書が届きます。氏名や受給権の確認事項を記入し、誕生月末日までに返送することで、65歳以降の「本来支給の老齢厚生年金」および「老齢基礎年金」へスムーズに切り替わります。
Q3:年金を繰り下げて増やしたい場合、65歳時点では何の手続きもせずに放置しておけばいいですか?
A3:原則として何もしなくて構いません。65歳の誕生月に届く年金請求書を提出せずにそのまま手元に保管しておき、実際に年金を受け取りたい年齢(66歳から75歳の間)になった時点で、年金事務所へ出向いて繰下げ請求の手続きを行います。ただし、受給権発生から5年を超えると時効の問題が絡むため、70歳を迎えるタイミングで一度自身の受給方針を再点検することを推奨します。
Q4:年金の振込口座をネット銀行に指定することは可能ですか?
A4:原則として可能です。多くの主要ネット銀行は年金の受け取りに対応しています。ただし、一部のネット専業銀行や地方銀行のインターネット支店では公的年金の振込非対応となっているケースがあります。また、通帳が発行されないネット銀行の場合は、口座番号やカナ名義、支店名が確認できるマイページ画面の印刷画面などを請求書に添付する必要があります。
まとめ:今後の動向と失敗しないための判断基準
人生100年時代といわれるなか、65歳という節目は公的年金の受給設計を確定させる最も重大な転換点です。年金制度は複雑怪奇に見えますが、「受給権は誕生日前日に発生する」「手続きは申請主義である」「最初の振込までには数カ月のタイムラグが生じる」という基本原則さえ押さえておけば、無用なトラブルを防ぐことができます。
誕生月の3か月前に届く緑の封筒は、決して放置することなく内容を確認し、ご自身の就労予定や配偶者の有無、健康状態を冷静に見極めて受給戦略を決定してください。判断に迷う場合や、加給年金の該当有無が判然としない場合は、過信を避けて最寄りの年金事務所の事前予約窓口を活用し、ご自身の試算データを確認したうえで手続きを進めることが確実です。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
