なぜ社会保険料は高すぎるのか?2026年最新の手取り早見表と対策
春闘での賃上げや基本給アップのニュースが世間を賑わせる一方で、給与明細を開いた瞬間に「昇給分がほとんど消えている」「総支給額と手取りの差が年々広がっている」と息をのむ会社員は少なくありません。額面給与から差し引かれる金額のなかで、所得税や住民税を遥かに凌ぐ規模で家計を圧迫しているのが「社会保険料」の存在です。
少子高齢化に伴う社会保障費の急膨張を背景に、現役世代の負担率は過去最高水準を更新し続けています。SNS上でも「実質的なステルス増税ではないか」「五公五民の世界だ」といった悲鳴に近い声が日常的に飛び交う2026年現在、なぜこれほどまでに引かれる金額が大きいのか、その構造的カラクリと具体的な算出ルール、そして手取りを守るための防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与から引かれる社会保険料は労使折半を含めると実質約30%に達し、手取りを削る最大の要因となっている。
- 要点2:保険料は「標準報酬月額早見表」を基準に決まり、特に4月〜6月の残業代や手当が向こう1年間の控除額を左右する。
- 要点3:パートの社会保険加入条件拡大や年収の壁見直しが進む中、年末調整や控除制度を理解した自衛策が急務である。
【手取り激減の元凶】社会保険料が高すぎる理由と2026年の構造的背景
多くのビジネスパーソンが抱く「毎月の給与から引かれる額が異常に高い」という不満は、単なる感覚の問題ではありません。統計的にも現役世代への公的負担は過去数十年にわたり右肩上がりで推移しています。社会保険料高すぎる理由の根底にあるのは、超高齢社会の進展に伴う社会保障給付費の急激な膨張と、それを支える現役世代人口の減少です。
給与明細を見ると、自己負担分として総支給額の約15%程度が差し引かれています。しかし、会社員が加入する社会保険制度には労使折半会社負担という原則が存在します。つまり、本人が支払っている額と同額を企業側も裏で負担しており、会社から支払われる総人件費の約30%が社会保険料として国に納付されているのが実情です。
企業にとっては「社員の基本給を上げると、会社負担の社会保険料も連動して跳ね上がる」という重い足かせとなっています。この構造こそが、名目賃金が上がっても手取りが伸び悩む、あるいはベースアップが慎重にならざるを得ない日本経済の隠れたボトルネックといえます。
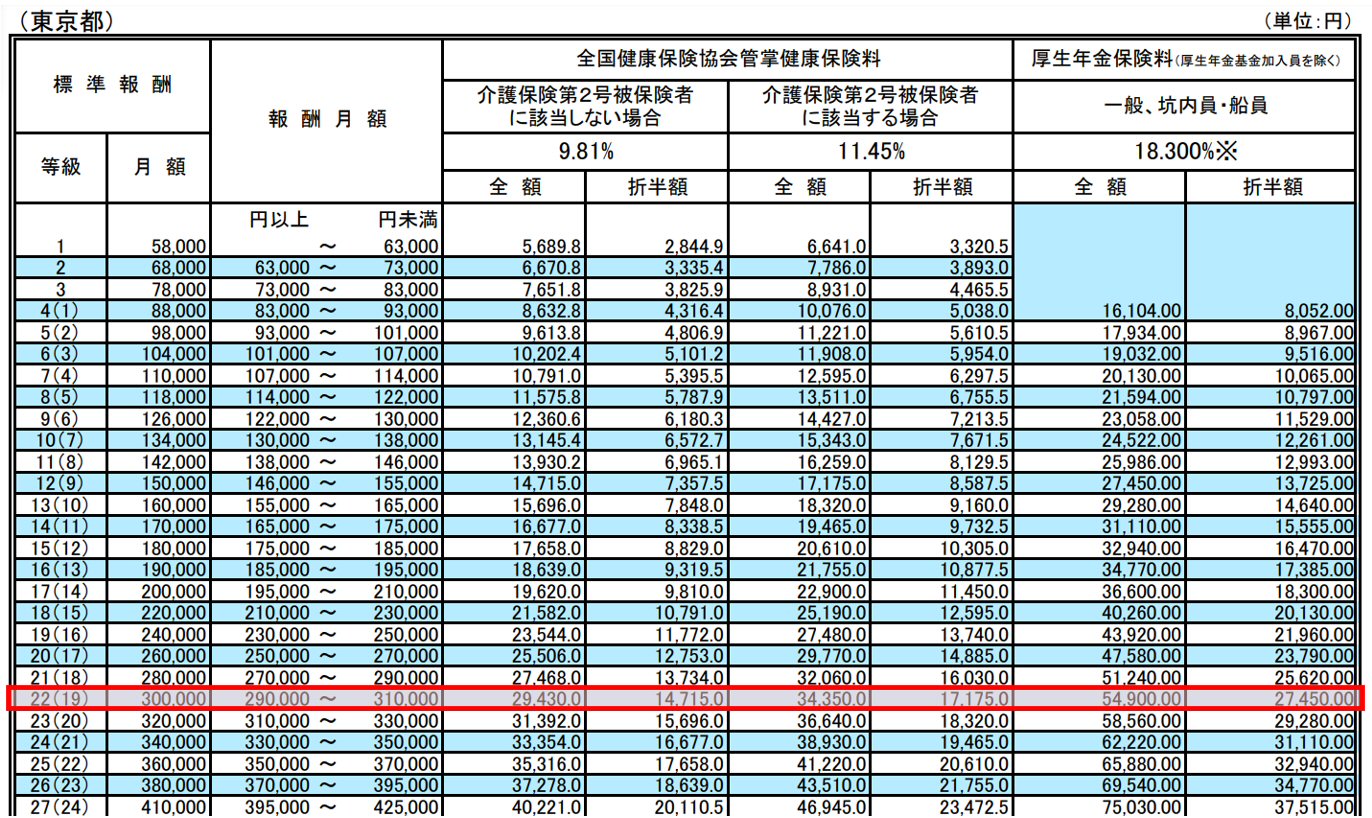
【月給別シミュレーション】標準報酬月額早見表で見るリアルな手取り額
社会保険料は、毎月の基本給や残業代をそのまま計算式に入れるわけではありません。日本年金機構や全国健康保険協会(協会けんぽ)が定める標準報酬月額早見表の等級区分に当てはめて算出されます。等級ごとに区切られた基準額に料率を掛けるため、わずか数百円の昇給で等級が1ランク上がり、手取りが前月より減ってしまう「逆転現象」が起こるケースもあります。
以下の表は、東京都の協会けんぽに加入する一般的な会社員(単身・扶養なし)を想定した、2026年水準における手取り計算シミュレーションです。
| 月収(額面給与) | 詳細・数値データ(社会保険料本人負担) | 手取り目安(税引き後) | 編集部の見解・評価 |
|---|---|---|---|
| 25万円 | 約3.7万〜3.9万円(折半後) | 約19.8万〜20.2万円 | 若手・新卒層。額面の約2割が控除され、生活防衛の難易度が高まりやすい水準。 |
| 35万円 | 約5.2万〜5.5万円(折半後) | 約27.3万〜28.0万円 | 中堅層。年間で60万円超が社会保険料として消えるため、昇給の実感が薄れやすい。 |
| 50万円 | 約7.4万〜7.8万円(折半後) | 約38.5万〜39.5万円 | 管理職層。所得税の累進課税も加わり、手取り率が額面の8割を明確に割り込む。 |
| 70万円 | 約10.2万〜10.6万円(折半後) | 約52.0万〜53.5万円 | 高年収層。会社負担分を合わせると毎月20万円以上が社会保障に拠出される計算。 |
具体的な社会保険料計算方法としては、「標準報酬月額 × 各保険料率 ÷ 2(雇用保険など一部を除く)」という計算式が基本です。通勤手当や各種職務手当も報酬に含まれるため、「遠距離通勤で交通費が高額な社員は、その分だけ標準報酬月額が引き上げられて保険料が高くなる」という見落としがちな盲点も存在します。
【内訳を完全解剖】健康保険・厚生年金・介護・雇用の料率内訳
一括りに「社保」と呼ばれますが、内訳は性質の異なる4つの制度で構成されています。それぞれの役割と2026年時点の料率構造を正確に把握しておく必要があります。
第1に最も大きなウエイトを占めるのが健康保険料厚生年金の2大柱です。厚生年金保険料率は2017年以降18.3%で固定されており、被保険者の自己負担分は9.15%。これに対して健康保険料率は加入する組合(協会けんぽや各業種の健康保険組合)によって異なりますが、およそ9.8%〜10.2%程度で推移しており、自己負担率は約5%前後となります。
第2に、介護保険料40歳以上の負担義務です。40歳に達した月(誕生日の前日が属する月)から、健康保険料に介護保険料率(約1.6%〜1.8%)が上乗せされます。本人の折半負担はおよそ0.8%強ですが、「40代になって役職手当がついたのに手取りが減った」と感じる主因がこの介護保険料の天引き開始にあります。
第3に雇用保険料率2026年の動向です。失業給付や育児休業給付の利用増加を受け、雇用保険財政は引き締め傾向が続いています。一般の事業における労働者負担率は0.6%水準を維持しており、額面30万円の給与であれば毎月1,800円程度が差し引かれます。年金や健保に比べれば小額に見えるものの、着実な負担増の一角を担っています。

【働き方の分岐点】パート社会保険加入条件と「扶養控除・年収の壁」の激変
社会保険料の話題は、正社員だけの問題にとどまりません。短時間労働者や主婦層の就業調整に大きな影響を与えてきたのが扶養控除年収の壁です。
近年推し進められてきた制度改革により、パート社会保険加入条件は企業規模要件の段階的撤廃へと突き進んでいます。「週20時間以上の勤務」「月額賃金8.8万円(年収約106万円)以上」「2か月を超える雇用の見込み」「学生でないこと」を満たす場合、中小企業であっても社会保険への強制加入が義務付けられる流れが定着しました。
ここで議論を呼ぶのが国民健康保険料との違いと、手取りの急減です。これまで配偶者の扶養内に入り、保険料負担ゼロだったパートタイマーが年収106万円を超えて加入対象になると、年間で約15万〜16万円の社会保険料が発生します。世帯全体で見れば手取りが激減するため、「就業調整をしてシフトを減らすか、あるいは150万円以上まで一気に働く時間を増やすか」というシビアな二者択一を迫られています。
一方で、社会保険への加入は将来の厚生年金受給額を上乗せし、病気やケガで働けなくなった際の「傷病手当金」や「出産手当金」の受給権を得られるという強力なセーフティネットにもなります。目先の手取り減だけを恐れて就労を抑えることが、中長期的なライフプランにおいて最適解とは限らない点が、現代の働き方の難所です。
【実態検証】給与明細に絶望する生活者の生の声と現場のリアル
大手企業の労務担当者や税理士のもとには、春から秋にかけて社員からの問い合わせが殺到します。「基本給が数千円しか上がっていないのに、手取りが1万円以上減っている。給与計算ミスではないか」という切実な声です。
取材に応じた都内IT企業に勤める30代男性社員の手記には、生々しい落胆が綴られています。
「4月から6月にかけて繁忙期で残業が続き、一時的に給与が跳ね上がりました。ところが9月以降、社会保険料の等級が一気に2ランクも上がってしまい、残業がゼロになった10月の手取り額は入社2年目並みに激減した。頑張って働いた残業代が、後から社会保険料として回収されている気分です」
社会保険料は、毎年4月・5月・6月に支払われた給与の平均(定時決定)をもとに、その年の9月から翌年8月までの1年間の保険料が決定されるルールです。この「4〜6月の罠」を熟知していないビジネスパーソンは多く、ネット上の掲示板やSNSでも「春先の残業は国家への上納金を増やすだけ」「実質的なペナルティ制度」といった怨嗟の声が後を絶ちません。

一般に知られていない盲点とネットの誤解
ネット上で流布する情報の中には、制度の誤認に基づいた危険なアドバイスも散見されます。典型的な誤解を検証し、事実を整理します。
誤解1:「4〜6月だけ残業をゼロにすれば年間を通して確実に得をする」
確かに4〜6月の支給額を低く抑えれば標準報酬月額は下がります。しかし、もらえるはずの残業手当そのものを放棄してまで保険料を下げる行為は、本末転倒になるケースがほとんどです。保険料が下がる額よりも、受け取れる残業代の総額のほうが大きいためです。ただし、「業務量をコントロールできる裁量があるなら、過度な集中を4〜6月に避ける」というスケジューリングは極めて有効な防衛策です。
誤解2:「国民健康保険のほうが会社員の健康保険より安くて有利」
独立や副業の拡大を検討する層が陥りやすい罠です。国民健康保険には「会社による半額負担(労使折半)」が存在せず、前年の総所得に応じて全額が自己負担となります。さらに傷病手当金や出産手当金の制度が原則としてないため、同等の保障を得るためのコストパフォーマンスは、会社員の健康保険のほうが圧倒的に優遇されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険制度の過酷な負担とどう向き合うべきか。属性別の合理的な立ち回り基準は明確です。
【社会保険への加入・積極拠出が向いている人】
- キャリアアップ志向の短時間労働者:年収の壁を恐れず、フルタイムや正社員登用を目指して年収200万円以上へ突き抜ける意欲がある人。将来の年金受給額が底上げされ、生涯の手取りで確実にプラスを作れます。
- 健康リスクや長期療養に備えたい人:万が一の休職時にも標準報酬月額の約3分の2が最長1年6か月支給される傷病手当金は、民間保険を凌駕する最強の生活保障となります。
【働き方や残業コントロールに慎重になるべき人】
- 年収110万〜125万円近辺で止まるパート層:保険料負担と税金により、労働時間を増やしたのに手取りが以前より減る「働き損ゾーン」に直撃します。働くなら106万円未満に抑えるか、一気に150万円以上を狙う割り切りが肝要です。
- 4〜6月に裁量なく過重労働をしてしまう会社員:年間通して高い標準報酬月額が適用され、後半の可処分所得が極端に目減りします。プロジェクトの納期調整が可能であれば、繁忙期の分散を図るべきです。
また、確定申告や社会保険料控除年末調整の仕組みを徹底活用することも不可欠です。支払った社会保険料は全額が課税所得から控除されるため、自分自身の天引き分はもちろん、家族や子どもの国民年金保険料を代わりに納付した場合、それを自身の控除に組み込むことで所得税・住民税を大幅に圧縮できます。さらに、iDeCo(個人型確定拠出年金)や企業型DCを活用して掛金を拠出することは、将来資産を形成しながら現行の税負担を軽減する実効性の高い盾となります。
【社会保険料】に関するよくある質問(FAQ)
Q1:4月・5月・6月の給与を抑えると本当に手取りは増えますか?
A1:4月・5月・6月に支給される給与(通常3月〜5月稼働分)の平均額で、その年の9月から翌年8月までの標準報酬月額が決まります。この期間の残業代や手当を抑制できれば、翌1年間の社会保険料は下がります。ただし、残業代そのものを受け取らないデメリットのほうが大きい場合もあるため、「意図的に残業を断る」のではなく「業務の平準化を図る」アプローチが推奨されます。
Q2:昇給したのに手取りが前月より減ったのはなぜですか?
A2:標準報酬月額の等級が上がったことによる影響、または40歳到達による介護保険料の天引き開始が考えられます。特に昇給によって等級の境目をわずかに超えてしまった場合、増えた給与額よりも社会保険料の増加分のほうが大きくなり、一時的に手取りが逆転することがあります。また、基本給が大幅に変動した場合は、定時決定を待たずに「随時改定(月額変更届)」によって保険料が見直されます。
Q3:個人事業主になって社会保険から抜けたほうが手取りは残りますか?
A3:一概にそうとは言えません。個人事業主になると国民健康保険と国民年金に加入しますが、労使折半がないため全額自己負担となります。前年の所得が高いと国民健康保険料は上限枠(年間100万円超)まで跳ね上がります。さらに厚生年金のような報酬比例部分の上乗せや、傷病手当金といった保障も失われるため、保障内容とコストを冷静に天秤にかける必要があります。
まとめ:制度の本質を理解し「手取り防衛」の一歩を踏み出そう
毎月の給与明細から引かれる社会保険料は、単なるコストではなく、病気・ケガ・失業・老後という人生のリスクに対する巨大な相互扶助システムです。しかし、少子高齢化の重圧を一身に背負わされる現役世代にとって、額面の約3割(労使折半合算)に達する負担が生活のゆとりを削り取っていることも紛れもない現実です。
国の制度改正を待つだけでは、可処分所得の目減りを食い止めることは困難です。「標準報酬月額が決定される仕組みを理解する」「年収の壁を意識して働く時間を戦略的にコントロールする」「社会保険料控除やiDeCoをフル活用して課税所得を圧縮する」といった知識武装こそが、2026年を生き抜く会社員にとって不可欠なリテラシーとなります。まずは直近の給与明細を精査し、自分がどの等級に位置し、毎月いくら拠出しているのかを正確に把握することから始めてください。 (出典: 社会 保険 料金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
