付加年金の申し込み完全ガイド!月400円で年金が増える最強の裏ワザ
自営業やフリーランスといった国民年金の第1号被保険者にとって、将来受け取れる年金額の少なさは長年の切実な悩みです。会社員のような厚生年金がないため、満額でも月額6万円台後半にとどまる老齢基礎年金だけでは心もとないと感じる人が少なくありません。そんななか、知る人ぞ知る公的制度として圧倒的な利回りを誇るのが「付加年金」です。
毎月の保険料にわずかな額を上乗せするだけで、受給開始から極めて短期間で支払った元金を取り戻せる驚異的な仕組みが用意されています。手続きそのものは拍子抜けするほどシンプルですが、窓口での申請時期や併用できる制度のルールを把握していないと、知らぬ間に権利を取りこぼしてしまう落とし穴も潜んでいます。制度の根幹から具体的な申請ステップ、最新のデジタル手続きまで余すところなく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月の付加保険料400円を上乗せするだけで、受給開始からわずか2年で支払った総額を回収できる驚異の利回りを実現。
- 要点2:加入対象は国民年金第1号被保険者および任意加入被保険者に限定され、国民年金基金との併用は法律上認められていない。
- 要点3:市区町村窓口や年金事務所への来庁だけでなく、マイナポータル電子申請を活用すれば自宅から即座に手続きを完了できる。
【月400円の破壊力】付加年金とは?2年で元が取れる驚きの仕組みと受給額
付加年金の最大の特徴は、金融商品では考えられない驚異的なコストパフォーマンスの高さにあります。仕組みは極めて明快で、毎月の国民年金保険料に付加保険料400円をプラスして納付すると、将来受け取る老齢基礎年金に「200円 × 付加保険料を納付した月数」が一生涯にわたって加算されます。
たとえば、20歳から60歳までの40年間(480カ月)にわたって満額納付した場合の試算は次のとおりです。
- 支払う保険料の総額:400円 × 480カ月 = 19万2,000円
- 将来上乗せされる年金額(年額):200円 × 480カ月 = 9万6,000円
年間9万6,000円が毎年加算されるため、受給開始からちょうど2年間年金を受け取れば「9万6,000円 × 2年 = 19万2,000円」となり、支払った保険料の全額が戻ってきます。つまり、付加年金元が取れる期間は受給開始から「ちょうど2年間」であり、3年目以降に受け取る金額はすべて純粋なプラスになります。平均寿命が80歳を超える現代において、65歳から受給を開始して85歳まで生きた場合、20年間で受け取る総額は192万円に達し、実質的な投資利回りは1,000%に迫る計算です。
【誰が申し込める?】対象者の条件と「国民年金第1号被保険者」以外の加入枠
これほど有利な制度でありながら、すべての国民が利用できるわけではありません。付加年金に加入できるのは、厚生年金に守られていない自立的な年金加入者に限られています。
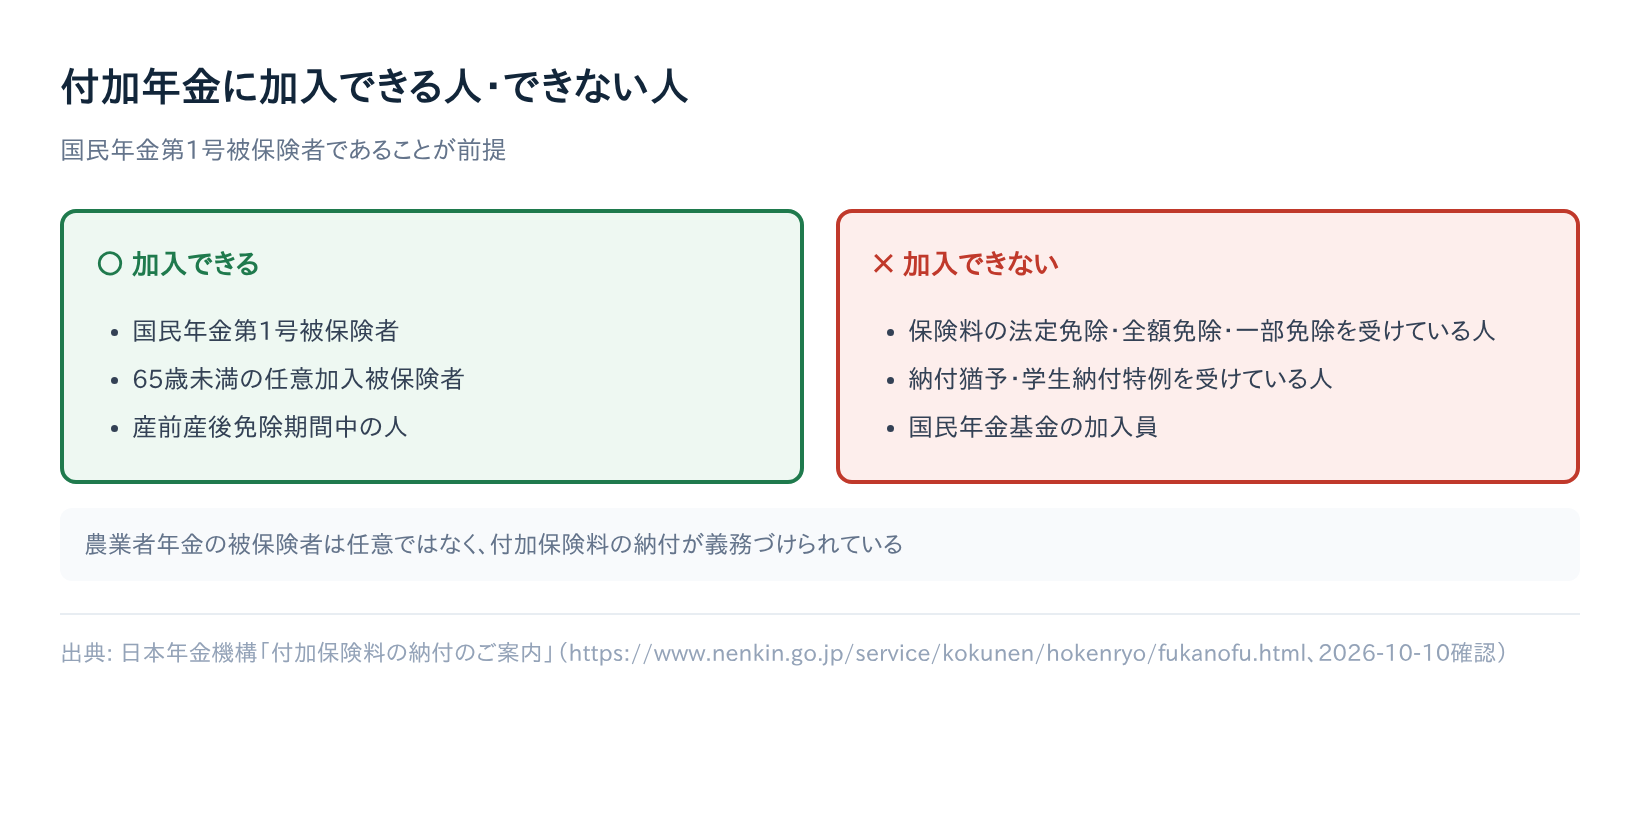
具体的に申し込み資格を持つのは、日本国内に住所を有する20歳以上60歳未満の国民年金第1号被保険者(自営業者、フリーランス、農業・漁業者、学生、無職など)です。これに加えて、60歳以降も年金額を満額に近づけるために自主的に保険料を納めている65歳未満の任意加入被保険者も対象に含まれます。
一方で、会社員や公務員などの第2号被保険者、およびその配偶者である第3号被保険者は加入できません。また、第1号被保険者であっても「国民年金保険料の免除(全額・一部)」や「納付猶予」「学生納付特例」の適用を受けている期間中は、付加保険料を上乗せすることが不可能です。あくまでも本則の国民年金保険料を正規に納めていることが絶対条件となります。
【徹底比較】付加年金・iDeCo・国民年金基金の違いと選び方の基準
自営業者の老後資金対策には、付加年金のほかに「iDeCo(個人型確定拠出年金)」や「国民年金基金」といった選択肢が存在します。これらは併用の可否や掛け金の枠組みが複雑に絡み合っているため、制度ごとの立ち位置を正確に把握しておく必要があります。
| 項目 | 付加年金 | iDeCo(個人型確定拠出年金) | 国民年金基金 |
|---|---|---|---|
| 毎月の掛金・保険料 | 月額400円(固定) | 月額5,000円以上(1,000円単位) | 月額数千円〜数万円(加入口数制) |
| 回収期間の目安 | 受給開始から2年間で元本回収 | 運用成果や市場動向に依存 | おおむね10〜15年以上(プランによる) |
| 併用の可否 | iDeCoと併用可能 ※国民年金基金とは併用不可 | 付加年金・国民年金基金のどちらとも併用可能 | iDeCoと併用可能 ※付加年金とは併用不可 |
| 税制優遇の形態 | 社会保険料控除(全額控除) | 小規模企業共済等掛金控除(全額控除) | 社会保険料控除(全額控除) |
| 編集部の見解・評価 | 絶対的な確定利回り。予算に余裕がない層も最優先で入るべき基礎枠 | インフレ対策の本命。付加年金とセットで運用枠を組むのが王道 | 終身年金の枠を大きく広げたい人向け。ただし付加年金は自動解約となる |
ここで最も重要な法律上のルールが、国民年金基金重複不可という原則です。国民年金基金の1口目には付加年金相当分が最初から内包されているため、両方を同時に申し込むことはできません。国民年金基金に加入した時点で付加年金は強制的に辞退扱いとなります。
一方、iDeCoとの関係においては強力なシナジーが期待できます。第1号被保険者の拠出限度枠は月額最大6万8,000円ですが、付加年金を申し込むとiDeCo併用限度額は月額6万7,000円へと調整されます。iDeCoの最低拠出単位が1,000円刻みであるため、付加年金の400円を支払うことで枠が1,000円削られる形にはなるものの、「確実に2年で元が取れる付加年金400円」と「税制メリットを最大化しながら運用益を狙うiDeCo 6万7,000円」を組み合わせる手法は、個人事業主にとって最も手堅いポートフォリオ設計と評されています。
【2026年最新】付加年金の申し込み方法と必要書類|窓口から電子申請まで
実際の付加年金手続きはどのような流れで行うのか。現在用意されている3つの申請ルートと、事前に手元へ揃えておくべき付加年金必要書類を整理しました。
1. 申請窓口の選択肢と特徴
- 市区町村窓口:住民票のある市区町村役場の国民年金担当窓口。自営業の開業届提出や国民健康保険の切り替えと同時にその場で申し込めるため、最も利用者が多いルートです。
- 年金事務所:管轄の年金事務所の相談窓口。公的年金全体の納付記録をその場で確認しながら相談したい場合に向いています。
- マイナポータル電子申請:マイナンバーカードを用いたオンライン手続き。2026年現在、もっとも混雑を避けられる方法であり、スマートフォンとマイナポータルアプリがあれば24時間365日、窓口へ足を運ぶことなく数分で完結します。
2. 申し込みに必要な書類
手続きに際して求められる書類は以下のとおりです。事前に準備しておけば窓口での滞在時間を最小限に抑えられます。
- 基礎年金番号通知書または年金手帳(マイナンバーが分かるマイナンバーカードでも代替可能)
- 本人確認書類(マイナンバーカード、運転免許証、パスポートなど)
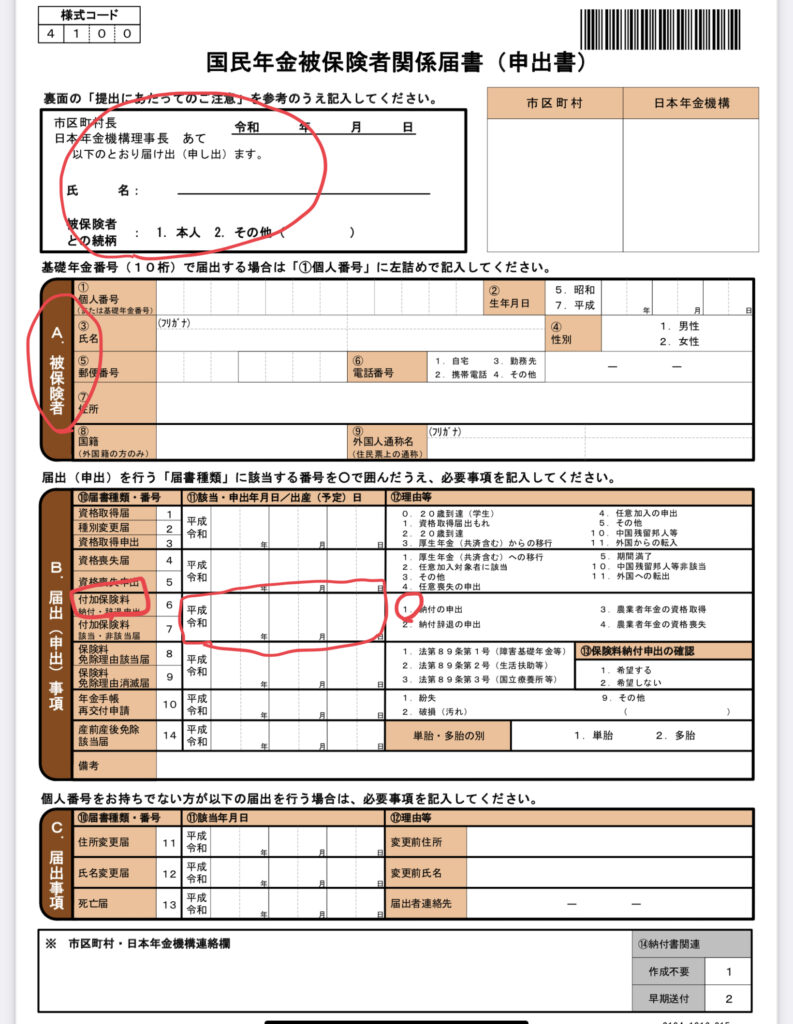
- 国民年金付加保険料納付(申出・辞退)申出書(窓口に備え付け、または日本年金機構の公式ウェブサイトからダウンロード可能)
- ※口座振替を希望する場合は、金融機関の届出印と通帳・キャッシュカード
3. 申し込み時の絶対厳守ルール
手続き上で絶対に知っておかなければならない鉄則は、「付加年金は申し込んだ月(申出月)の分からしか納付できない」という点です。過去の月に遡って納付することは法律上いっさい認められていません。迷っている月があるなら、1カ月でも早く申請を出さなければ、その分の将来の確定受給額を永久に失うことになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
「月額たった400円で2年で元が取れる」というあまりの好条件から、インターネット上のSNSや知恵袋などでは「何か裏があるのではないか」「国が推奨しない秘密の制度なのではないか」といった疑念の声が散見されます。しかし、公的年金窓口の担当者や実際に加入しているフリーランスの声を検証すると、実情は全く異なります。
実際に手続きを終えたフリーランスエンジニア(30代男性)は次のように語ります。
「独立して市役所で第1号被保険者の手続きをした際、職員の方から『月400円払うだけで年金額が倍速で増える制度がありますが、付けますか?』とさらりと案内されました。最初は半信半疑でしたが、試算表を見て即決しました。なぜ国がこれを大々的にCMしないのか不思議なレベルです」
一方で、制度を知らずに何年も放置していた人たちからは、悔恨の声が圧倒的多数を占めます。「知恵袋などで付加年金の存在を知ったときにはすでに45歳を過ぎていた。20代の独立当初から知っていれば、満額近い加算を受けられたのに」という投稿が後を絶ちません。制度自体の知名度が民間の個人年金保険などに比べて低すぎるあまり、情報感度の差が老後の受給格差へと直結している実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|4つのデメリットを検証
圧倒的な利回りを誇る付加年金ですが、一切の弱点が存在しない魔法の制度というわけではありません。契約前に把握しておくべき付加年金デメリットと、ネット上で広がる誤解の真実を解説します。
盲点1:物価スライド(マクロ経済スライド)の対象外である
本則の老齢基礎年金は、インフレや賃金水準の変動に合わせて受給額が改定される「物価スライド」が適用されます。しかし、付加年金の受給額である「納付月数 × 200円」という計算式は法律で完全に固定されており、インフレ連動しません。仮に将来、劇的なハイパーインフレが発生して貨幣価値が大幅に目減りした場合、固定された加算額の実質的な購買力は低下することになります。
盲点2:受給開始後2年未満で死亡した場合は「掛け捨て」になる
付加年金は終身年金であるため、受給開始から2年が経過する前に本人が亡くなってしまった場合、遺族に対して付加年金分の元本保証や遺族年金の上乗せはありません。65歳から受給して66歳で死亡したケースでは、支払った保険料全額を回収しきれずに掛け捨てとなるリスクを孕んでいます。
盲点3:年金の繰上げ・繰下げ受給と連動してしまう
老齢基礎年金を本来の65歳より早くもらう「繰上げ受給」や、遅くもらう「繰下げ受給」を選択した場合、付加年金だけを切り離して65歳から受け取ることはできません。基礎年金と同じ割合で減額・増額されます。たとえば70歳まで繰り下げた場合、付加年金の受給額も月あたり0.7%ずつ(最大42%)増額されますが、それまでの受給開始時期も遅れる点には留意が必要です。
盲点4:口座振替の割引(早割)や前納制度の取り扱い
付加保険料も本則の国民年金保険料と同様に、2年前納や口座振替による割引制度を利用できます。しかし、納付方法を切り替えるタイミングで手続きが遅れると、付加年金分だけが別個の納付書で届いて二重払いや未納のトラブルになる事例が現場で散見されます。支払い方法を変更する際は、必ず付加保険料が含まれているかを確認しなければなりません。
【プロの結論】おすすめできる人・見送るべき人の特徴
以上のメリット・デメリットを踏まえ、付加年金の利用可否を判断する基準は極めてシンプルです。
- 今すぐ申し込むべき人:
- 国民年金第1号被保険者で、国民年金基金に加入していない自営業・フリーランス
- 少額でも確実に利回りの良い確定枠を確保しつつ、iDeCoと併用したい人
- 60歳以降も任意加入被保険者として年金受給額を満額に近づけたい人
- 見送るべき人(または申し込めない人):
- すでに国民年金基金で手厚い終身年金プランを組み立てている人
- 会社員・公務員、または扶養されている配偶者(第2号・第3号被保険者)
- 現在、経済的理由により国民年金保険料の免除や納付猶予を受けている人
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:過去の未納期間の分を、あとからまとめて付加年金として申し込むことはできますか?
A1:できません。付加年金は申し込みを受理された月(申出月)以降の分しか納付できない厳格なルールになっています。過去の期間へ遡って付加保険料を追加納付することは一切認められていないため、思い立ったその月のうちに手続きを行うことが不可欠です。
Q2:国民年金基金と付加年金は、どちらを選んだほうが得ですか?
A2:純粋な「投下資本に対する回収スピード」だけで見れば、2年で元が取れる付加年金の圧勝です。ただし、付加年金は月額400円しか積み立てられず、将来の加算額も最大で年9万6,000円が上限です。老後資金としてより大きな金額を公的保証の終身年金で確保したい場合は、月額最大6万8,000円まで掛け金を増やせる国民年金基金を選ぶのが合理的です。
Q3:就職して会社員(第2号被保険者)になった場合、支払った付加年金はどうなりますか?
A3:会社員になった時点で新たな付加保険料を納めることはできなくなりますが、過去に納付した期間分の権利は将来にわたって消滅しません。65歳になって老齢基礎年金を受け取る際、過去に納めた月数に応じた付加年金(納付月数 × 200円)がしっかりと生涯加算されます。
Q4:マイナポータルから電子申請する場合、添付書類は何が必要ですか?
A4:マイナンバーカードと署名用電子証明書の暗証番号(英数字6〜16桁)があれば、基本的に紙の添付書類は一切不要で手続きが完了します。スマートフォンにマイナポータルアプリを導入し、「国民年金付加保険料納付申出」のメニューから申請データを送信するだけで数日以内に処理が行われます。
まとめ:月400円の小さな一歩が老後資金の確実な防衛策になる
公的年金に対する将来不安が叫ばれ、さまざまな資産運用がもてはやされるなかで、国の公的年金制度の中に「年利50%相当・2年で元本回収」という破格の条件を備えた仕組みが用意されている事実は、もっと広く知られるべきです。月額400円という支出は、日々の生活を切り詰めることなく誰でも捻出できる極めて小さな負担にすぎません。
加入資格を満たしているにもかかわらず放置しておくことは、毎月確実に得られる将来の受給権を自ら捨てていることと同義です。窓口への来庁が難しくても、手元のスマートフォンからマイナポータルを開けば、ものの数分で未来の安心を上乗せできます。過去への遡及ができない制度だからこそ、気づいた今この瞬間に手続きを済ませておくことが、最も賢明な防衛策となります。 (出典: 付加 年金 申し込み(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
