全国18万の宗教法人一覧と実態|信者数ランキングの真相と税制優遇の闇
日本国内には神社、寺院、教会など、およそ18万団体に及ぶ宗教法人が存在しています。街の片隅にある小さな祠から全国に数万の末寺・分社を束ねる巨大宗派まで、その裾野は極めて広大です。しかし、信者数の公称値が日本の総人口を大幅に上回る矛盾や、たびたび世間を騒がせる解散命令請求の行方、さらには「無税」と揶揄される税制優遇の裏側など、その内情は厚いベールに包まれています。
少子高齢化に伴う過疎化と後継者不足により、水面下では「休眠宗教法人」の売買ビジネスまで横行する事態に発展しています。文化庁が公表する最新の統計データをもとに、包括法人と単立法人の力関係、信者数ランキングの実態、そして知られざる宗教マネーの構造まで、調査報道の視点から徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国の宗教法人は約17万9,000法人で微減傾向にあり、神社本庁や伝統仏教各派などの包括法人が大半を占める一方、独自の教義を掲げる単立法人も増加している。
- 要点2:公称信者数の合計が1億8,000万人を超えるカラクリは各団体の自己申告制と重複カウントにあり、実質的なアクティブ信者数はそのごく一部にすぎない。
- 要点3:お布施などは非課税である一方、収益事業には法人税が課され、住職個人の給与にも所得税がかかるなど、世間の「完全無税神話」と法律上の実情には大きな乖離がある。
【2026年最新データ】全国約18万団体の宗教法人一覧と系統別内訳
文化庁が取りまとめる『宗教年鑑』の最新公表データによると、文部科学大臣所轄および各都道府県知事所轄を合算した日本の宗教法人数は約17万9,000団体を推移しています。昭和末期のピーク時には18万3,000団体を超えていましたが、地方の過疎化に伴う神社の合祀や寺院の廃絶が進み、全体としては緩やかな減少カーブを描いています。
一口に宗教法人といっても、その組織形態は大きく2種類に分類されます。本山や本部として傘下の寺社を束ねる包括宗教法人と、その傘下にある被包括法人、そして特定の宗派や教団の包括下に属さない単立宗教法人です。日本に存在する宗教法人の約9割以上はいずれかの包括法人に所属していますが、近年は宗派間の軋轢や上納金負担を嫌った離脱によって、単立法人を選択する事例も散見されます。
国内の宗教勢力を大別すると、系統別には以下の4つに分類されます。
- 神道系(約8万4,000法人):最大勢力は全国約7万8,000の神社を束ねる「神社本庁」。そのほか出雲大社教や扶桑教などの教派神道が続きます。
- 仏教系(約7万6,000法人):曹洞宗、浄土真宗本願寺派、真宗大谷派、日蓮宗、高野山真言宗など、歴史ある伝統仏教十三宗五十六派が基盤を形成しています。
- キリスト教系(約4,600法人):カトリック系法人と、日本基督教団をはじめとするプロテスタント各教派が半々を占めます。
- 諸教・新宗教系(約1万4,000法人):天理教、立正佼成会、パーフェクトリバティー(PL)教団、創価学会など、幕末以降から戦後に台頭した新興教団群です。
【徹底比較】日本の主要宗教・宗派データ一覧表
各系統を代表する大規模宗教法人について、法人規模、公称信者数、運営形態、ならびに調査報道に基づく組織の健全性を比較整理しました。
| 系統・主要包括法人 | 傘下の法人数・規模 | 公称信者数の目安 | 組織形態と運営実態 | 編集部の見解・分析 |
|---|---|---|---|---|
| 神社本庁 (神道系) | 約78,000社 (全国神社の約9割) | 約8,000万人 (氏子区域の住民合算) | 全国の神社を統括する包括法人。神職養成や神宮大麻の頒布を管理。 | 地方神社の宮司不在率が激増。有名大社の離脱や内部の不動産売買訴訟など組織ガバナンスに軋轢。 |
| 曹洞宗 (伝統仏教・禅宗系) | 約14,500カ寺 (永平寺・總持寺両大本山) | 約350万人〜500万人 (世帯檀家数の換算) | 地方寺院の檀家制度に支えられる伝統宗派。僧侶の教育機関も整備。 | 少子化による「墓じまい」が直撃。年収300万円未満の兼業住職が大半を占め、寺院維持の限界が近い。 |
| 浄土真宗本願寺派 (伝統仏教・浄土系) | 約10,000カ寺 (西本願寺を本山) | 約700万人〜800万人 (門徒数の自己申告) | 強固な門徒基盤と宗会組織。開かれた寺院活動を推進。 | 門徒離れが徐々に進行。都市部への人口流入に伴い、地方末寺の維持と宗費徴収システムの再編が課題。 |
| 創価学会 (諸教・仏教系新宗教) | 単立法人 (全国に会館を保有) | 公称827万世帯 (公称発表ベース) | 強固な中央集権体制と聖教新聞等の出版ネットワーク。 | 高齢化に伴う青年層・壮年層の活動離れが指摘される。政治母体(公明党)との距離感を含め世代交代期にある。 |
| 立正佼成会 (法華系新宗教) | 単立法人 (包括下に教会組織) | 約200万人 (公称信者数) | 法華経精神に基づく法座活動や地域平和活動を主軸に展開。 | 会員の高齢化に伴い、信者数は最盛期の半数近くまで減少傾向。組織のスリム化と事業見直しが急務。 |
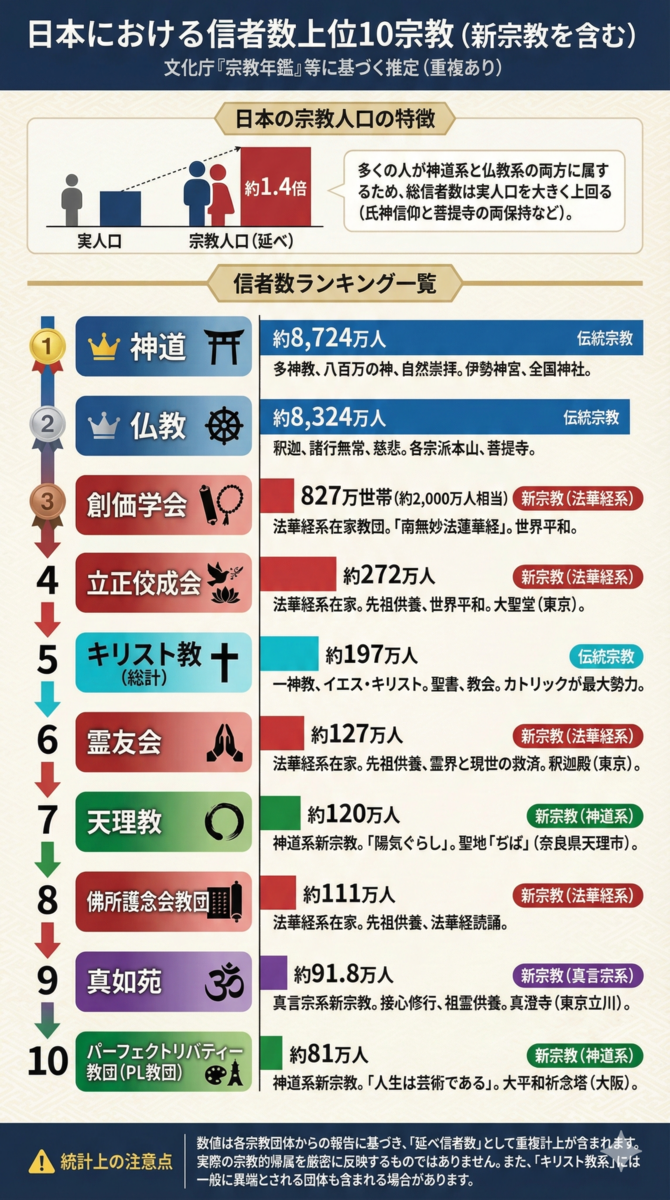
謎の信者数ランキング|日本の総人口を上回る「1億8000万人」のカラクリ
文化庁が毎年集計する『宗教年鑑』を開くと、誰もが直面する奇妙な数字があります。国内の宗教信者数の総計が約1億8,000万人に達しており、実際の日本人口(約1億2,300万人)を5,000万人以上もオーバーしている点です。ネット上の「信者数ランキング」を額面通りに受け取ると、日本国民全員が1.5個以上の教団に所属している計算になります。
この不自然な乖離が生じる理由は、集計システムそのものの仕組みにあります。文化庁の統計は、各宗教法人から提出された報告数値をそのまま足し合わせる「自己申告方式」をとっています。さらに、各教団の信者カウント基準が極めて恣意的である点が大きな要因です。
例えば神社本庁の場合、神社の「氏子区域(地域の境界)」に暮らす住民を本人の信仰心に関係なく全員「氏子(信者)」としてカウントする慣習があります。また伝統仏教寺院は、1世帯の檀家を「家族4人分=4信者」として掛け算集計することが通例です。その結果、ある市民が「初詣は近所の神社、先祖の法要は曹洞宗の菩提寺、友人付き合いで新宗教の会合に1回参加」という状況にあれば、それだけで3つの教団から同時に1名として数え上げられます。
加えて、多くの新興宗教では「過去に一度でも入会名簿に名前を書いた者」や「お守り・経典を購入した者」をそのまま信者数に計上し続け、退会手続きを事実上放置しているケースが珍しくありません。調査班が現場の信徒や退会者に聞き取りを行ったところ、月1回以上定期的に集会へ参加し、継続的にお布施や会費を支払っている「実質的アクティブ信者」は、公称数値の10%〜20%未満に過ぎないというのが関係者間の一致した見解です。
宗教法人税制優遇の真実|「坊主丸儲け」は本当か?固定資産税と収益事業の境界線
世間一般では「宗教法人は税金を一切払っていない」「丸儲けの特権階級だ」というイメージが根強くあります。しかし、税法上の規定を細かく点検すると、この俗説は半分正しく、半分は明らかな誤解です。
宗教法人に対する税制優遇措置は、日本国憲法第20条が保障する「信教の自由」と「政教分離」の観点から、国家権力が課税を通じて信仰活動へ介入することを防ぐ目的で設計されています。優遇される領域と、通常通り課税される領域の線引きは極めて厳格です。
まず、課税されない「本来の宗教活動」に該当するのは以下のような資金の流れです。
- 非課税の範囲:お布施、戒名料、祈祷料、賽銭、寄付金、および専ら礼拝の用に供する境内地・本堂に対する固定資産税。
しかし、信者から集めた資金をそのまま住職や教祖がポケットマネーとして私的に費消できるわけではありません。法人が住職個人に支払う給与は「役員報酬」として扱われ、所得税や住民税が一般の会社員と同様に全額課税されます。宗教法人が源泉徴収義務を怠れば、税務署から即座に追徴課税処分を受けます。
さらに見過ごされがちなのが「収益事業」に対する課税です。宗教法人であっても、法人税法が定める34の収益事業(不動産賃貸業、駐車場経営、物販業、旅館業など)を営む場合は、法人税の申告義務が生じます。一般企業の法人税基本税率(23.2%)に比べ、宗教法人には軽減税率(19%〜22%)が適用される優遇はあるものの、完全に無税で事業を行えるわけではありません。境内地の一部を民間のコインパーキングに転用したり、テナントビルを建設して家賃収入を得たりした段階で、その区画には容赦なく固定資産税と都市計画税が課されます。
問題視されるべきは制度そのものよりも、宗教活動と収益活動の「曖昧なグレーゾーン」です。例えば、単なる観光施設化した寺院の拝観料や、境内で販売されるお守り・絵馬などの授与品は「宗教的行為の対価」として非課税扱いとされています。原価数百円のグッズが数千円で授与され、その純利益が宗教法人の内部留保として非課税で蓄積される構図が、一般社会からの不公平感を煽る最大の火種となっています。
【深層取材】宗教法人売買実態と「休眠法人」を狙うマネーロンダリングの闇
現在、宗教界の最暗部として捜査関係者や税務当局が注視しているのが、後継者の途絶えた「休眠宗教法人」の転売ビジネスです。
地方の過疎化により、住職が亡くなって無住寺となった寺院や、神職が常駐しなくなった神社が急増しています。宗教法人法上、代表役員が欠員となったまま活動を停止している法人は全国で1万5,000法人以上存在すると推計されています。本来であれば所轄庁の手続きを経て解散すべきですが、清算手続きの煩雑さや残余財産の処分規定(国や他の包括法人への帰属)を嫌い、放置されるケースが後を絶ちません。
そこに目をつけたのが、悪質な仲介ブローカーや反社会的勢力、脱税コンサルタントです。彼らは名義のみ残された宗教法人を、代表役員の変更登記という合法的な外形を装って売買します。水面下における取引相場は、都道府県知事所轄の小規模法人で1,000万円〜3,000万円、複数県にまたがる文部科学大臣所轄の大規模法人や境内地付きの物件であれば5,000万円〜1億円超で取引されています。
なぜ巨額の資金を投じてまで「抜け殻の宗教法人」を買い取るのか。その主な動機は以下の4点に集約されます。
- マネーロンダリング:出所不明の資金をお布施や寄付金として帳簿に計上し、資金洗浄を行う。
- 脱税スキーム:実質的な営利企業を宗教法人の傘下に置き、役員報酬や経費の操作によって課税所得を圧縮する。
- 開発規制の回避:宗教施設としての建築許可(墓地、納骨堂、霊園開発など)を利用し、自治体の厳しい条例規制をすり抜けて利益を得る。
- 外国資本による土地買収:宗教法人名義を利用して、重要インフラ周辺やリゾート地の不動産を隠密裏に取得・保有する。
現場を取材すると、山間部の荒れ果てた廃寺の登記簿謄本を取り寄せた際、代表役員に全く見知らぬ都市部の会社役員や外国人名義が登記されている事例が次々と浮かび上がります。文部科学省や各都道府県は現在、実態のない不活動宗教法人に対して解散命令を裁判所に請求する「休眠法人対策」を急ピッチで進めていますが、名簿の更新と実地調査が追いついていないのが現実です。
宗教法人解散命令を巡る法的手続きと世論の誤解
旧統一教会(世界平和統一家庭連合)を巡る問題で一躍注目を集めた「宗教法人解散命令」ですが、その法的効果と実効性については、ネット上でも極めて多くの誤解が蔓延しています。
宗教法人法第81条に基づく解散命令とは、法令に違反して著しく公共の福祉を害すると明らかに認められる行為があった場合、所轄庁(文部科学大臣や都道府県知事)または利害関係人、検察官の請求により、地方裁判所が審理を経て発令する決定です。過去に適用された代表例としては、地下鉄サリン事件などを引き起こしたオウム真理教(1995年解散決定)や、霊視商法で巨額の詐欺被害を出した明覚寺(2002年解散確定)が存在します。
ここで極めて重要なのは、「解散命令が出ても、その宗教団体自体の信仰活動が禁止されるわけではない」という点です。
日本国憲法下の信教の自由があるため、国家が特定の教義を信じる集団そのものを非合法化し、信者同士の集会や布教活動を禁止することはできません。解散命令によって剥奪されるのは、あくまで国家が付与した「法人格(宗教法人という法的な器)」とそれに付随する税制上の優遇措置に限定されます。
法人格を失うと、教団名義での財産保有ができなくなり、不動産登記は個人名義または共有名義に変更せざるを得ません。非課税扱いであった礼拝施設には容赦なく固定資産税が課され、寄付金処理にも厳しい税務のメスが入ります。結果として資金調達能力と社会的信用が大幅に失墜し、教団組織が自然淘汰に向かうプロセスを辿ることになります。「解散=教団の即時消滅」ではないという法制度の限界を正しく理解しておく必要があります。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、宗教法人に関して極端な言説が独り歩きしています。読者が騙されないために知っておくべき、代表的な3つの誤解を正します。
誤解1:「お寺の住職はどんな高級車に乗っても経費で落ちる」
税務調査の現場はそれほど甘くありません。住職が乗る高級外車であっても、法要や檀家回りといった宗教活動に直接使用されている割合(事業割合)しか経費として認められません。私用目的と判断された部分は容赦なく住職個人への「役員賞与」と認定され、重加算税を含めた莫大な所得税が課されます。近年、国税局は宗教法人に対する重点的な税務調査を実施しており、私的流用への追及は年々厳格化しています。
誤解2:「新興宗教はすべて危険で、伝統仏教はすべて安全」
これは典型的なバイアスです。新興宗教の中にも地域貢献や福祉活動に地道に邁進する教団が存在する一方で、伝統仏教の寺院であっても、高額な離檀料を請求して檀家とトラブルを起こしたり、住職が寺の財産を投機に注ぎ込んで破産させたりする事例は後を絶ちません。歴史の長さと、現在の法人のガバナンス能力は全くの別物です。
誤解3:「単立宗教法人はすべて怪しい団体である」
伝統的な包括法人から離脱した単立法人の中には、前述の通り売買目的のペーパー法人も存在しますが、一方で日光東照宮や気多大社、靖国神社のように、歴史的・教義的な独自性を貫くために意図して単立を選択している極めて格式高い法人も多数存在します。「単立=危険」と短絡的に結びつけるのは早計です。
【プロの結論】健全な宗教法人と関わるための見極め基準
葬儀、供養、あるいは個人的な信仰の拠り所として宗教法人と接する際、一般市民が後悔しないための判断基準を提示します。
- 関わっても問題ない健全な法人の特徴:
- 財務状況や使途について、檀信徒・会員に向けた会計報告が定期的に開示されている。
- 寄付やお布施の額が明瞭であり、断った場合でも脅迫的な言辞(「先祖が浮かばれない」「地獄に落ちる」等)を用いない。
- 住職や宮司などの代表責任者が現地に常駐し、地域社会と開かれた交流を持っている。
- 関わりを避けるべき警戒すべき法人の特徴:
- 布施や祈祷の対価として、相場から著しく乖離した法外な金額を一方的に指定・要求してくる。
- 代表者の変更が頻繁に行われており、登記簿上の所在地に実質的な礼拝施設が存在しない(プレハブ小屋や空き地)。
- 教団の活動実態が見えず、納骨堂ビジネスや墓地開発の勧誘ばかりを全面に押し出してくる。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人一覧や名簿は一般人でも閲覧できますか?
A1:各都道府県の総務課や文書課などの情報公開窓口で、所轄内の「宗教法人名簿」を閲覧・請求することが可能です。また、法務局で登記簿謄本(現在事項全部証明書)を取得すれば、代表役員名、所在地、基本財産などの登記事項は誰でも確認できます。ただし、個別の信者名簿などは個人情報保護法および信教の自由の観点から非公開とされています。
Q2:包括宗教法人から離脱して単立法人になることは法的に可能ですか?
A2:可能です。宗教法人法第26条などに定められた規則変更手続きを経て、包括法人との包括関係を廃止することができます。ただし、包括法人の寺規や包括関係規程によって承認手続きが厳しく制限されている場合が多く、過去には離脱を巡って最高裁判所まで争われた泥沼の訴訟トラブルも多数発生しています。
Q3:一般人が新しく宗教法人を一から設立することはできますか?
A3:法律上は可能ですが、極めて高いハードルが設定されています。宗教法人を設立して都道府県知事の認証を得るには、単に教義を作るだけでなく、礼拝の施設を備え、継続的な宗教活動を概ね3年以上行っているという「実体」を証明しなければなりません。この厳格な認証基準があるため、手っ取り早く宗教法人格を手に入れたい層による休眠法人の売買が横行する要因となっています。
まとめ:今後の動向と失敗しないための判断基準
全国に広がる約18万の宗教法人は、地域の文化遺産や冠婚葬祭の精神的支柱として機能してきた一方、時代の急激な変化によってその構造基盤が激しく揺らいでいます。人口減少に伴う寺社の過疎化、後継者難を背景とした休眠法人の不正取引、そして過度な寄付集めに対する社会規範の厳罰化など、宗教法人を取り巻く環境は歴史的な転換期を迎えています。
表面的な信者数ランキングや「非課税」という言葉の断片に惑わされることなく、その組織がどのような理念に基づき、適正なガバナンスと情報公開を維持して運営されているかを見極める姿勢が不可欠です。私たちが伝統文化や個人の信仰と向き合う際、法人の「実態」を冷静に見定めるリテラシーこそが、トラブルから身を守る最大の防壁となります。 (出典: 宗教 法人 一覧(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
