子供の扶養控除はどうなる?児童手当拡充と高校生縮小の損得を徹底解説
高校生年代までの児童手当支給が定着した一方で、多くの子育て世帯が直面しているのが「手取りが本当に増えたのか、それとも税負担で相殺されているのか」というシビアな疑問です。手当の拡充と引き換えに進められた控除の見直しは、世帯年収や子供の年齢構成によってプラスにもマイナスにも作用します。
家計の防衛には、制度の表面的な給付額だけでなく、税制改正による控除縮小の実質負担を正確に把握することが欠かせません。高校生年代の控除見直しの実態から、共働き世帯が最も手取りを残すための選択基準まで、家計に直結する核心を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:児童手当の高校生延長に伴い、16〜18歳の扶養控除は所得税が38万円から25万円、住民税が33万円から12万円へと段階的に縮小。
- 要点2:年収や子供の人数次第で「手当の増額分」が「増税分」に食いつぶされる逆転現象のリスクがあり、特に高所得層や高校生のみの世帯で手取り減の懸念が顕在化。
- 要点3:共働き世帯では税率が高い親に扶養をまとめるのが鉄則だが、勤務先の家族手当支給基準や自治体の独自助成との兼ね合いを検証して選択する必要がある。
【税制改正の真相】児童手当拡充と高校生年代の扶養控除縮小は何をもたらすのか
子育て支援の強化を掲げて断行された児童手当の拡充は、所得制限の撤廃や支給期間の高校生年代(18歳到達後の最初の3月31日まで)への延長という恩恵をもたらしました。しかし、財政健全化とのバランスを取る名目で進められたのが、税制改正大綱における子供の扶養控除見直しです。
これまで高校生年代(16〜18歳)の子供を育てる親には、一般扶養控除として所得税38万円、住民税33万円の控除が適用されていました。これが手当拡充に伴い、所得税は25万円へ、住民税は12万円へと縮小される設計が固まりました。
政府の説明では「児童手当の支給月額1万円(年12万円)があるため、控除が減っても世帯全体の手取りはプラスになる」とされています。しかし、これは中間層以下を前提とした試算に過ぎません。所得税率が高い世帯ほど控除縮小による増税インパクトが大きく、給付額を上回る負担増に直面するケースが出てきます。給付という「表の看板」の裏で、着実に税制面での引き締めが行われているのが実情です。
【年代別控除一覧】子供の扶養控除手取り計算と税負担の比較
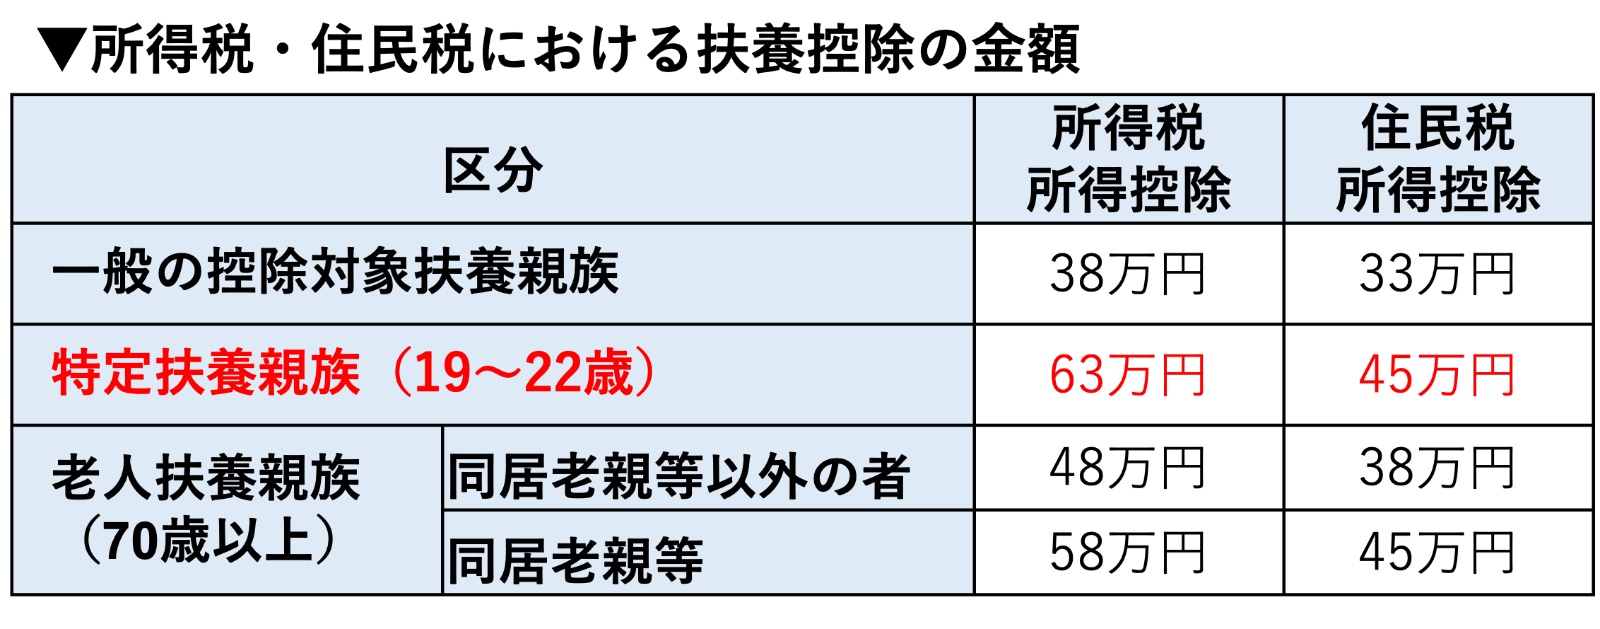
子供の年齢によって税制上の扱いは激変します。かつての「年少扶養控除の廃止理由」は、旧民主党政権期に子ども手当を創設する財源手当てとして「控除から手当へ」と舵を切ったことにありました。現在の制度区分と手取りへの影響を一覧で把握しておく必要があります。
| 対象年齢区分 | 所得税の控除額 | 住民税の控除額 | 児童手当の有無と家計への実質影響 |
|---|---|---|---|
| 0歳〜15歳 (16歳未満) | 0円 (年少扶養控除なし) | 0円 (住民税非課税基準にのみ関係) | 支給あり(月1万〜1.5万円、第3子以降3万円)。税額控除はないが手当による純粋プラス。 |
| 16歳〜18歳 (高校生年代) | 25万円 (旧38万円から縮小) | 12万円 (旧33万円から縮小) | 手当あり(月1万円)。年収約850万円超の世帯では控除縮小の増税額が手当を圧迫するリスク大。 |
| 19歳〜22歳 (特定扶養親族) | 63万円 | 45万円 | 手当なし。学費負担がピークを迎える年代のため、手取り維持における最重要控除枠。 |
| 23歳以上 (一般扶養親族) | 38万円 | 33万円 | 手当なし。大学生の留年や就職浪人、無職の子供を養う場合に適用。 |
特に注意すべきは特定扶養控除の条件です。その年の12月31日時点で年齢が19歳以上23歳未満であり、本人の合計所得金額が48万円以下(給与収入のみの場合は103万円以下)であることが要件となります。この枠は今回の改正でも手つかずで維持されており、大学生世代の負担軽減策として極めて大きなウエイトを占めています。
【共働き世帯の損得】子供の扶養はどちらの親につけるのが正解か
共働き世帯が増加する中、現場のファイナンシャルプランナーへの相談で最も多いのが「子供の扶養控除は夫と妻のどちらに入れた方が得なのか」という問題です。
税金の計算上、結論は明快です。「課税所得(年収から各種控除を引いた額)が高く、適用される所得税率が高い親」の扶養に入れるのが最も手取りを最大化できます。
所得税は超過累進税率を採用しているため、所得が高い人ほど税率が上がります。例えば、所得税率20%の夫と、所得税率10%の妻がいる世帯を考えます。高校生の子供(縮小後の所得税控除額25万円)を扶養に入れる場合を試算してみます。
- 夫が扶養する場合:所得税の軽減額は「25万円 × 20% = 5万円」
- 妻が扶養する場合:所得税の軽減額は「25万円 × 10% = 2万5,000円」
住民税の税率は原則一律10%(控除額12万円なら年1万2,000円減)ですが、所得税だけで2万5,000円の差が生じます。特定扶養親族(控除額63万円)であれば、その開きはさらに広がります。
会社の家族手当・健康保険の扶養基準という「別の壁」
ただし、税金計算だけで即決してはいけません。勤務先から支給される「扶養手当・家族手当」の支給条件を確認する必要があります。企業によっては「健康保険上で被扶養者になっていること」や「税法上の扶養親族としていること」を受給要件に定めているケースがあります。月数万円の手当がつくのであれば、多少の所得税率の差よりも勤務先の手当を優先した方が世帯全体の手取りが増える場合があるため、社内規程の確認が必須です。
【現場の実態検証】子育て世帯の不満と「103万円の壁」の落とし穴
税制改正を巡る現場の声を取材すると、制度の複雑化に対する疲弊と、アルバイト収入を巡るトラブルが浮き彫りになります。
高校生や大学生の子供がアルバイトを始める家庭で頻発しているのが、103万円の壁と子供の扶養を巡るトラブルです。子供自身の年収が103万円(給与所得控除55万円+基礎控除48万円)を超えると、子供本人に所得税が発生するだけでなく、親の扶養控除から完全に外れてしまいます。
「子供が大学生活の合間に月9万円ほど稼いでいたら、年末に103万円を数万円超えてしまい、親の特定扶養控除(63万円)が丸ごと消し飛んだ。結果として親の税金が十数万円跳ね上がり、家庭内が険悪になった」という相談事例は後を絶ちません。配偶者控除のように緩やかに控除額が減る「扶養控除の特別枠」は子供には存在せず、1円でも超えればゼロサムで控除を失う仕様です。子供が働く家庭では、年間のシフト調整を徹底させる意識共有が不可欠です。
【見落とし厳禁】16歳未満の子供でも年末調整・確定申告に書くべき決定的な理由
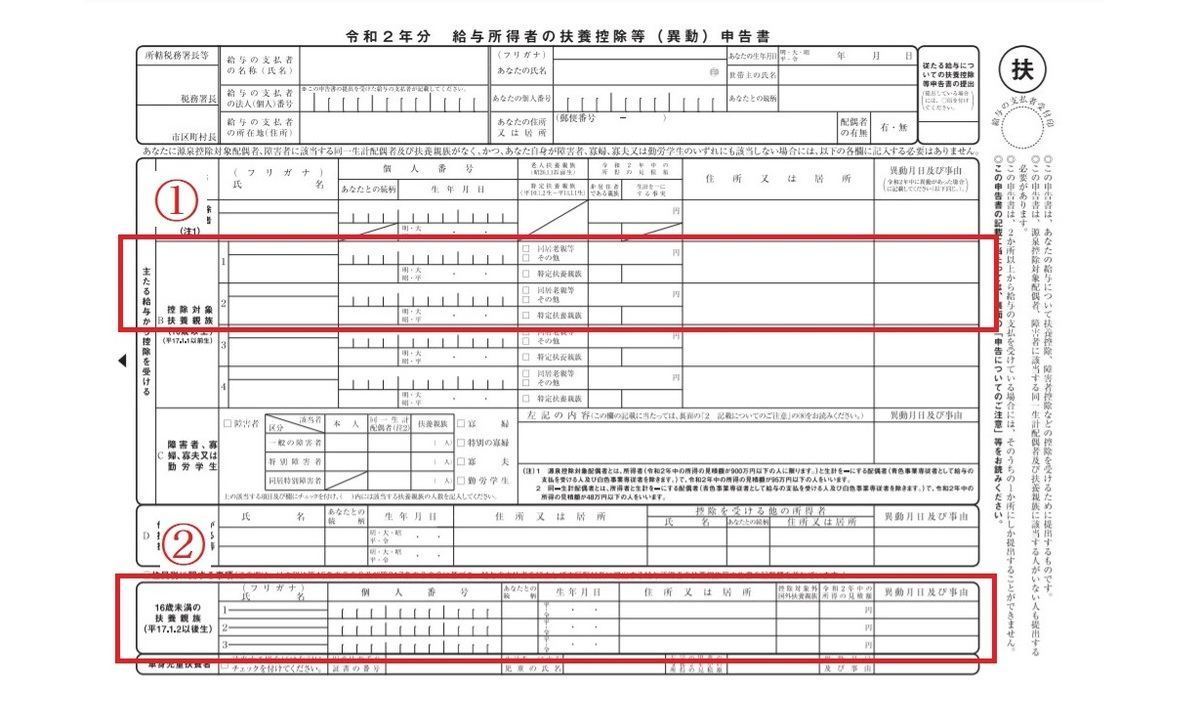
「16歳未満の子供には扶養控除がないから、年末調整の書類に名前を書く必要はない」と思い込んでいる親が少なくありません。これは家計管理における重大な過失です。
勤務先で提出する「給与所得者の扶養控除等申告書」の最下部にある「住民税に関する事項(16歳未満の扶養親族)」の欄に子供の氏名や個人番号を必ず記入しなければなりません。理由は主に2点あります。
- 住民税の非課税限度額の判定:自治体が住民税の均等割・所得割を課税するかどうかを判定する基準には、16歳未満の扶養親族の人数が合算されます。記載を怠ると、世帯全体の住民税負担が増えるリスクがあります。
- 保育料や公的助成の判定基準への影響:自治体の認可保育所保育料や高校無償化、奨学金の所得判定において、住民税の課税データが基礎資料となります。扶養親族の数が正しく反映されていないと、階層判定で不利益を被る恐れがあります。
税金が直接安くならないからといって空欄で提出すると、思わぬところで公的支援の恩恵を逃す事態を招きます。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:高校生の扶養控除が縮小されると、結局手取りは減るのでしょうか?
A1:世帯年収によります。中低所得世帯では新たに支給される児童手当(年12万円)の額が控除縮小による増税額を上回るため、世帯全体の手取りは微増となります。一方で、夫または妻の課税所得が高く税率が高い世帯では、控除縮小による所得税・住民税の増加額が手当額に迫る、あるいは逆転して実質減税効果がほぼ消失するラインが存在します。
Q2:共働きの場合、子供が2人いたら1人ずつ夫婦で分けて扶養控除を受けられますか?
A2:可能です。例えば第1子を夫の扶養、第2子を妻の扶養に分散させる申告は税法上認められています。ただし、夫婦の所得に開きがある場合は、所得が高い側に2人とも入れた方が控除による減税額は大きくなります。夫婦の年収がほぼ同等で、それぞれが勤務先で家族手当を受給できる特殊なケースを除き、基本的には所得上位者にまとめるのが合理的です。
Q3:大学生の子供がバイトで103万円を超えてしまったら、修正申告が必要ですか?
A3:親の側で年末調整の再計算、または確定申告(修正申告)が必要になります。親の控除対象から外れるため、控除されていた分の所得税・住民税を追納しなければなりません。会社の年末調整に間に合わない場合は、親自身が確定申告を行い扶養を外す手続きを取ることになります。
Q4:子供が早生まれ(1月〜3月生まれ)の場合、扶養控除のタイミングで損をすることはありますか?
A4:税制上の扶養控除は「その年の12月31日時点の年齢」で判定されるため、高校1年生の年の12月末時点で15歳である早生まれの子供は、同級生よりも1年遅れて扶養控除の対象となります。その代わり、高校を卒業する年の12月末時点でも要件を満たすため、生涯で適用される年数そのものは原則同じです。ただし、児童手当の支給終了時期と税制控除の切り替わりで一時的な手取りのブレが生じる点には注意が必要です。
まとめ:制度の変更点を見極めて手取りを確実に守る
児童手当の拡充という聞こえの良い施策の裏側で、高校生年代の扶養控除縮小をはじめとする税制の組み換えが着実に進んでいます。「手当が入るから安心」と油断していると、翌年の住民税決定通知書や所得税の源泉徴収票を見て手取りの伸び悩みに頭を抱えることになりかねません。
家庭で取るべき対策は明確です。まず、夫婦どちらの扶養に入れるべきかを税率と会社の福利厚生規程から再点検すること。そして、16歳未満の子供であっても年末調整書類の住民税欄に必ず漏れなく記載することです。アルバイトを始めた子供がいる世帯は、103万円のラインを厳密に管理するルールを家族内で共有してください。仕組みを正しく把握し、書類の1行まで手を抜かない姿勢が、これからの子育て家計を防衛する決定的な差となります。 (出典: 扶養 控除 子供(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
