宗教法人の税金は本当にずるい?非課税の真実と2026年最新動向
「宗教法人は税金を一円も払っていない」「高級外車を乗り回して私腹を肥やしている」――SNSやネット掲示板を開けば、宗教法人に対する税制への不満や疑問が定期的に炎上します。増税論議や社会保険料の負担増が続く現役世代にとって、宗教法人が享受しているとされる「非課税特権」は、不公平感の象徴として映りがちです。
しかし、宗教法人のすべての活動が無条件で非課税になるわけではありません。憲法が定める信教の自由や政教分離原則に基づき非課税とされる領域がある一方、ビジネスとみなされる活動には明確に税金が課されます。世間で囁かれる噂の真相と税制優遇の実態、そして2026年現在に進む税務調査の厳格化まで、現場の一次データをもとにその境界線を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や祈祷料など本来の宗教活動は非課税だが、僧侶や神職個人の給与には所得税や住民税が全額課税されている。
- 要点2:駐車場や不動産賃貸など政令指定の「34業種」には法人税が課されるものの、軽減税率やみなし寄附金制度による強力な優遇が存在する。
- 要点3:固定資産税が免除されるのは「専ら宗教の用に供する施設」に限られ、近年は形骸化した休眠法人の売買や私的流用への税務調査が激化している。
【徹底検証】宗教法人の税金はずるい?噂の真相と税制優遇の実態
ネット上で頻繁に飛び交う「宗教法人税金ずるい真相」を掘り下げると、制度の正確な仕組みと一般市民の感情的な受け止めとの間に、大きな認識のズレが存在することが分かります。「宗教法人は無税」という言説は半分正しく、半分は誤りです。
まず根本的な事実として、宗教法人という団体そのものが得る「お布施」「賽銭」「祈祷料」「戒名料」といった宗教活動に伴う収入には法人税がかかりません。これが「宗教法人非課税の理由」の中核です。税法上、これらはサービスの対価(売上)ではなく、信者からの自発的な「喜捨(寄附金)」として扱われます。営利を目的としない公益的な団体であり、株主への配当も存在しないため、法人税の課税対象から除外されています。
しかし、ここからが世間で最も誤解されているポイントです。宗教法人の口座に入ったお金を、住職や宮司が私的に自由に使えるわけではありません。法人の資金を個人の生活費に充てる場合、それは「役員報酬(給与)」として支払われます。この個人給与に対しては、一般のサラリーマンと全く同じ基準で宗教法人所得税源泉徴収が義務付けられており、住民税や社会保険料も満額徴収されます。
それにもかかわらず「ずるい」と批判される理由は、法人名義で購入した高級車や、境内地内にある住居(庫裏や社務所)の光熱費などを「法人の経費」として処理し、実質的な私生活を非課税マネーで潤している一部の不健全な実態が目立つためです。法人の財布と個人の財布の境界線が曖昧になりやすい構造こそが、世間の不信感を生む根本原因となっています。
何が無税で何が課税か?宗教法人の税務区分と優遇ルール一覧
宗教法人が関わる税金は、法人税、固定資産税、源泉所得税、消費税など多岐にわたります。何が免除され、どこから課税されるのか、客観的な法定基準を整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 宗教本来の活動収入(お布施・戒名料等) | 非課税(法人税率 0%) 対価性のない喜捨金扱い | 一般企業:売上として課税対象 | 信教の自由に基づく合理的配慮だが、使途の不透明さが批判の温床に。 |
| 収益事業の法人税率 | 軽減税率 19% 年800万円以下の部分は15% | 普通法人:本則税率 23.2% (年800万円以下は15%) | 宗教法人法人税率軽減により、一般企業よりも実効税負担が明確に軽い。 |
| みなし寄附金限度額 | 収益事業所得の20%または年200万円のいずれか大きい額まで損金算入可能 | 一般企業:資本金・所得に応じた極めて小規模な枠のみ | 宗教法人みなし寄附金制度を活用することで、収益事業の課税所得を合法的に圧縮可能。 |
| 固定資産税 | 境内地・本堂・礼拝堂など:全額免除 賃貸不動産・僧侶の私的居宅:満額課税 | 評価額×標準税率 1.4%が全額課税 | 宗教法人固定資産税免除要件は「宗教専用」かどうかが厳格に問われる。 |
| 宗教者個人の給与所得税 | 一般人と同じ累進課税(5%〜45%) 住民税10%も課税 | 給与所得控除後の金額に標準課税 | 個人には一切の優遇なし。高額な役員報酬を取れば最高税率が適用される。 |
この比較から明らかなように、宗教法人は「収益事業」を行う場合でも、普通法人に比べて法人税率が19%に引き下げられているほか、稼いだ利益を宗教活動本体へ寄附したとみなして経費化できるみなし寄附金制度が認められています。これらが合わさることで、実質的な税負担率は同規模の中小企業よりも大幅に低く抑えられます。
【34業種の境界線】駐車場・お守り・墓地管理は課税されるのか?
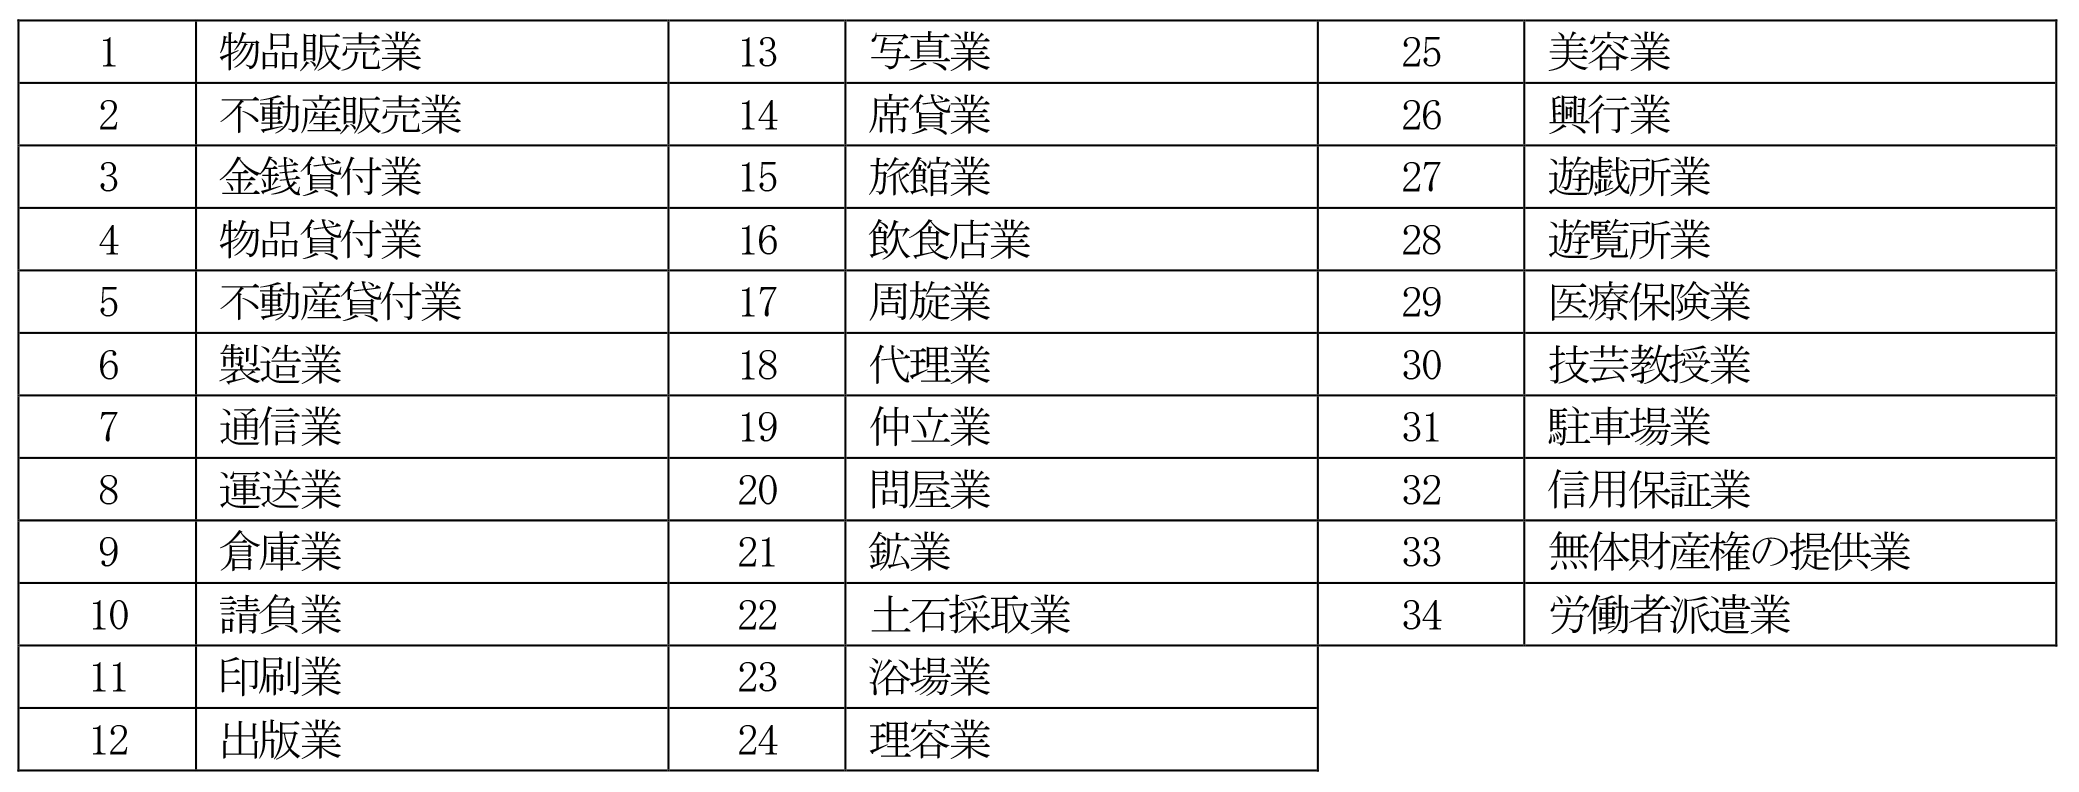
宗教法人がビジネスを展開する際、避けて通れないのが法人税法施行令第5条に定められた宗教法人収益事業34業種の規定です。物品販売業、不動産貸付業、駐車場業、旅館業など、政令で指定された34の事業に該当し、継続して事業場を設けて営まれる場合は課税対象となります。
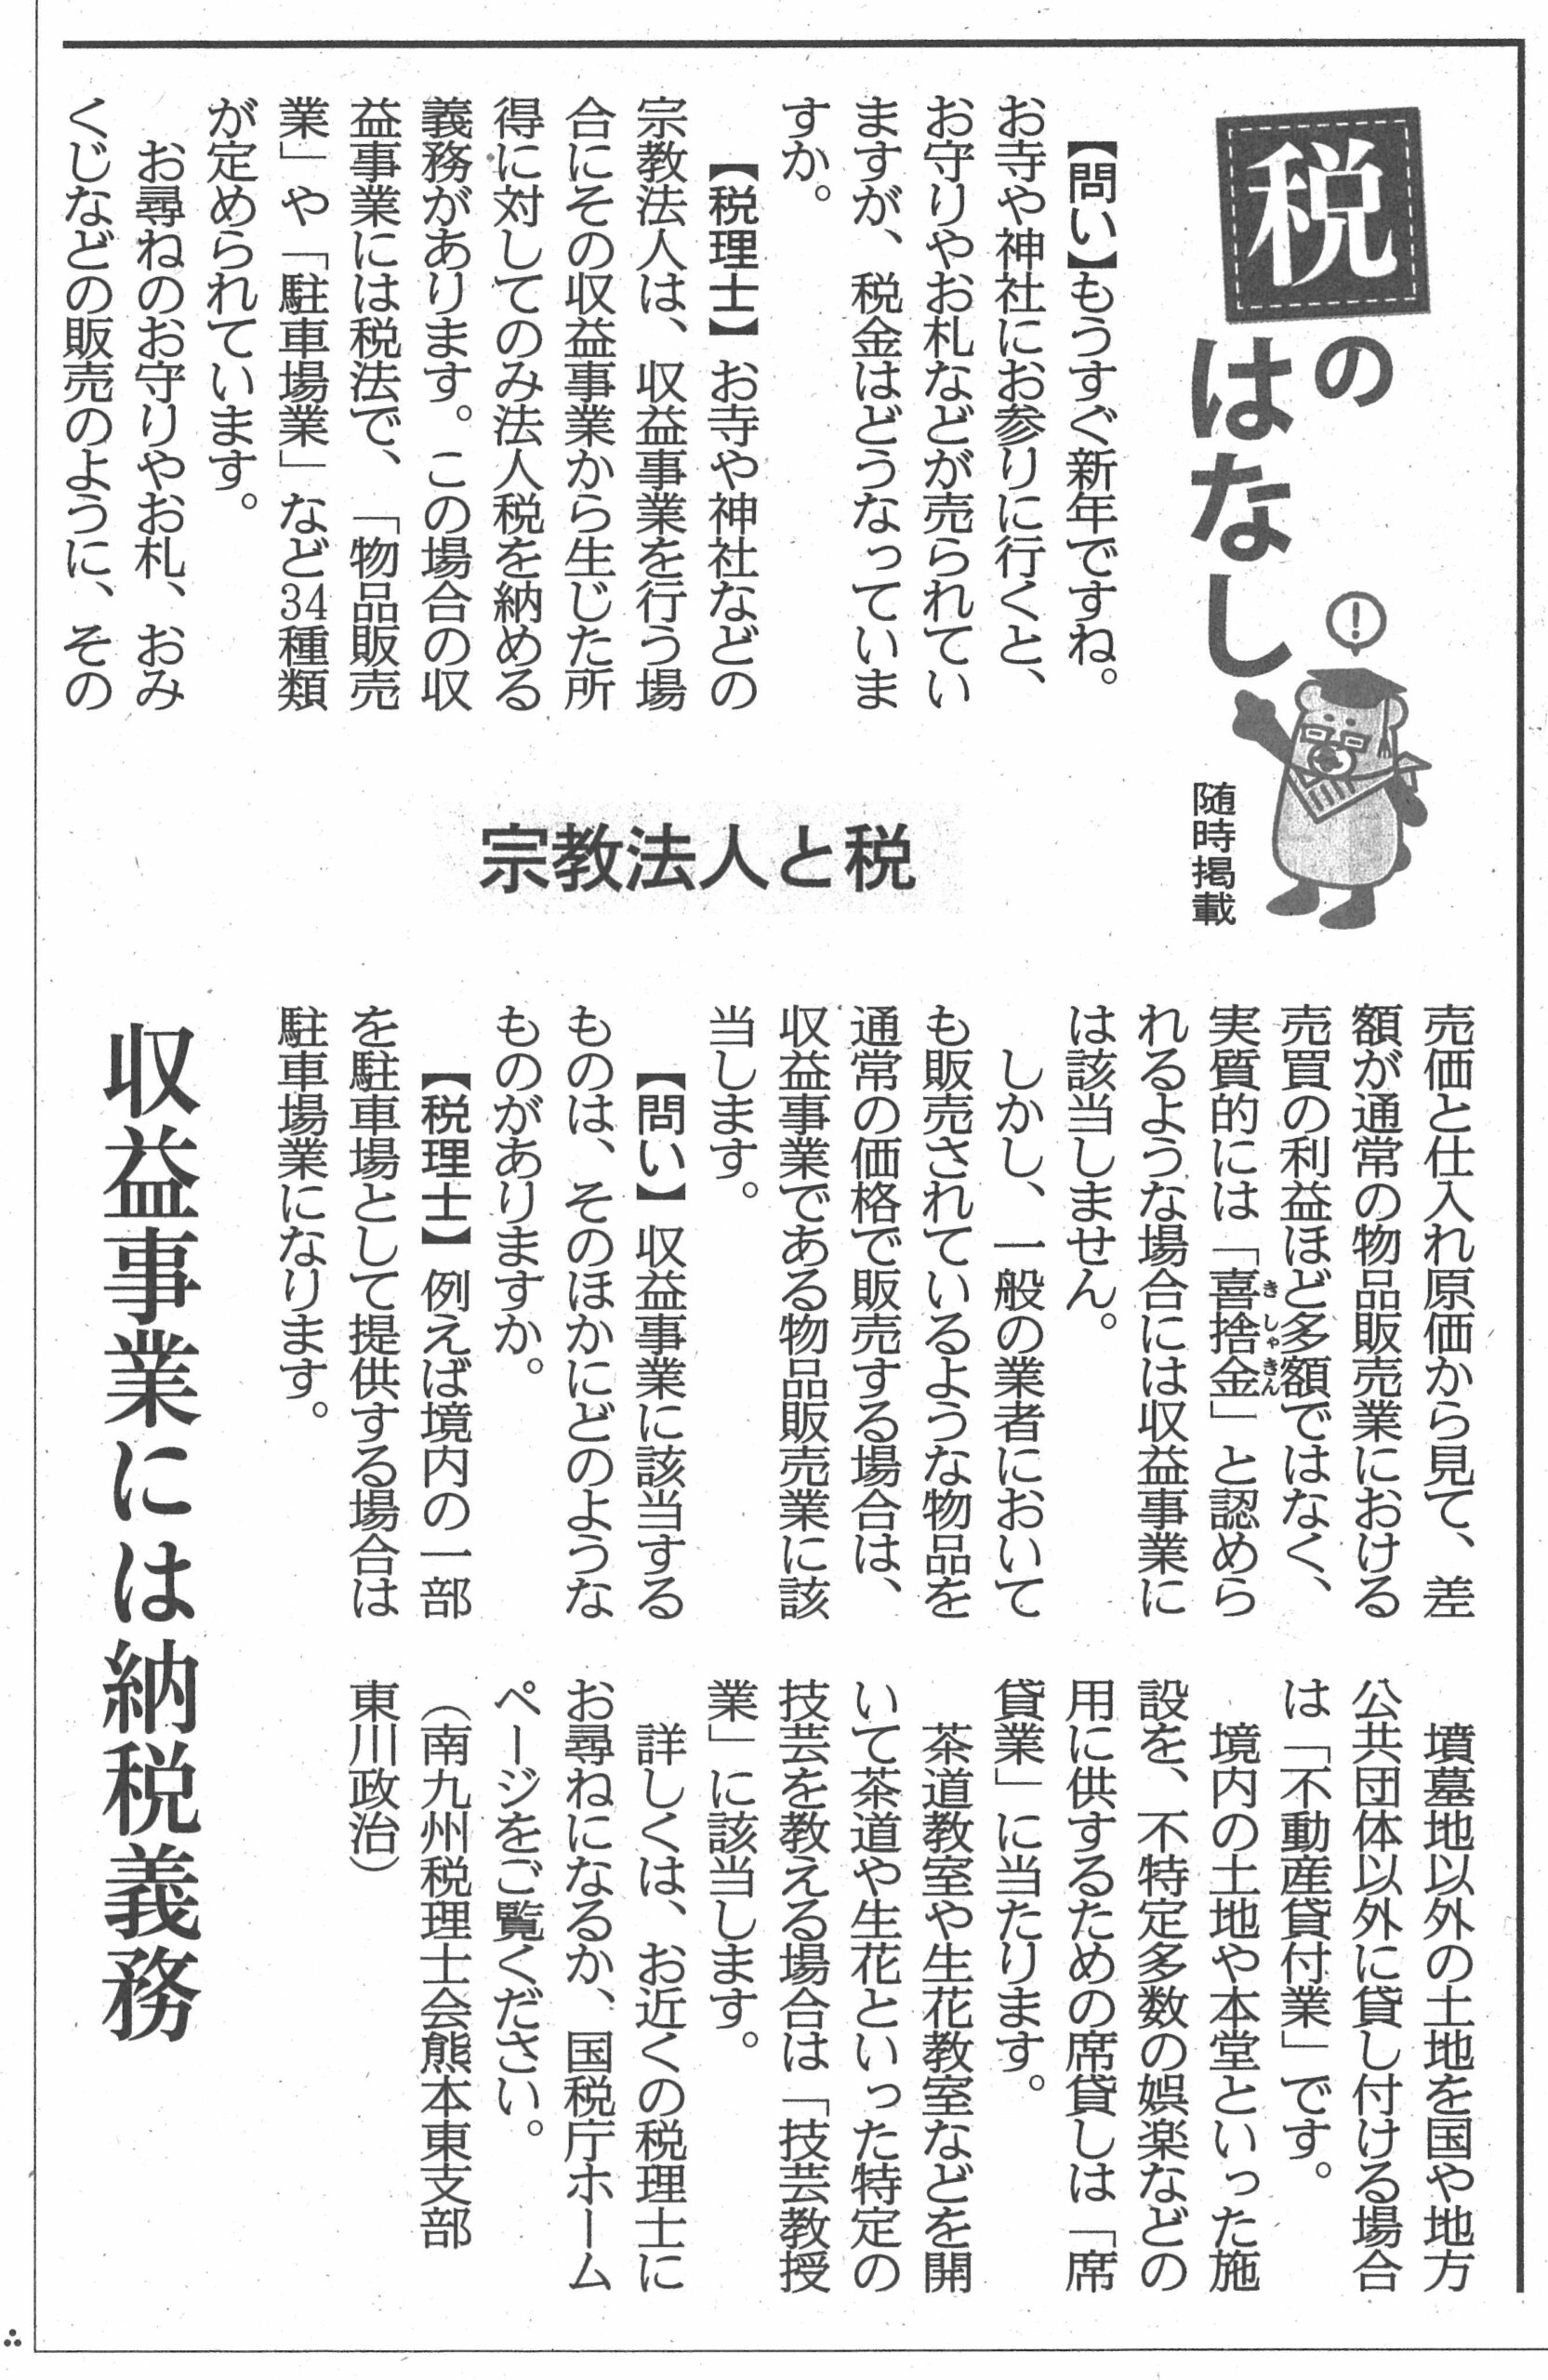
読者の疑問として特に多い「境内でのお守り販売」や「参拝者用駐車場」の境界線は、国税庁の通達によって以下のように細かく線引きされています。
- お守り・お札・おみくじの頒布:非課税
これらは原価と頒布価格に大きな差があるものの、宗教的な意味合いを持つ「喜捨の返礼品」と解釈されるため物品販売業には該当しません。ただし、露店のように一般的な民芸品や絵葉書、市販の菓子を販売した場合は、通常の物品販売業として課税されます。 - 駐車場の経営:条件付き課税
参拝者のための一時的な無料駐車場は非課税ですが、月極駐車場として近隣住民に貸し出したり、コインパーキングとして時間貸しを行って料金を徴収したりする場合は、駐車場業または不動産貸付業として収益事業課税の対象となります。 - 墓地・納骨堂の永代使用料:非課税
信教に基づく埋葬施設としての利用権設定であるため非課税です。しかし、提携する特定の石材店からバックマージン(紹介手数料)を受け取っている場合、その手数料収入は請負業や斡旋業に該当し、課税対象として指摘されるケースが目立ちます。 - 幼稚園・保育園の運営:非課税(条件による)
お寺や教会が付属幼稚園を運営しているケースは全国に多く存在します。これらは学校法人や社会福祉法人に準じる公益事業として扱われ、収益事業34業種からは除外されています。
つまり、どのような事業であっても「宗教的な儀礼・救済の延長」であると客観的に認められるものだけが無税であり、一般市場で競合する商業活動については課税のメスが入るルールとなっています。
【実態検証】課税強化を求めるネットの反応と寺院側の悲鳴
インターネット上の世論と、全国に約18万件存在する宗教法人の現場との間には、埋めがたい意識の断絶が横たわっています。
SNS上での宗教法人課税強化ネットの反応を分析すると、「防衛増税や子育て支援金で庶民が疲弊する中、宗教法人に課税しないのはおかしい」「観光寺院の拝観料収入だけでも課税すべきだ」といった、税の公平性を求める厳しい意見が8割以上を占めます。都市部の大規模寺院や新興宗教団体が巨額の資産を保有しているイメージが、こうした世論を後押ししています。
しかし、文化庁の『宗教年間』や業界統計を検証すると、全く異なる過酷な実態が浮き彫りになります。
全国の寺院・神社のうち、年間収入が300万円未満の法人が全体の約7割を占めています。地方の過疎化や限界集落化、少子高齢化に伴う檀家離れが急速に進み、専業で生計を立てられる住職はごく一部です。多くの宗教者が兼業サラリーマンや公務員として働き、自らの給与をお寺の維持費に補填しているのが地方現場の日常です。
国宝や重要文化財に指定されている本堂の屋根を葺き替えるには、数千万円から数億円の費用がかかります。公的な補助金が出る場合でも、数割は法人の自己負担です。仮にお布施や拝観料に一律課税を導入した場合、資金力のない地方の歴史的建造物は維持できなくなり、地域の文化遺産が急速に朽ち果てていくという現実的な危機に直面しています。
一般に知られていない盲点とネットの誤解|脱税スキームの闇
宗教法人をめぐる議論において、最もブラックボックス化しており、世間の怒りを買っているのが「休眠法人の売買」です。制度の盲点を突いた宗教法人売買税金対策の実態は、国税当局も長年マークし続けている問題領域です。
宗教法人をゼロから設立するには所轄庁(都道府県知事または文部科学大臣)による厳格な審査と数年間の活動実績が必要ですが、後継者が途絶えて活動実態を失った「休眠宗教法人」を第三者が包括承継することは法的に可能です。これに目をつけたブローカーが暗躍し、1法人あたり1,000万円から5,000万円程度で権利の売買が行われてきました。
買い手側の狙いは明白です。宗教法人の看板を隠れ蓑にして、以下の違法・脱税スキームを構築することです。
- 所得隠し・マネーロンダリング:一般企業の利益を宗教法人への「寄附」として流し込み、課税所得を圧縮した上で裏金として環流させる。
- ラブホテルや風俗ビルの非課税化偽装:建物の所有権を宗教法人に移し、固定資産税の免除を申請したり、運営利益をお布施に見せかけたりする。
- 霊園ビジネスの利権化:墓地経営の許可が宗教法人などに限定されている制度を悪用し、実質的な営利企業が霊園を乱開発して巨額の利益を吸い上げる。
もちろん、これらは明白な違法行為であり、税務調査で実態が暴かれれば巨額の重加算税が課され、所轄庁から宗教法人法に基づく解散命令が請求される事態に発展します。世間が抱く「宗教法人は何をしても非課税で逃げ切れる」という認識は完全な誤解であり、実体なき税逃れは確実に摘発の対象となります。
【2026年最新動向】国税庁が狙う税務調査ポイントと制度改正の行方
2026年現在、宗教法人を取り巻く税務環境は過去にないほど厳格化しています。インボイス制度の定着や各種行政データのデジタル連携が進んだことで、国税局による宗教法人税務調査ポイントはより緻密になっています。
税務調査において調査官が真っ先に確認する項目は、主に以下の3点に集約されます。
- 個人の生活費の付替え:住職や代表役員の私的な飲食代、家族旅行の費用、自家用車の維持費が、宗教活動の福利厚生費や旅費交通費として処理されていないか。
- 売店・駐車場の売上除外:御守授与所での物販や観光駐車場の現金売上が、帳簿から除外されて裏金化していないか。
- 役員退職金の妥当性:引退する代表役員に対して支払われた数千万円から数億円の退職金が、社会通念上過大であり、実質的な利益配当とみなされないか。
さらに、政策面でも宗教法人税制改正最新動向が活発に議論されています。特に焦点となっているのが「財務諸表の公開範囲の拡大」です。現行法でも信者その他の利害関係人に対する閲覧義務はあるものの、一般社会に対する公表義務はありません。この不透明さが脱税スキームの温床になっているとの指摘を受け、一定規模以上の法人に対する収支報告書の公表義務化や、マイナンバー法人番号を活用した資金フローの透明化を求める法案提出に向けた調整が続いています。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:お坊さんや神主の給料には所得税がかからないというのは本当ですか?
A1:全くの誤解です。宗教法人から僧侶や神職に支払われる役員報酬や給与は、一般企業のサラリーマンと全く同じ所得税法が適用されます。累進課税により最大45%の所得税と10%の住民税が源泉徴収されており、個人単位での税制優遇は一切ありません。
Q2:お寺の境内にある住職の自宅には固定資産税がかかりますか?
A2:原則として課税されます。固定資産税が免除されるのは、本堂や礼拝堂など「専ら宗教の用に供する建物・土地」に限られます。住職やその家族が私生活を送る居住スペース(庫裏の一部など)は、厳格に按分計算され、生活用スペースに対しては通常通り固定資産税が課税されます。
Q3:なぜお守りやおみくじに消費税がかからないのですか?
A3:お守りやお札、おみくじの代金は、対価を得てモノを販売する「商行為」ではなく、神仏への祈願や感謝として納める「寄附金(喜捨金)」と税法上位置づけられているためです。対価性がない取引と判断されるため、消費税の課税対象外(不課税取引)となります。
Q4:宗教法人が所有する賃貸マンションの家賃収入は無税ですか?
A4:無税ではありません。不動産貸付業は「収益事業34業種」に該当するため、家賃収入から経費を差し引いた利益に対して法人税(軽減税率19%等)が課税されます。さらに、賃貸マンションの土地および建物には固定資産税も満額課税されます。
まとめ:感情論を超えた税制理解と今後の透明化への課題
宗教法人の税制は、長年にわたり「信教の自由の保障」と「課税の公平性」という二つの憲法的価値の狭間で絶妙なバランスを保ってきました。お布施や賽銭が無税とされる背景には、国家が宗教の内面に介入して評価を下すことを防ぐ歴史的な知恵が存在します。
一方で、収益事業に対する法人税率の軽減やみなし寄附金制度といった優遇措置が、一般企業との間で競争の不公平を生んでいることも事実です。特に、実体なき休眠法人の悪用や私生活費用の混同といった不祥事は、地方で真面目に地域コミュニティと伝統文化を守り続けている大多数の寺院・神社をも巻き込み、社会的な不信を招いています。
宗教法人に課税すべきか否かという問いは、単なる「ずるい・ずるくない」という感情論で片付けられるものではありません。文化遺産の保護と地域社会の維持に必要な公益性を認めつつも、資産の私物化を防ぐための情報公開と厳格な税務ガバナンスをどこまで進められるかが、これからの時代に問われる決定的な論点となります。 (出典: 宗教 法人 税金(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
