宗教法人はなぜ非課税?「ずるい」批判の真相と優遇税制の境界線
高級外車を乗り回す僧侶の姿や、都心の一等地に広大な敷地を構える巨大教団のニュースを目にするたび、SNSやネット掲示板では「宗教法人は税金を払っていないからずるい」「宗教マネーを野放しにするな」といった激しい批判が巻き起こります。物価高や実質賃金の伸び悩みに直面する生活者にとって、宗教法人に対する優遇措置は理不尽な「聖域」に見えがちです。
しかし、法律上の実態を紐解くと「宗教法人はすべての税金が免除されている」という認識は明白な誤解です。宗教活動に伴う収入と一般の経済活動には厳格な境界線が存在し、課税される領域も数多く定められています。2026年現在、一部教団の解散命令請求や不透明な資金移動を背景に、税制優遇の見直しや財務開示の義務化を求める世論はかつてない高まりを見せています。なぜ非課税枠が認められてきたのか、その歴史的背景から課税・非課税のグレーゾーン、そして今後の法改正の行方まで、客観的なデータとともに構造の核心を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や戒名料など本来の宗教活動は非課税だが、駐車場経営や不動産賃貸といった「収益事業34業種」には軽減税率(原則19%)で法人税が課される。
- 要点2:非課税措置の根拠は憲法第20条の「信教の自由」と政教分離原則にあり、国家が税務調査や課税権を通じて特定の宗教に介入・選別することを防ぐ防壁として機能している。
- 要点3:全国約18万の宗教法人のうち約7割は年収300万円未満の過疎・零細寺社であり、一握りの富裕法人への特権批判と地域の文化財・コミュニティ維持の狭間で制度改革の議論が進む。
【なぜ非課税なのか】「ずるい」と炎上する税金優遇の仕組みと歴史的背景
世間を騒がせる「宗教法人の税金はずるい」という批判の根底には、宗教法人の非課税理由が単なる既得権益として受け止められている実態があります。しかし、税法が宗教活動を非課税とする理由は、感情論ではなく日本国憲法第20条に規定された「信教の自由」と厳格な政教分離原則に由来しています。
戦前の日本において、国家は神道を国家の宗祀として特別扱いし、意に沿わない新宗教や仏教宗派に対して治安維持法などを盾に弾圧を加えました。その手口の一つが、活動実態への行政介入や財産の没収・統制でした。この痛烈な反省から、戦後の法体系では「国家権力が信教の内容に立ち入ってはならない」という大原則が打ち立てられました。
もし宗教活動の収入に一般企業と同様の法人税を課せば、国税当局は「その教義は本物か」「その儀式はお布施に見合う対価性があるのか」という宗教的価値の査定に踏み込まざるを得なくなります。税務署の裁量によって特定の宗教が圧迫されたり、逆に優遇されたりする事態を防ぐため、宗教行為に伴う喜捨金(お布施・献金・寄付)には課税しないという法理が採られているのです。
さらに、宗教法人税金の仕組みにおいて極めて重要なのが「対価性」と「利益分配の禁止」です。株式会社は事業利益を株主へ配当しますが、宗教法人は利益を個人に分配することが法律で禁じられています。信仰に基づく自発的な寄付金で成り立ち、私的な蓄財を目的としない公益的組織とみなされるからこそ、非課税の枠組みが維持されてきました。
【課税・非課税の境界線】お布施から収益事業までどこまで免除されるのか
「宗教法人は一円も税金を払っていない」という通説は完全な誤りです。税務上、宗教法人の活動は「宗教活動(本来の事業)」と「収益事業」に二分され、それぞれ適用されるルールが根本から異なります。
宗教法人のお布施税金が非課税とされるのは、それが商品やサービスの購入代金ではなく、信者による反対給付(対価)を求めない寄付金とみなされるためです。祈祷料、戒名料、お賽銭、お札・お守りの頒布料も、教義に基づく宗教的行為の一環として非課税枠に収まります。ただし、露店のように一般的な原価率で市価と同等のお土産品を販売した場合は物品販売業とみなされ、課税対象になり得ます。
一方で、法人税法第2条第13号および施行令第5条では、宗教法人が行う「収益事業34業種」に対して法人税を課すことが明確に定められています。境内地を活用したコインパーキングなどの駐車場経営、マンションやテナントビルの賃貸、結婚式場の運営、一般人向けの宿坊利用などはすべて収益事業に該当します。
宗教法人課税対象一覧の主要な項目と、一般企業との税負担の違いを整理したのが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場(一般企業) | 編集部の見解・評価 |
|---|---|---|---|
| 宗教活動収入(お布施・戒名料・寄付金) | 非課税(税率0%) 法人税・消費税ともに免除 | 売上高として通常課税 法人実効税率 約29.74% | 信教の自由を守る防壁だが、活動の対価性の線引きが曖昧になりやすい論点 |
| 収益事業(駐車場・不動産賃貸・売店) | 軽減税率 19% 年間800万円以下の部分は15% | 法人税率 23.2% 実効税率 約29.74% | 一般企業と同じビジネスでありながら優遇税率が適用される点に批判が集中 |
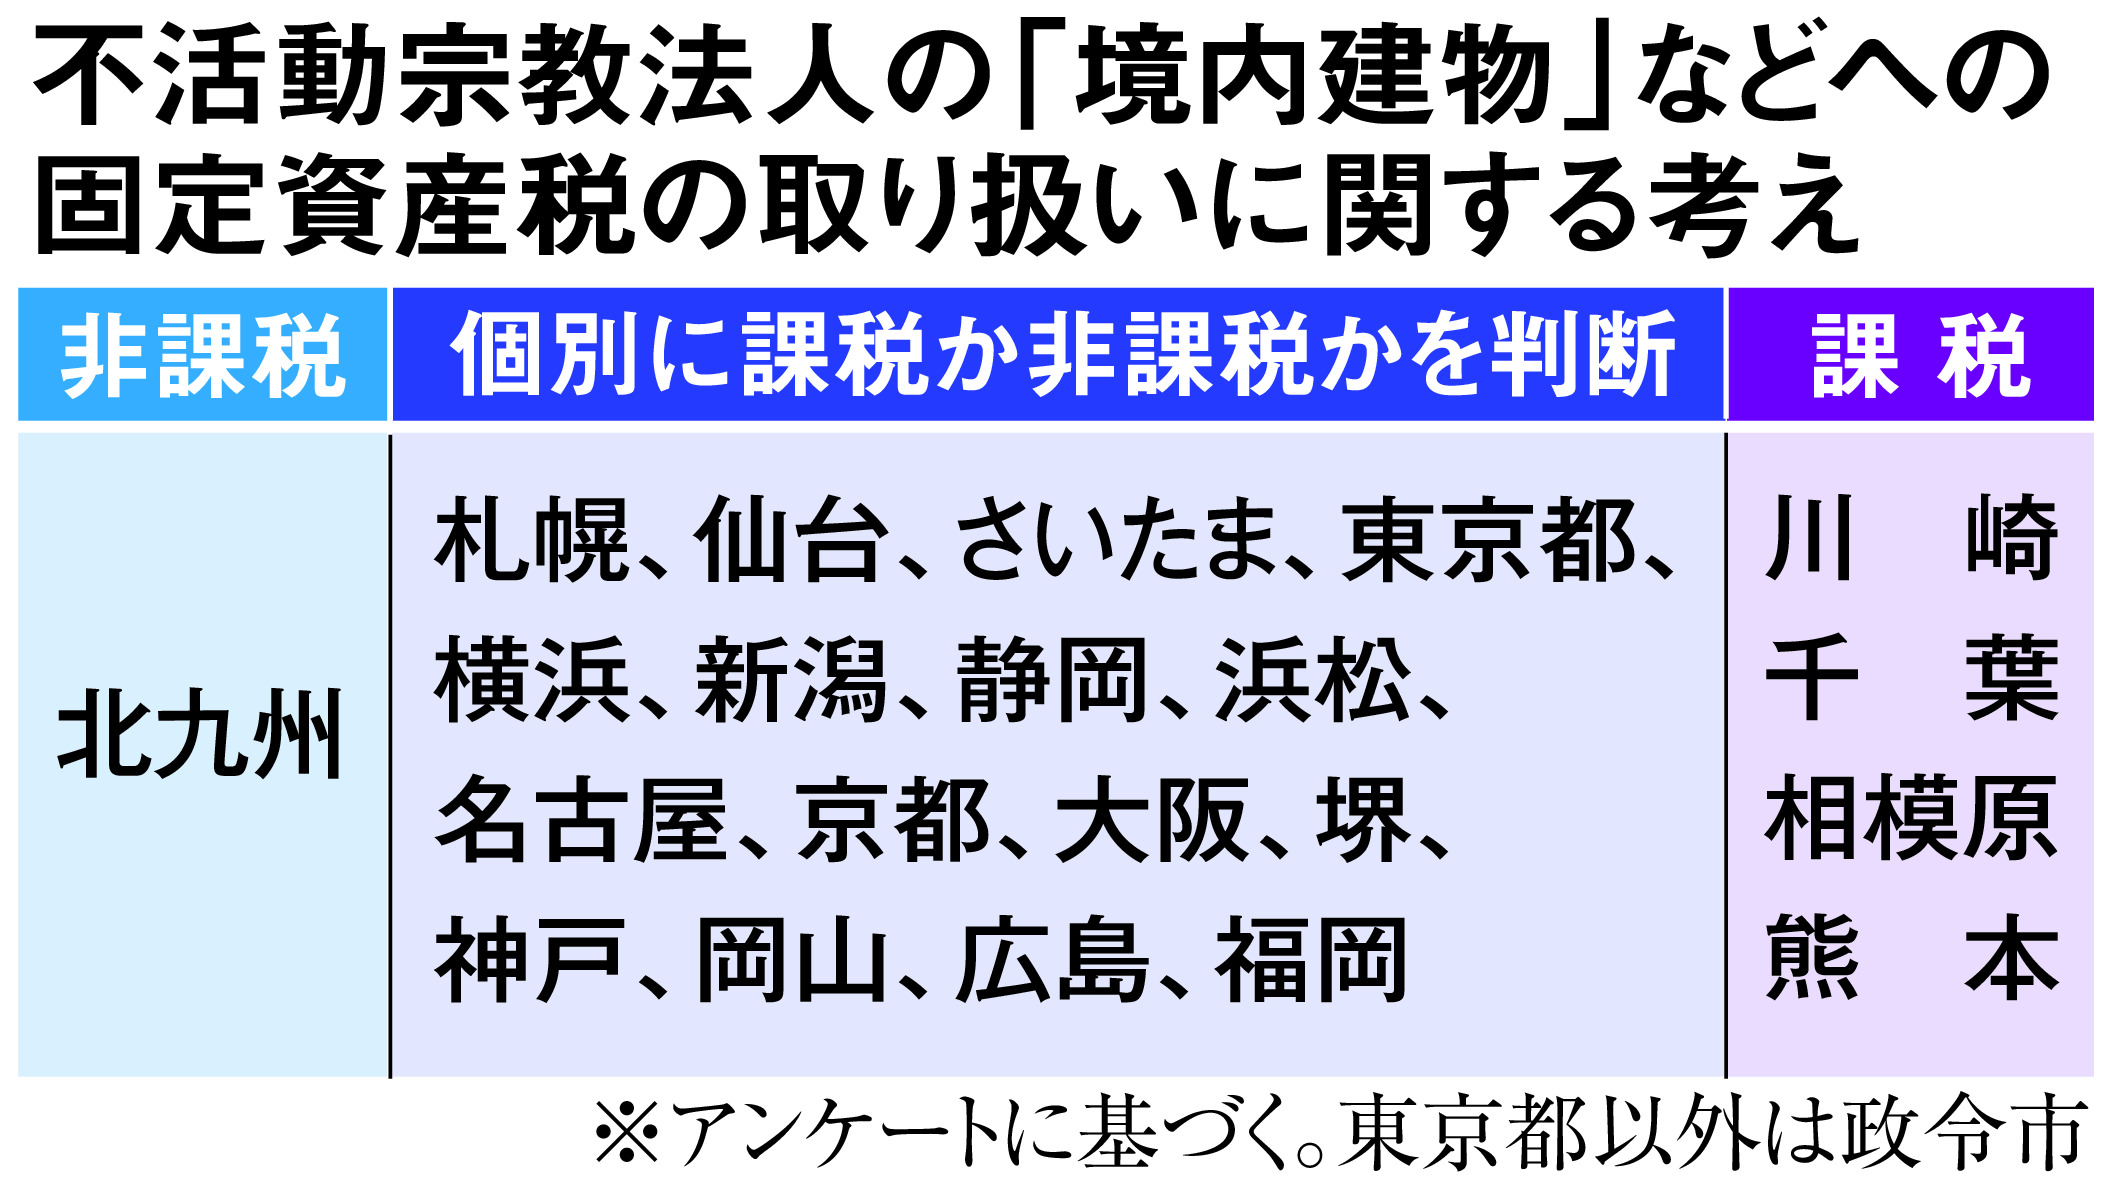
| 固定資産税(境内地・本堂・礼拝所) | 非課税 本来の宗教目的に専ら供する不動産 | 評価額×1.4% 都市計画税0.3%加算 | 都心部の一等地では巨額の免除額となり、自治体の税収圧迫要因として議論が再燃 |
| 固定資産税(駐車場・賃貸物件・住職居住区) | 全額課税 収益用施設および私的居住空間 | 評価額×1.4% 住宅用地特例等は一般同様 | 庫裏(住居)の按分計算を巡り、税務調査での指摘が頻発する境界領域 |
| 住職・役員個人の給与(法人の役員報酬) | 全額課税 所得税・住民税・社会保険料 | 累進課税(最高税率45%) 住民税10% | 「僧侶は個人の税金も免除」という俗説を完全に打ち消す客観的制度事実 |
このように、収益事業を行う宗教法人には納税義務が課されています。しかし、一般企業の法人税基本税率23.2%(実効税率約30%)に対して、宗教法人の収益事業には軽減税率19%(年800万円以下は15%)が適用される優遇措置が存在します。さらに、収益事業から生じた利益の一定割合(20%または年200万円のいずれか多い額)を宗教活動のために繰り入れた場合、それを損金算入できる「みなし寄付金」の特例も認められており、この二重の軽減措置が「ずるい」と批判される大きな火種となっています。
【実態検証】「坊主丸儲け」は本当か?現場の住職が明かす懐事情と過疎地のリアル
世間では「坊主丸儲け」という俗語が一人歩きしていますが、宗教界のリアルな現場実態はイメージとは真逆の過酷な二極化に直面しています。
文化庁が発行する『宗教年鑑』および各種宗教調査によると、日本国内に存在する宗教法人は約18万法人にのぼります。そのうち、観光収入で潤う京都・奈良の著名寺院や、数万人規模の信徒を抱える巨大包括宗教法人は全体の数パーセントに過ぎません。全宗教法人のおよそ7割は年間収入が300万円未満の極小規模運営であり、専従の職員を雇う余裕すらないのが現実です。
地方や過疎地にある伝統寺院の住職からは、次のような切実な一次情報が寄せられています。
「年間の檀家数が30軒を切り、年間のお布施収入は150万円に届きません。寺の維持費や屋根の修繕積立金を出せば赤字です。そのため私自身は平日に公立高校の非常勤講師や民間企業の事務員として働き、そこから得た個人の給与所得で寺の光熱費を補填しています。もちろん個人の給料からは所得税も住民税も満額引かれています。『税金を払っていなくてずるい』と言われると、地方の現実を見てほしいと痛感します」(東北地方・曹洞宗寺院の40代住職)
檀家離れ、少子高齢化、そして墓じまいの急増により、無住職寺院(空き寺)は全国で増加の一途をたどっています。2026年時点の試算では、今後十数年で全体の3割以上の地方寺院が消滅の危機に瀕していると指摘されています。文化財に指定された歴史的建造物や仏像の修繕には数千万円から億円単位の費用が必要となりますが、公的補助金でカバーできるのは一部であり、残りは法人の自己資金に委ねられています。巨額のキャッシュを抱えて蓄財しているのはごく一部の富裕法人であり、大半の現場は「非課税であっても経営が成立しない」極限状態にあるのが客観的な実情です。
一般に知られていない盲点とネットの誤解|固定資産税と相続税の真実
ネット上の言説で特に誤解が蔓延しているのが、宗教法人の固定資産税非課税措置と、宗教法人の相続税・贈与税に関する扱いです。
固定資産税の盲点:土地を持っていれば無条件でタダになるわけではない
地方税法第348条第2項により、宗教法人が所有する固定資産税が非課税になるのは「専らその本来の用に供する宗教法人所有の境内建物及び境内地」に限定されています。具体的には、本堂、礼拝堂、社殿、参道、鐘楼など、信教の儀式行事に直接使われる施設のみです。
境内の空き地をアスファルト舗装して時間貸し駐車場に転用した場合、その区画は「宗教の用」から外れるため、宗教法人駐車場経営課税として固定資産税が満額課税されます。さらに、寺院の敷地内にある住職の居住スペース(庫裏)についても、私的な生活空間とみなされる部分は按分計算され、固定資産税が課される運用が全国の自治体で厳格化されています。「宗教法人名義にしておけばどんな土地でも税金逃れができる」というのは完全なデマです。
相続税・贈与税の誤解:法人の財産は「誰のもの」でもない
「住職が亡くなっても寺の財産に相続税がかからないのは不公平だ」という声も頻繁に聞かれます。確かに、宗教法人の名義になっている土地や本堂、預貯金には相続税が課されません。しかし、これは優遇というよりも、法人の所有権構造によるものです。株式会社の創業社長が急逝しても会社の財産そのものに相続税がかからないのと法理上は同じです。
決定的な違いは株式の有無です。株式会社であれば株式に対して相続税が課されますが、宗教法人に持分や株式は存在しません。寺の財産は法人のものであり、住職個人の私有財産ではないため、寺の住職の子であっても「法人の財産を私物として相続する」ことは法的に不可能です。住職が個人名義で蓄えた預金や購入した自宅不動産、高級外車などには、一般国民と寸分違わず最高税率55%の相続税が厳格に適用されます。
ただし、親族間で代表役員の座を代々継承(世襲)することで、法人の保有する高級社宅や資産を事実上私物化しているケースが一部で見られ、これが実質的な相続税逃れではないかという批判の根拠になっています。
【2026年最新動向】宗教法人の税制優遇見直し論と会計基準義務化の行方
近年、旧統一教会を巡る問題や不透明な宗教法人の売買、マネーロンダリングへの悪用事例が相次いだことで、宗教法人税制優遇見直しの議論は法曹界・政界を巻き込んだ重要テーマへと発展しています。
文化庁および国税庁が近年注力しているのが、宗教法人会計基準義務化と財務書類の開示範囲の拡大です。現行の宗教法人法第25条では、役員名簿や財産目録、収支計算書の作成と備え置きが義務付けられているものの、所轄庁(都道府県や文化庁)への提出義務があるのは一部の書類にとどまり、信者や一般国民に対する全面的な外部公開までは義務付けられていません。この財務の不透明さが、「非課税特権を隠れ蓑にした不正蓄財」という疑念を助長する土壌となってきました。
2026年現在の政策議論における主な対立軸と法改正の検討論点は以下の3点に集約されます。
- 収益事業に対する法人税軽減税率の撤廃:一般企業と同じビジネスを行っている以上、19%の軽減税率を廃止し、一般企業並みの23.2%に引き上げる案。
- 一定規模以上の法人に対する外部監査・公表義務化:年間収入や資産規模が数億円を超える大規模法人に対し、公認会計士による監査と財務諸表のオンライン開示を義務付ける案。
- 不活動宗教法人(休眠法人)の解散迅速化:「宗教法人格」が数千万円で裏売買され、脱税や転売ビジネスの道具にされる脱法行為を撲滅するための所轄庁による職権解散の強化。
全日本仏教会などの伝統宗派団体は、会計の透明化には理解を示しつつも、零細寺院への過度な事務負担増や、国家権力による財務査察が信仰の領域に介入することへの強い警戒感を示しています。透明性の向上を急ぐ世論と、信教の自由を守る防壁としての独立性維持との間で、極めて繊細な制度設計が求められています。
【専門家の視点】税制改正を支持すべき層・慎重であるべき領域の見極め
宗教法人の税制改革を巡っては、十刀一筋の乱暴な議論を避け、影響を見極める必要があります。
【見直しを支持・歓迎すべき領域】:巨大な商業ビルやホテルを経営し、莫大な収益事業利益を上げながら優遇税率を享受しているメガ教団や、後継者不在の休眠法人格を転売して脱税を指南する悪質ブローカーの取り締まりです。これらに対する課税強化や監査義務化は、市場の公正な競争環境を守るためにも不可欠と言えます。
【拙速な課税強化を見送るべき領域】:地方の過疎地で数百年続く祭りや歴史的建造物をギリギリの財政で維持している地域密着の小規模寺社です。これらに対して一律の課税や重い会計報告事務を課せば、文化財の維持を放棄せざるを得なくなり、日本の伝統文化や地域共同体の崩壊に直結するリスクを孕んでいます。
【宗教法人の非課税】に関するよくある質問(FAQ)
Q1:僧侶や牧師個人の給料(役員報酬)にも税金はかからないのですか?
A1:明確にかかります。宗教法人が支払う給与や役員報酬は、一般企業のサラリーマンと全く同じ扱いになります。法人側で源泉徴収が行われ、個人に対して所得税、住民税、社会保険料が満額課されます。「お坊さんは個人としても税金を払っていない」というのは完全な誤解です。
Q2:宗教法人が所有しているアパートやコインパーキングは固定資産税がゼロですか?
A2:免除されません。固定資産税が非課税となるのは、本堂や礼拝所など「専ら宗教活動の用に供する境内地・境内建物」に限られます。アパートや賃貸マンション、一般向けの有料駐車場は収益事業施設とみなされ、固定資産税および都市計画税が一般所有者と同じ基準で全額課税されます。
Q3:休眠している宗教法人を買収して節税会社を作ることは今でも可能ですか?
A3:極めて困難であり、脱税として摘発されるリスクが非常に高い行為です。過去に法人格の売買を通じた課税逃れが横行したため、国税庁と文化庁は監視を大幅に強化しています。実体のない宗教法人が収益事業を行っても宗教法人の優遇は否認され、重加算税や刑事告発の対象となります。また、所轄庁による休眠法人の把握と解散命令の請求手続きも迅速化されています。
まとめ:特権批判の先にある透明性と伝統維持のバランス
宗教法人の非課税措置は、過去の国家による宗教弾圧への反省と、憲法第20条が保障する信教の自由を守るために作られた法的な知恵です。お布施や寄付金が非課税である一方で、収益事業には法人税が課され、僧侶個人の所得にも通常通りの課税がなされています。
しかし、ごく一部の富裕法人による資産の私物化や不透明な資金運用、休眠法人格の悪用などが、「宗教法人ずるい」という強い不公平感を生み出しているのも否定できない現実です。求められているのは、信仰や地域文化の拠点を支える零細寺社を疲弊させる一律増税ではなく、大規模法人に対する財務会計の可視化と、悪質な脱税行為の徹底した排除です。感情的なバッシングを超え、信教の自由の尊厳と社会的な税の公平性をいかに両立させるかという冷静な視点こそが、これからの制度見直しにおいて問われています。 (出典: 宗教 法人 非課税(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
