子供の扶養控除はどう変わる?2026年税制改正の全貌と手取り防衛策
子育て世帯を取り巻く税制の枠組みが、今まさに歴史的な転換点を迎えています。2024年秋に実施された児童手当の高校生年代までの給付延長や所得制限の撤廃に続き、納税者の手取り額に直接関わってくる「高校生の扶養控除見直し」が本格的に施行されるフェーズへと突入しました。給付が増える一方で税制上の優遇が削られる今回の改正に対し、現場の子育て世代からは困惑と警戒の声が絶えません。
「高校生の控除が減ると、結局の手取りはどうなるのか」「大学生の特定扶養控除や16歳未満の子どもの扱いは変わるのか」など、日々の家計を預かる保護者にとって見逃せない疑問が山積しています。本記事では、財務省やこども家庭庁の公表資料を徹底精査し、2026年の最新状況を踏まえた子供の扶養控除の全体像と、世帯年収ごとの具体的な影響、さらには年末調整で損をしないための防衛策まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年以降の税制改正により、16〜18歳(高校生年代)の扶養控除は所得税が38万円から25万円、住民税が33万円から12万円へと大幅に縮小されます。
- 要点2:児童手当が高校生まで拡充(年12万円支給)されたバーター措置ですが、世帯主の年収が約850万〜900万円を超える高所得層では「手当の増額分よりも増税額が上回る実質増税」が発生します。
- 要点3:大学生年代(19〜22歳)の特定扶養控除は維持されており、共働き夫婦は「課税所得が高い側の親」に子供を扶養設定することが手取り最大化の鉄則です。
【2026年最新】高校生の扶養控除縮小はなぜ?税制改正の真相と決定理由
子育て世帯が最も注視しているのが、高校生(16歳〜18歳)の扶養控除縮小です。これまで所得税で一律38万円、住民税で33万円適用されていた一般扶養控除の枠が、税制改正によって所得税25万円(13万円減)、住民税12万円(21万円減)へと縮小される方針が確定しました。なぜ、教育費が跳ね上がる高校生のタイミングで控除が削られるのでしょうか。
その決定的な理由は、政府が推進した「異次元の少子化対策」に伴う児童手当の拡充にあります。2024年10月分から児童手当の支給期間が中学生までから「高校生年代(18歳の年度末まで)」へと延長され、一律で月額1万円(年間12万円)が支給されるようになりました。これを受け、財務省と与党税制調査会は「手当の現金給付と税制上の控除による二重支援を解消する」という建前のもと、控除額を圧縮するトレードオフの構図を決定づけたのです。
しかし、この政策の構造を紐解くと、大きな矛盾が浮き彫りになります。児童手当は定額で年12万円の支給であるのに対し、所得控除は「所得が高い人ほど税率が高いため節税効果が大きい」という累進課税の仕組みを持っています。そのため、所得税率が高い世帯ほど控除縮小による増税インパクトが大きくなり、児童手当の支給額を差し引いても手取りが減ってしまう世帯が確実に発生します。これがメディアや国会で実質増税と激しく追及された真相です。
年齢別に徹底比較|子供の扶養控除額と税制シミュレーション
子供の年齢によって適用される税制優遇は大きく異なります。現在における子供の年齢区分、控除額、および手取りへの影響を整理したデータが以下の比較表です。
| 区分・対象年齢 | 所得税の控除額 | 住民税の控除額 | 児童手当の支給額 | 編集部の見解・手取りへの実質影響 |
|---|---|---|---|---|
| 年少扶養(0歳〜15歳) | 0円(控除なし) | 0円(控除なし) | 3歳未満:1.5万円/月 3歳〜中学生:1万円/月 ※第3子以降は3万円/月 | 2011年に控除廃止済み。手当は満額受け取れるが、税制上の控除優遇はゼロ。非課税限度額の判定材料にのみ使用。 |
| 高校生年代(16歳〜18歳) ※改正適用後 | 25万円 (旧38万円から縮小) | 12万円 (旧33万円から縮小) | 一律1万円/月 (年間12万円) ※第3子以降は3万円/月 | 手当受給と控除縮小が相殺される設計。年収850万〜900万円未満は世帯全体でプラスだが、高所得世帯は実質マイナスに転落。 |
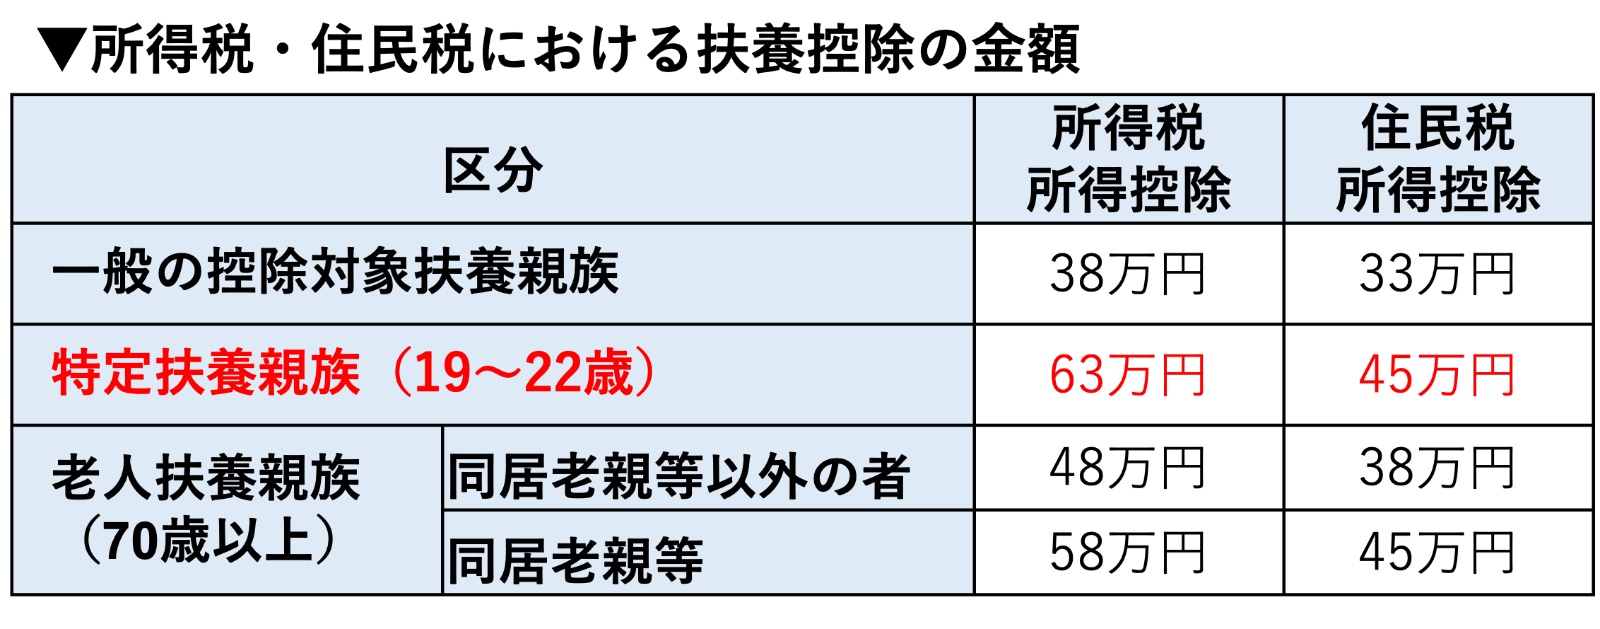
| 特定扶養親族(19歳〜22歳) | 63万円 (手厚い優遇を維持) | 45万円 (維持) | 支給なし | 最も教育費負担が重い大学生年代。控除縮小の議論もあったが見送られ、現行の手厚い控除枠が継続維持されている。 |
| 一般扶養(23歳以上) | 38万円 | 33万円 | 支給なし | 就職浪人や無職で扶養内にいる子供。年間合計所得が一定以下の場合にのみ適用される通常の控除。 |
高校生年代における「年間手取り増減」を世帯主の年収別にシミュレーションしてみると、その差は歴然です。
例えば、年収500万円世帯(所得税率10%・住民税率10%)の場合、控除縮小による増税額は年間約3.4万円にとどまります。ここに高校生向け児童手当(年12万円)が加わるため、差し引きで年間約8.6万円の手取り増となります。一方、年収1,000万円世帯(所得税率20%超・住民税率10%)では、控除縮小による税負担増が年8万円前後に達し、手当と相殺したプラス幅はわずか数万円に圧縮されます。さらに年収1,200万円を超える世帯では所得税率がさらに跳ね上がるため、手当で年12万円もらっても増税額がそれを上回り、純粋な手取り減に直面します。
【実態検証】「児童手当が増えても手取りが減る?」ネットの悲鳴と現場のリアル
SNSやネット掲示板、Q&Aサイトでは、今回の高校生扶養控除縮小に対して極めて厳しい声が渦巻いています。「子育て支援拡充と銘打っておきながら、別ルートで親の財布から抜き取っているだけ」「高校生はお弁当代も学費も部活代もピークなのに、なぜ控除を削るのか」といった切実な投稿が後を絶ちません。
現場取材を通じて見えてきたのは、単なる手取りの増減だけではない「隠れた波及ダメージ」に対する保護者の不安です。住民税の控除額が縮小されると、自治体の住民税課税所得が引き上がります。住民税の所得額は、高等学校等就学支援金(いわゆる高校授業料無償化)の判定基準や、自治体独自の給付金、医療費助成の所得制限判定のベースとして用いられるケースが多いためです。
「控除が削られて住民税の計算上の所得が上がった結果、高校授業料の実質無償化の枠から外れてしまったらどう責任を取ってくれるのか」という知恵袋や教育関係者の懸念は極めて論理的です。政府側は就学支援金の判定基準について「算定式の調整を行い、控除見直しによって不利益が生じないよう配慮する」と説明していますが、制度が複雑怪奇化し、親世代の不信感を招いているのが現在の実態です。
一般に知られていない盲点とネットの誤解|16歳未満の廃止と「103万円の壁」
子供の扶養控除をめぐっては、制度の歴史的経緯や働き方の境界線に関して多くの誤解が存在します。ここで代表的な2つの落とし穴を整理します。
16歳未満の扶養控除廃止の真相と「記入漏れ」のリスク
「中学生までの子供にも扶養控除がある」と思い込んでいる方がいまだに散見されますが、0歳から15歳までの年少扶養控除は2011年に完全に廃止されています。当時の旧民主党政権が「子ども手当」を導入する際、財源確保のために控除を全廃した歴史があります。その後手当の名称は児童手当に戻り、所得制限も紆余曲折を経て変更されましたが、一度消えた控除枠は復活していません。
ただし、ここで絶対に忘れてはならないのが、年末調整の申告書にある「住民税に関する事項」への子供の記載です。「税金が安くならないなら書かなくていい」と放置すると大損をします。自治体が世帯の住民税非課税限度額を判定する際、16歳未満の子供の人数が合算されるためです。ここを空欄にすると、本来なら非課税枠に収まる世帯が課税扱いとなり、保育料や各種行政サービスの負担額が跳ね上がる危険があります。
高校生・大学生バイトと「103万円の壁」の最新情勢
高校生や大学生の子供がアルバイトを始める際に直面するのが、親の扶養から外れるかどうかの年収境界線です。子供自身の給与年収が103万円以下(基礎控除+給与所得控除55万円)であれば、子供自身に所得税はかからず、親も扶養控除(高校生なら25万円、大学生なら特定扶養控除63万円)をフルで受けることができます。
しかし、子供がアルバイトで103万円を1円でも超えてしまうと、親の扶養控除枠が完全に消滅します。特に大学生の場合、特定扶養控除(63万円)が一気にゼロになるため、親の税負担は10万円以上急増します。世間で議論が続く年収の壁見直しの動きを注視しつつも、現状のルール下では「子供の年間シフト調整」を家庭内で厳格に管理することが不可欠です。
共働き家庭はどちらが得?年末調整の書き方と手取りを最大化する判断基準
共働き世帯が急増するなか、毎年秋から冬にかけて最も多く寄せられる相談が「子供の扶養は、夫と妻のどちらにつけるべきか?」という問題です。税制上の原則から言えば、判断基準は極めてシンプルです。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼「課税所得が高い方の親」に扶養を入れるべき世帯:
扶養控除は「所得控除」であるため、所得税率が高い親(=年収が高い親)の枠に適用した方が、減税されるキャッシュの絶対額が大きくなります。例えば、夫の年収が700万円(税率10〜20%)、妻の年収が300万円(税率5%)であれば、迷わず夫側の扶養親族として申告するのが鉄則です。
▼あえて配偶者側につける、あるいは分割を検討すべきケース:
ただし、勤務先の「福利厚生手当(家族手当・扶養手当)」の条件を必ず確認してください。会社によっては「自社の健康保険組合の扶養に入っていること」や「所得税上の扶養親族としていること」を手当支給の条件に定めている場合があります。税制上の控除差額(数万円)よりも、会社の家族手当(月1万〜2万円=年間12万〜24万円)の方が大きい場合は、手当の条件を満たす親に扶養をつける方がトータルの家計手取りは多くなります。
年末調整申告書の書き方・実践チェックポイント
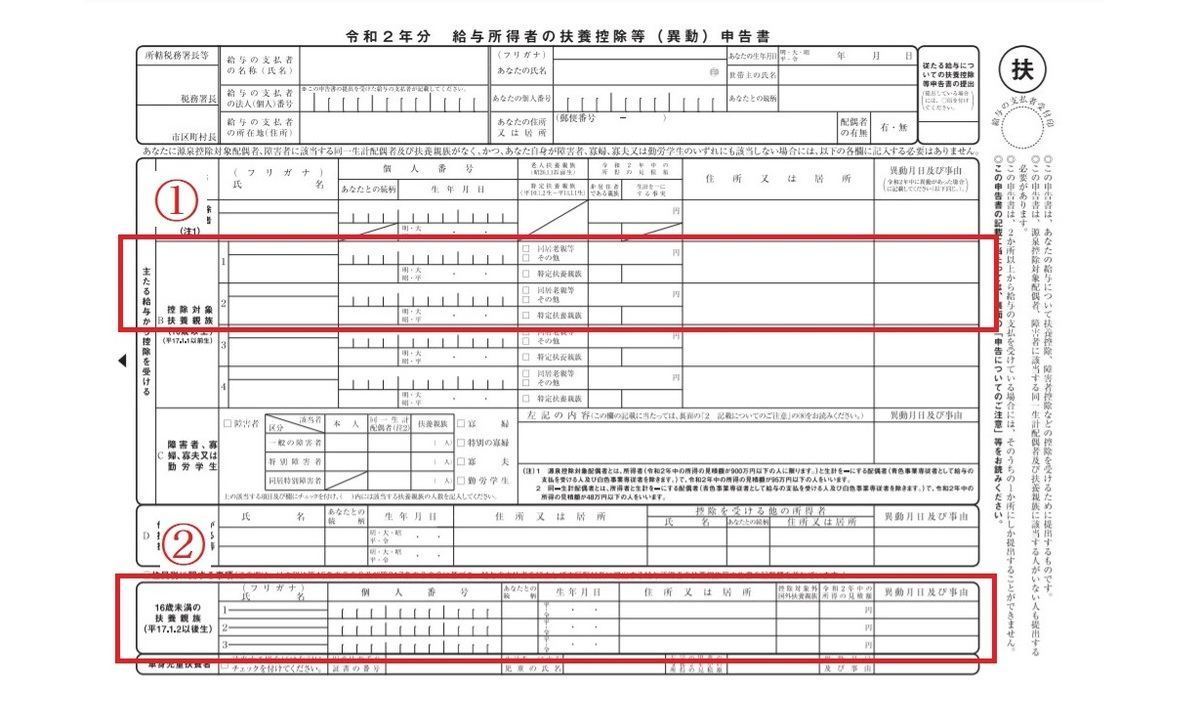
年末調整で提出する「給与所得者の扶養控除等(異動)申告書」の記入では、以下の2箇所を確実にチェックしてください。
- 「控除対象扶養親族(16歳以上)」欄:高校生(16〜18歳)や大学生(19〜22歳)はこちらに記入。生年月日とマイナンバー、所得の見積額(アルバイトがない場合は0円)を正確に記します。大学生年代の場合は「特定扶養親族」のチェックボックスに必ずレ点を入れます。
- 「住民税に関する事項(16歳未満の扶養親族)」欄:中学生以下の子供はこちらに記入。所得控除の対象外であっても、前述した住民税の非課税判定や各種助成の連動のために記載が必須です。
【子供 扶養 控除】に関するよくある質問(FAQ)
Q1:高校生の扶養控除縮小によって、実際に税金が高くなるのはいつからですか?
A1:所得税は2026年(令和8年)1月分の給与天引き(源泉徴収)および同年の年末調整から適用され、住民税は翌年の2027年(令和9年)6月納付分から新税額が反映されます。児童手当の支給延長(2024年秋〜)からタイムラグがあるため、手当を先にもらい、後から税負担が増えるスケジュール進行となっています。
Q2:共働きで子供が2人いる場合、夫と妻で1人ずつ扶養を分けることはできますか?
A2:可能です。例えば第1子(大学生)を夫の特定扶養控除にし、第2子(高校生)を妻の扶養にするといった分散申告は認められています。ただし、一般的には夫婦のうち収入が高い一方にまとめた方が所得税率の観点から節税効果は最大化します。所得金額が夫婦で同水準の場合のみ、分散しても大きな損得差は生じません。
Q3:19歳〜22歳の特定扶養控除も、今後縮小される予定はありますか?
A3:現在のところ、特定扶養控除(所得税63万円・住民税45万円)を縮小する決定はなされていません。税制調査会等で一時見直しの議論が上がった経緯はありますが、大学等の学費高騰に対する家計支援の重要性が強く考慮され、現行の手厚い控除枠が維持されています。
まとめ:今後の動向と失敗しないための判断基準
2026年における子供の扶養控除見直しは、高校生年代の児童手当給付と引き換えに行われる複雑な税制シフトです。全体として低中所得層の手取りは児童手当によって底上げされるものの、高所得層においては「実質増税」となるシビアな現実が存在します。
各家庭が取るべき防衛策は明確です。まず、家庭内の高校生・大学生の年間アルバイト収入を103万円の壁に収めるようモニタリングすること。そして共働き家庭であれば、夫婦の課税所得を比較した上で、最も節税効果と会社手当の受給効率が高い親へ確実に扶養を紐付けることです。年末調整の書類一枚の書き方で手取り額に数十万円単位の差がつく時代だからこそ、正しい制度理解をもとに賢明な家計管理を実践してください。 (出典: 子供 扶養 控除(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
