地主とは?「不労所得で富豪」の嘘と相続税に喘ぐ2026年の実態
「先祖代々の土地を持ち、毎月入る地代で優雅に暮らす資産家」――世間が思い描く「地主」のパブリックイメージは、今なお不労所得を手にする特権階級の象徴かもしれません。しかし、不動産取引の現場や資産税務の最前線を取材すると、浮かび上がる現実はあまりにもかけ離れています。
2026年現在、金利上昇局面や地価二極化、相続登記義務化の定着といった環境変化に直面し、多くの地主が「土地はあるが現金がない」という極端なキャッシュフロー難に喘いでいます。本稿では、一般には見えにくい地主の収支構造や法的な縛り、借地人との泥沼トラブル、そして持続可能な土地活用の分岐点を現場データから徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地主の大半は富豪ではなく、住宅地の「底地」利回りは1〜2%程度と固定資産税を払えば手残りはごくわずかである。
- 要点2:旧法借地権の強い借地人保護規定により、地主側からの立ち退き要求や地代値上げは法的に極めて困難を極める。
- 要点3:巨額の相続税破産を防ぐには、資産管理法人の設立や底地買取・借地権売却による権利関係の早期整理が急務となる。
【基本構造】地主とはどのような存在か?借地権と底地の法的な仕組み
地主とは、文字通り「土地の所有権を持つ者」を指しますが、不動産実務において地主と呼ばれる人の多くは、他人に土地を貸して地代(借地料)を得ている人を意味します。ここで決定的な役割を果たすのが、地主と借地人の違いおよび「所有権の分離」です。
更地を所有している場合、所有者はその土地を自由に使用・収益・処分できます。ところが、第三者に建物の所有を目的として土地を貸すと、土地の権利は大きく2つに分かれます。それが借地権と底地の仕組みです。
借り手(借地人)が取得するのは「土地を利用する権利(借地権)」であり、地主の手元に残るのは「借地権の負担が付いた土地所有権(底地)」となります。借地権は借地借家法によって強力に守られており、一度貸してしまうと地主自身が「自分の土地だから返してほしい」と主張しても、正当な事由がない限り契約を解除できません。実質的な土地の支配権は借地人へ移転し、地主は単に「毎月わずかな地代を受け取り、税金を納めるだけの立場」に縛られるケースが少なくありません。
「働かずに富豪」の嘘と現実|地主の年収と生活実態をデータで暴く
「何もしなくても毎月大金が振り込まれる」という言説は、都市部の一等地に巨大な商業ビルや優良レジデンスを自前で複数保有しているごく一握りの「メガ地主」に限られた特殊事例です。郊外や古くからの住宅地を貸している一般的な地主の年収と生活実態は、決して派手なものではありません。
収支の要となるのが地代相場と計算方法です。住宅地における底地の年間地代は、固定資産税・都市計画税の公租公課の2〜3倍程度が相場とされています。更地価格に対する利回りに換算すると、わずか年1%〜2%台にとどまるのが通常です。商業地であれば更地価格の4〜5%前後で設定できる事例もありますが、住宅密集地では昭和の時代に設定された月額数千円〜数万円という低額地代が据え置かれたままになっている現場も珍しくありません。
地主の確定申告書を精査すると、額面の地代収入から固定資産税、都市計画税、管理委託費、確定申告の手数料を差し引いた純利益率は30%未満に落ち込む事例が多発しています。見かけ上の資産評価額は数億円あっても、実際の年間手残り現金はサラリーマンの平均年収(400万〜500万円台)と同等、あるいはそれ以下という「資産過密・資金枯渇」状態が現場の実態です。
【収支比較】土地保有形態でここまで変わる利回りと税負担
地主が直面する経済的現実をより明確にするため、首都圏近郊における標準的な土地50坪(更地評価額5,000万円)を想定し、保有・活用形態別の収支とリスクを比較したデータが以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅地底地(旧法借地権) | 年間地代:約60万〜90万円 実質利回り:約1.2%〜1.8% | 公租公課(固定資産税等)の2〜3倍程度 | 手残りが極めて薄く、土地処分も単独では困難。資産効率は最悪に近い。 |
| 商業・事業用定期借地 | 年間地代:約200万〜300万円 実質利回り:約4.0%〜6.0% | 更地価格の年4%〜6%前後(契約期間満了で返還) | 契約終了時に更地で戻るため計画的。ただし適地が幹線道路沿いなどに限定される。 |
| 一棟アパート経営(更地活用) | 年間家賃:約480万〜600万円 表面利回り:約7.0%〜9.0% | 建築費借入の返済比率50%以下が健全水準 | キャッシュフローは最大化するが、空室リスクと2026年以降の金利上昇負担を直撃。 |
| コインパーキング(暫定活用) | 年間売上:約150万〜240万円 実質利回り:約2.5%〜4.0% | 設備投資は運営会社持ち(定額賃料受取が主流) | いつでも転用・売却できる機動性が強み。ただし住宅用地の固定資産税軽減措置は外れる。 |
表から明らかなように、旧法借地権で他人に貸している底地は、管理の手間こそ少ないものの資産収益性という観点では極めて非効率です。土地価格が高騰しても地代を即座に引き上げることは法的に認められにくいため、インフレ局面では実質的な価値毀損が進みやすい構造となっています。
税金と旧法の罠|固定資産税・都市計画税と相続税が引き起こす悲劇
地主を最も追い詰めるのが、容赦なく課される税金です。土地を保有しているだけで毎年課される固定資産税と都市計画税は、更地価格の上昇に伴って自動的に引き上げられます。しかし、借地人に貸している土地の地代を税金の上昇分に合わせて引き上げる交渉は、調停や裁判を経る必要があり、容易にはまとまりません。
さらに深刻なのが地主の相続税対策です。日本の相続税制において、底地は「自用地(更地)評価額から借地権割合を控除した額」で評価されます。三大都市圏では借地権割合が60%〜70%に達することが多く、底地評価は30%〜40%程度まで減額されます。一見すると相続税上有利に見えますが、問題は「評価された税額に見合う現金収入を生んでいない」点です。
広大な底地を代々相続してきた結果、評価額が数億円に達し、数千万円から1億円規模の相続税納付通知が届くケースは後を絶ちません。底地は市場で買い手が極めて限られる流動性の低い債権のような資産であるため、納税資金を工面するために二束三文で買い叩かれたり、先祖伝来の自宅敷地を切り売りせざるを得なくなったりする事例が相次いでいます。これこそが、多くの現場で吐露される地主の悩みと実情の核心です。
【現場の摩擦】泥沼化する借地権トラブルと立ち退き料の実態
権利関係の複雑さは、人間関係の軋轢を必然的に生み出します。特にトラブルの火種となりやすいのが旧法借地権と更新料の相場をめぐる対立です。大正時代から平成初頭にかけて結ばれた借地契約の多くには「旧法借地法」が適用されており、期間満了を迎えても借地人が更新を望めば、地主側に「自ら土地を使用しなければならない明白な正当事由」がない限り、法定更新されます。
契約更新時に地主が請求する「更新料」は、更地価格の5%〜10%程度が商慣習上の相場とされていますが、実は法律上の支払い義務が明文化されているわけではありません。契約書に「更新料を支払う」という特約がない場合、借地人が支払いを拒否すれば地主は法的に回収できないケースが多々あります。
さらに再開発や自己使用を理由とした借地権トラブルと立ち退き料の交渉は、しばしば泥沼化します。地主が借地人を立ち退かせるためには、高額な立ち退き料(更地価格の60%〜80%相当額)を提供することが裁判例でも一般的です。土地を貸した側の地主が、自分の土地を取り戻すために更地の大部分に相当する大金を支払わなければならないという「主客転倒」の構図が、法制度によって固定化されているのです。
資産を守り抜く防衛策|大地主の資産管理と法人化・アパート経営の真実
こうした構造的な袋小路から抜け出すため、富裕層や資産規模の大きな地主たちは独自の自衛策を講じています。その代表格が大地主の資産管理と法人化です。個人で多額の不動産所得を受け取ると所得税・住民税の最高税率(55%)が課されるため、資産管理法人を設立して不動産を移転し、親族へ役員報酬を分散させることで所得税率を抑えつつ、相続財産の膨張を抑え込みます。
また、遊休地を有効活用するための土地活用とアパート経営も定番の戦略です。土地上に賃貸住宅を建てることで、固定資産税の住宅用地特例(小規模住宅用地で課税標準が6分の1)や、相続税における「貸付事業用宅地等」の小規模宅地特例(200平方メートルまで50%減額)の適用を受けられます。ただし、2026年現在の資材高騰・金利上昇環境下では、安易なフルローンによるアパート建築は将来のデッドクロス(減価償却費が減り元本返済がキャッシュを上回る現象)を招く危険性が極めて高いため、慎重な収支シミュレーションが欠かせません。
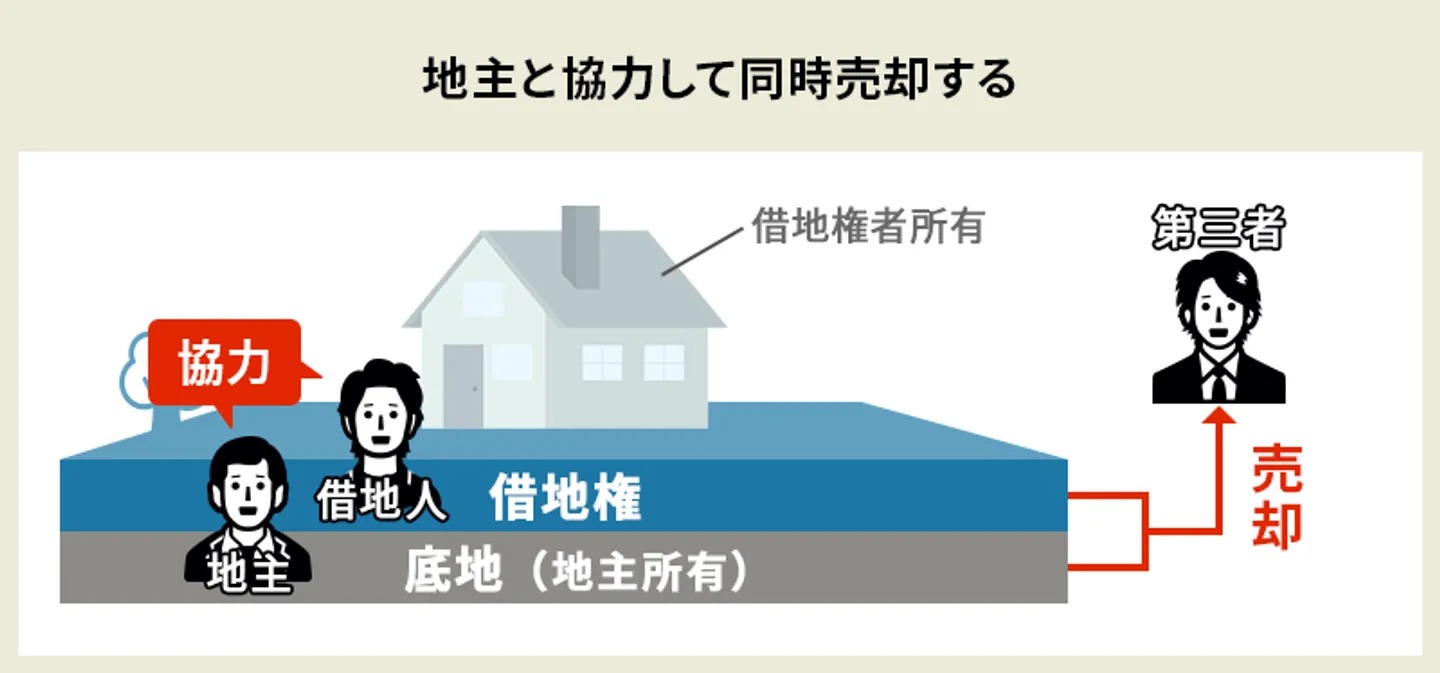
近年急速に増えているのが、複雑に絡み合った権利関係を解消する借地権売却と底地買取のアプローチです。地主が借地人から借地権を買い取って完全な所有権(更地)に戻すか、逆に地主が借地人に底地を売却する、あるいは専門の不動産業者を介して「底地と借地権を同時売却」して市場価格で現金化する手法です。これにより、次世代に面倒な権利トラブルを先送りしない出口戦略が確立できます。
【プロの結論】底地・遊休地を保有し続けるべき人・今すぐ売却を検討すべき人の特徴
土地を保有し続けるべきか、それとも整理・売却に踏み切るべきかの明確な判断基準は以下の通りです。
【保有を継続して活用すべき人の特徴】
・駅徒歩圏など立地が極めて良く、将来的に商業利用や高利回り開発が見込める土地を持っている。
・手元に十分な金融資産(数千万円以上の流動資金)があり、相続税の納税資金を土地売却なしで工面できる。
・親族内に不動産管理や法人経営を担う明確な後継者がおり、資産承継計画がすでに固まっている。
【今すぐ売却・権利整理を検討すべき人の特徴】
・資産の8割以上が不動産に偏っており、預貯金が少なく相続税の納税見通しが立っていない。
・旧法借地権の底地を抱え、地代収入が固定資産税とほとんど変わらない状態が続いている。
・借地人との間で更新料や増改築承諾料をめぐる対立があり、後継者にトラブルを引き継がせたくない。
【2026年最新潮流】管理責任の厳罰化と地主の世代交代
土地を取り巻く環境は、かつてないスピードで厳しさを増しています。相続登記の義務化に加え、管理が不十分な土地や空き家に対する固定資産税の減額特例解除(実質的な増税)が厳格に運用されるようになり、放置された土地は「富の源泉」から一転して「純粋な負債」へと変貌しました。
昭和から平成にかけて成立した借地契約を結んだ初代地主や借地人たちの高齢化が進み、2026年の現場では当事者の代替わりが一斉に進行しています。契約当時の経緯を知らない2代目・3代目同士の交渉では感情的な対立が先鋭化しやすく、境界未確定や契約書紛失といった過去の杜撰な管理のツケが噴出しています。もはや「土地を守ること自体が善」という旧来の価値観は通用せず、資産を組み替えて現金を確保する冷徹な事業判断が求められているのです。
【地主とは】に関するよくある質問(FAQ)
Q1:地主は土地を貸しているだけで、何も働かずに生活できるほど儲かるのですか?
A1:大都市の一等地にオフィスビルや大型商業施設用の広大な土地を所有している一部の大地主を除き、大半の地主はそれほど儲かっていません。特に住宅地を貸している底地の場合、年間の地代利回りは1〜2%程度にとどまり、固定資産税や都市計画税を納付した後の手残り現金はごくわずかです。管理コストや将来の相続税負担を考慮すると、決して優雅な不労所得生活とは言えません。
Q2:地主は借地人に対して「契約期間が終わったから出ていってほしい」と請求できますか?
A2:原則として請求できません。旧法借地権や現行の普通借地権では借地人が手厚く保護されており、地主側が更新を拒絶したり立ち退きを求めたりするには、地主自身がその土地をどうしても使わなければならない「正当な事由」が必要です。実務上、この正当事由が単独で認められるケースは極めて稀であり、更地価格の6割〜8割に相当する高額な立ち退き料を支払わない限り退去させることは困難です。
Q3:親から底地(借地人に貸している土地)を相続しそうですが、どう対策すべきですか?
A3:まずは権利関係の棚卸しと収支の精査を行ってください。地代収入から固定資産税を差し引いた実質手残りと、将来発生する相続税額をシミュレーションします。手残りが少なく納税原資にならない見込みであれば、借地人との間で「底地の売却」や「等価交換による完全所有権化」を交渉するか、専門の底地買取業者へ売却して早期に現金化・資産組み替えを行うのが賢明な選択肢です。
まとめ:次世代へ土地を継承するための冷徹な判断基準
地主という立場は、決して特権的な富豪の地位を保証するものではありません。むしろ、強固な借地権によって手足を縛られ、過酷な固定資産税と将来の相続税に常に脅かされる「資産管理の最前線に立つ事業者」というのが2026年における客観的な実態です。
「先祖代々の土地だから手放してはならない」という精神論に縛られたまま無策を続ければ、次世代に遺せるのは潤沢な資産ではなく、泥沼の権利関係と莫大な納税通知書だけになりかねません。所有する土地が富を生んでいるのか、それとも資産を蝕んでいるのかを冷徹に見極め、法人化や底地の売却・買取を含めた早期の出口戦略を実行に移すことこそが、真に資産を守り抜く唯一の道筋です。 (出典: 地主 と は(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
