スイスフランショックの真相解明!上限撤廃の理由と巨額追証の教訓
外国為替市場の歴史において、もっとも凄惨な爪痕を残した事件のひとつが「スイスフランショック」です。2015年1月15日夕刻、平穏だった相場は突如として暗転し、わずか数分間で数百年に一度と言われる壊滅的な変動を記録しました。チャートは垂直に滑落し、画面の向こうでは無数のトレーダーが茫然自失となり、巨額の資産が一瞬にして消滅したのです。
当時、市場の絶対的な防波堤と信じられていた政策がなぜ突如として打ち切られ、世界中の金融機関や個人投資家を巻き込む悲劇へと発展したのでしょうか。2026年の現在でも相場環境が急変するたびに教訓として引き合いに出されるこの大混乱について、引き金を引いた中央銀行の台所事情から、ロスカット機能の崩壊、FX業者の連鎖破綻劇に至るまで、その生々しい実態と構造的背景を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:スイス中銀による「1ユーロ=1.20フラン」の防衛ライン突然撤廃が引き金となり、わずか十数分でフランが約40%暴騰した。
- 要点2:買い手が完全に消失したことでロスカットが作動せず、国内FXで約33億円もの巨額未収金(借金)が発生し英名門業者などが破綻した。
- 要点3:「中央銀行の公約」や「強制決済システム」を盲信せず、制度の構造的欠陥と流動性リスクを織り込んだ資金管理が不可欠である。
【時系列で見る全貌】スイスフランショック経緯まとめと市場のパニック
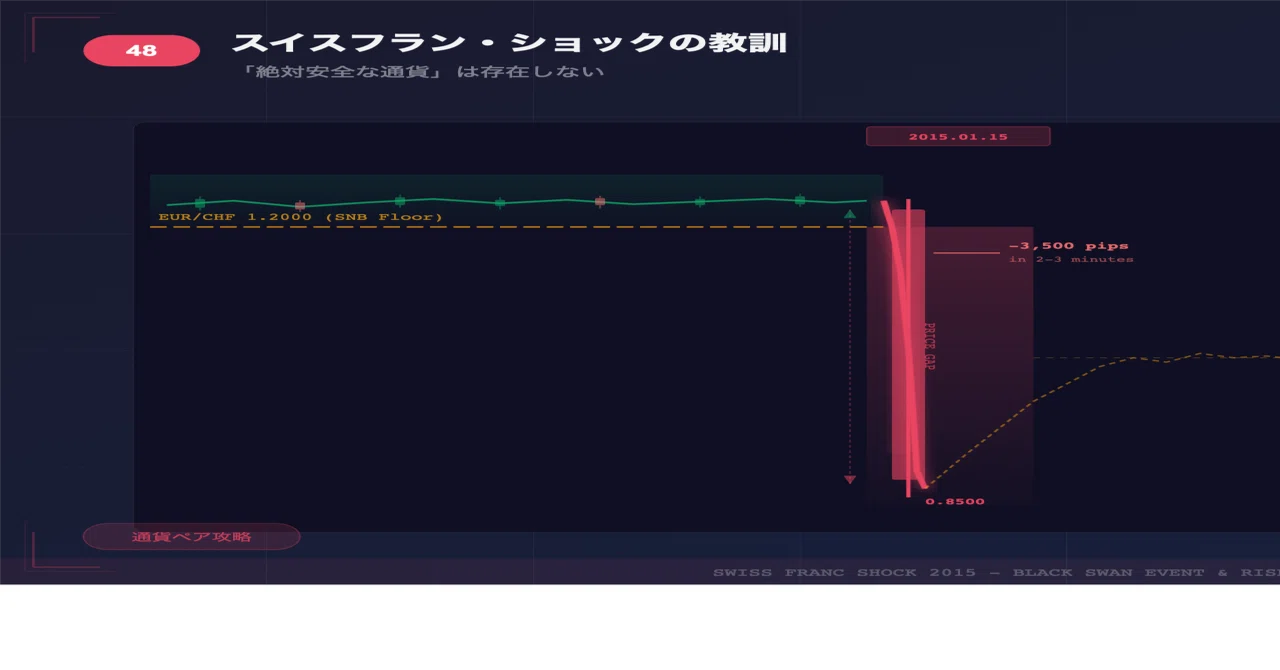
事態が急変したのは、日本時間2015年1月15日18時30分(スイス現地時間午前9時30分)のことでした。スイス国立銀行(SNB)が発表した声明は、市場関係者の誰もが目を疑う短文でした。そこには、約3年4カ月にわたって維持されてきた「1ユーロ=1.20スイスフラン」の防衛ラインを即座に撤廃する旨が記されていたのです。
発表直後、外国為替市場では記録的なユーロスイスフラン暴落が発生しました。それまで1.2000フラン近辺で張り付くように推移していた相場は、買い注文が完全に蒸発したことで瞬く間にフリーフォール状態に陥ります。レートの提示は断続的に途切れ、プライスボードは点滅を繰り返すのみとなりました。
当時のスイスフランショックチャートを振り返ると、通常の相場分析が一切通用しない異常事態が克明に記録されています。わずか15分から20分足らずの間に、ユーロ/スイスフランは一時0.8500フラン付近まで急落しました。下落率は一時40%超、値幅にして3,500pips以上という、主要先進国通貨の歴史上類を見ない垂直落下です。ドル/スイスフランやスイスフラン/円など、フランが絡むすべての通貨ペアで同様の狂乱が生じ、金融市場の心臓部であるインターバンク市場は完全に麻痺しました。
わずか数分で阿鼻叫喚?上限撤廃に踏み切ったスイスフランショック理由と真相
なぜスイス国立銀行は、市場に一切の予告を与えることなく自ら定めた為替介入防衛ラインを破棄したのでしょうか。その決定打となったスイスフランショック理由は、欧州中央銀行(ECB)が導入を目前に控えていた大規模な量的緩和(QE)への強い危機感にありました。
2010年代前半の欧州債務危機以降、安全資産としてのスイスフランには世界中から逃避資金が殺到していました。自国通貨高によるデフレと輸出産業の壊滅を恐れたSNBは、2011年9月に「上限目標(無制限介入)」を設定します。1ユーロ=1.20フランを下回らせないため、SNBは市場に存在するユーロを無制限に買い支え、自国通貨フランを刷り続ける作戦に出ました。
しかし、2015年初頭の情勢はSNBの体力を限界まで追い詰めていました。ECBがユーロ圏景気刺激のために国債買い入れ(量的緩和)を開始すれば、市場には天文学的な規模のユーロが溢れ出します。それをすべてフランを刷って買い支え続ければ、SNBの外貨準備は制御不能なレベルまで膨張し、保有するユーロ資産の価値下落によって自国の中央銀行自体が天文学的な赤字を抱えるリスクに直面したのです。
スイスフランショック真相の核心は、中央銀行としての「自活能力の限界」でした。防衛ラインを死守し続ければ国家財政が道連れになり、撤廃すれば市場が大炎上する。二者択一の袋小路に追い込まれたSNB首脳陣は、サプライズによる外科手術を選択しました。発表のわずか数日前まで「上限ラインは断固として維持する」と公言していた要人発言が裏切られた形となり、市場の裏切り感と混乱は何倍にも増幅される結果となったのです。
【データで比較】破綻と追証の規模感|FX各社と投資家を襲った壊滅的打撃
この激震がもたらした被害は、単なる為替レートの変動にとどまりませんでした。インターバンク市場で流動性が枯渇した結果、金融ブローカーの破綻と個人投資家の自己破産がドミノ倒しのように連鎖したのです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 最大変動幅(EUR/CHF) | 約3,500〜4,000pips(下落率約30〜40%) | 1日あたり50〜100pips程度(変動率1%未満) | 主要通貨としては観測史上最大のボラティリティであり、通常のリスクモデルが完全破綻した。 |
| インターバンクの流動性停止 | 大手リクイディティプロバイダーが約30〜45分間レート提示を停止 | 数ミリ秒単位で常時売買が成立 | 「売りたくても相手がいない」ブラックホール状態が生じ、執行システムが物理的に機能停止した。 |
| 日本国内のロスカット未収金 | 33億7,900万円(一般社団法人金融先物取引業協会公表) | 平時は業界全体でほぼゼロ〜数千万円規模 | 証拠金を全額失うだけでなく、預託額を遥かに超える「借金」を負った個人が続出した動かぬ証拠。 |
| 金融機関・ブローカーの損害 | 英国大手アルパリ(Alpari UK)が破綻、米FXCMが巨額損失で支援要請 | 年間の自己資本比率規制を余裕でクリアする優良企業 | 顧客のマイナス残高を業者が肩代わりしきれず、大手の看板を掲げる金融機関すら即死に追い込まれた。 |
日本国内市場における爪痕も凄まじいものでした。金融先物取引業協会の公式データによると、2015年1月16日時点で個人顧客の未収金発生件数は1,000件以上にのぼり、未収金額は合計で33億円を突破しました。安全装置であるはずの仕組みが、巨大な負債製造マシーンへと変貌した瞬間でした。
【実態検証】利用者の生の声と現場目線で見えた「ロスカット不発」の恐怖
あの日、画面の前で取引していた個人投資家たちを絶望の底に突き落としたのは、「ロスカットが機能しなかった」という残酷な現実です。通常、FXでは口座残高以上の損失を防ぐために強制ロスカット機能が備わっています。しかし、それは「反対売買を引き受けてくれる買い手が市場に存在する」という大前提のうえに成り立つ仕組みに過ぎませんでした。
当時の掲示板やSNS、知恵袋などの投資コミュニティには、阿鼻叫喚の声がリアルタイムで書き込まれました。
「1.2000で買いを入れていた。ストップを1.1980に置いていたのに、約定通知が届いたのは0.8900だった」
「残高300万円が一瞬で消滅し、画面を見たら『不足金:マイナス2,400万円』と表示されていた」
「証券会社から督促の電話が鳴り止まない。自己破産しか道がないのか」
市場から買い手が完全に消滅したため、業者のシステムが執行した損切り注文は、はるか奈落の底でしかマッチングしませんでした。価格が連続的に動かず「ワープ」したことで、証拠金以上の損失がそのままスイスフランショック追証として確定したのです。法的な位置づけとしてロスカット未収金はブローカーに対する債務(借金)となるため、多くの個人トレーダーが一夜にして人生を狂わせる負債を背負うことになりました。
一般に知られていない盲点と海外FXゼロカットシステムの真実
この事件を機に、個人投資家のあいだで一躍脚光を浴びたのが海外FXゼロカットシステムでした。日本の金融商品取引法では、事業者が顧客の損失を補填する行為が原則として禁止されているため、口座残高がマイナスになった場合は追証として全額請求されます。一方で、海外業者の多くが採用するゼロカットは、口座残高以上のマイナス分をブローカー側が補填・免除する規約になっています。
「ゼロカット口座を使っていれば借金を背負わずに済んだ」という言説はネット上で定説のように語られています。しかし、ここには長年見落とされがちな重大な盲点が存在します。
実態を精査すると、当時のスイスフランショックにおいて、すべての海外ブローカーが平穏にゼロカットを執行できたわけではありません。顧客の莫大なマイナス残高を自社のバランスシートで吸収しきれなくなった名門業者のFX破綻アルパリのように、ゼロカット以前に業者自体が倒産して預託資産ごと凍結される事態が起きました。
さらに一部の中小業者では、「異常相場による無効レート」を理由に取引自体を過去に遡ってキャンセル(ロールバック)したり、追証免除の約束を反故にして顧客口座を凍結したりするトラブルが多発しました。制度としてのゼロカットは確かに防波堤になり得ますが、それは「ブローカー自身に十分な資本力と清算能力が残っていれば」という厳しい条件付きのセーフティネットだったのです。
【プロの結論】相場ショックの教訓を活かせる人・市場から退場する人の条件
過去の悲劇を単なる歴史として消費するか、自らの資産を守る武器へと昇華できるか。生き残る投資家と破滅する投資家のあいだには、明確な分水嶺が存在します。
▼ 生き残れる人の条件
- 「人為的な防衛ライン」に依存しない:中央銀行や政府の介入で作られた歪み(ペッグ相場)は、外れた瞬間に反動が爆発することを理解している。
- 流動性リスクを前提にレバレッジを抑える:スリッページ(滑り)が発生しても口座が吹き飛ばない水準(実効レバレッジ3〜5倍以下)を徹底できる。
- ストップロス注文の限界を知っている:板が薄い時間帯や重要指標発表時、週末のポジション持ち越しを避ける危機管理意識がある。
▼ 市場から退場させられる人の条件
- 「下限が決まっているからノーリスク」と過信する:1.2000を背にして限界までハイレバレッジの買いポジションを積み増すようなギャンブル的思考。
- システムが守ってくれると思い込んでいる:ロスカットや逆指値注文が「指定価格で確実に止まる」と無邪気に信じ切っている。
- ボラティリティの低さを安全と勘違いする:普段動かない通貨ペアほど、動いた際の破壊力が桁違いになる構造を見落としている。
【スイスフランショック教訓】から得られた相場の鉄則
金融史に深く刻まれたスイスフランショック教訓は、現代の市場参加者に対しても極めて重い警鐘を鳴らし続けています。
第一の教訓は、「国家や中央銀行の約束を盲信してはならない」という点です。政策当局は市場参加者の資産を守るために動いているのではなく、自国の経済と通貨価値の維持を最優先に行動します。状況が変われば、前日までの公式発言を覆すことなど日常茶飯事であるという冷徹な現実を思い知らされました。
第二の教訓は、「低ボラティリティの裏側に巨大なテールリスクが潜む」ことです。長期間にわたって狭いレンジに閉じ込められていた相場ほど、ポジションが一方向に偏りやすく、堰(せき)が切れたときの流動性ショックは壊滅的なものになります。「値動きが穏やかだから安全」という錯覚こそが、最大の罠だったのです。
【スイス フラン ショック】に関するよくある質問(FAQ)
Q1:スイスフランショックの発生は事前に予測できなかったのですか?
A1:上限撤廃そのものを正確なタイミングで予測できた市場関係者はほぼ皆無でした。ECBの追加緩和観測から「SNBの買い支えがいつか限界を迎える」という構造的懸念は囁かれていたものの、発表の直前まで要人が防衛ライン維持を強調していたため、市場は完全に油断していました。中央銀行の政策サプライズを予測で回避することは極めて困難です。
Q2:国内FXでロスカットされたのに借金を背負うのは違法ではないのですか?
A2:違法ではありません。金融商品取引法において、ロスカットルールは投資家の保護を目的とした仕組みですが、「指定価格での決済を保証するもの」ではありません。市場の流動性が失われ、預託証拠金を下回る価格でしか約定しなかった場合、生じたマイナス残高は法的にトレーダー自身の確定債務(未収金)となり、ブローカーへ返済する義務が発生します。
Q3:今後、主要通貨で同様のショックが再発する可能性はありますか?
A3:十分にあり得ます。固定相場制(ドルペッグなど)や事実上の為替介入によって人為的にコントロールされている通貨は、市場の実勢と乖離した歪みを抱えがちです。その防衛ラインが維持できなくなった瞬間、スイスフランショックと同じ構造の急変動と流動性枯渇がいつでも再燃するリスクを孕んでいます。
まとめ:今後の動向と失敗しないための判断基準
スイスフランショックが私たちに突きつけたのは、相場の世界において「絶対」という言葉がいかに脆いかという事実でした。中央銀行の公約も、証券会社のロスカットシステムも、極限状態の市場においては砂上の楼閣に過ぎません。
トレード環境や注文執行システムが高度化した現在であっても、市場の深淵にあるメカニズムと流動性のリスクは何ら変わっていません。相場の歪みを利用して利益を狙うときこそ、その歪みが弾け飛んだ瞬間に自らの資金が耐えられるのかを冷徹に問い直す必要があります。想定外の破局を常に計算に入れ、生き残ることを最優先にしたポジション管理を徹底することこそが、この悲劇から学び取れる唯一無二の防壁です。 (出典: スイス フラン ショック(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
