給与明細の保管期間は何年?個人も即捨て厳禁な理由と法的リスク総点検
給料日に手取り額だけをスマートフォンの画面や紙面で確認し、そのまま明細をゴミ箱へ直行させていないでしょうか。「振込額さえ合っていれば、過去の紙やデータなど手元に残す必要はない」と考えるビジネスパーソンは少なくありません。しかし、給与明細は単なる月々の振込通知書ではなく、労働契約の履行状況、税額控除、社会保険料の納付実績を証明する極めて強力な「公的エビデンス」です。
2020年4月の民法改正および労働基準法改正以降、未払い賃金の請求権に関わる消滅時効が見直され、労働者が自らの権利を守るためのルールは大きく変貌を遂げました。さらに、給与のデジタル化やWeb明細の普及に伴い、「退職した途端に過去のデータが閲覧できなくなる」といった新たな実務トラブルも頻発しています。会社側の法的義務と個人が手元に残すべき年数の本質的な違い、そして即座に破棄することで被る具体的な経済的・法的リスクについて、徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の給与明細保管期間は「通常3年・トラブル対策なら5年」が鉄則であり、用途(残業代請求、税務申告、年金照合)によって求められる年数が異なる。
- 要点2:会社側には労働基準法等で関連書類の保管義務があるものの、従業員個人への給与明細の再発行義務は法的に課されていないため、紛失時の自己責任リスクが極めて高い。
- 要点3:Web給与明細は退職と同時にポータルサイトのIDが削除される落とし穴があるため、在職中からローカルやクラウドへのPDF保存と安全な個人情報破棄ルールの徹底が不可欠である。
【目的別】給与明細の個人保管期間は何年が正解?法的根拠と年数一覧
結論から言えば、個人の給与明細の保管期間として最も安全な基準は「最低3年、慎重を期すなら5年」です。法律上、労働者自身が給与明細を保管しなければならないという義務規定は存在しません。しかし、自らの権利を守る「防衛手段」として考えた場合、公的機関や労働法制が定める基準に合わせる必要があります。
手元に残す期間は、読者の生活環境や直面する可能性のあるリスク(残業代トラブル、転職、確定申告、年金不安など)によって明確に分かれます。それぞれの利用目的と照らし合わせ、自身がどの期間設定を適用すべきかを整理したのが以下の比較データです。
| 目的・利用シーン | 推奨保管期間 | 根拠法令および制度的理由 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 未払い残業代請求・賃金トラブル | 3年〜5年 | 労働基準法第115条(賃金請求権の消滅時効は本則5年・経過措置当面3年) | 退職時や在職中の労使係争において、基礎賃金や時間外割増の算定根拠となる最重要資料。 |
| 確定申告・医療費控除・税務調査 | 5年(最長7年) | 国税通則法第70条(税務署による更正・決定の期間制限)、所得税法 | 源泉徴収票が基本だが、年の途中で退職した際や源泉徴収票が未着の場合、給与明細が暫定控除の裏付けになる。 |
| 年金記録の照合・確認 | 「ねんきん定期便」照合完了まで(疑義があれば永久) | 厚生年金保険法、日本年金機構の標準報酬月額改定照会手続き | 年金記録の未納・改ざん疑惑が発生した場合、当時の健康保険・厚生年金保険料天引き額の証明書として機能する。 |
| 雇用保険(失業手当)の異議申し立て | 退職後2年 | 雇用保険法第74条(失業給付に関する請求権時効) | ハローワークが発行する離職票の記載賃金額が実際と異なる場合、修正申立を行う強力な証拠書類となる。 |
| 純粋な月次の確認・家計管理のみ | 1年(源泉徴収票受取まで) | 慣習的な年度サイクル(12月の年末調整処理) | 会社との関係が完全に良好で、税務・労務リスクを一切考慮しない場合の「最低限」のライン。 |
特に注意すべきは「未払い残業代請求における消滅時効」の推移です。かつて労働基準法における賃金請求権の時効はわずか2年でした。しかし2020年4月の法改正により、民法の債権法改正(原則5年)に合わせて本則5年へと改められました。現行の実務では混乱を避けるための経過措置として「当面3年」が適用されていますが、将来的に本則の5年へ完全移行することが予定されています。したがって、会社と過去の残業代や賃金未払いで争う可能性がある場合、過去3年〜5年分の給与明細を欠落なく揃えておくことが、自己防衛の絶対条件となります。

会社側の保管義務と個人の違い|労働基準法の「賃金台帳5年」と実務の罠
「自分が捨ててしまっても、会社に頼めばいつでも再発行してくれるはずだ」と高を括っている人は少なくありません。しかし、ここには「会社側の保存義務」と「明細書の再発行義務」に関する決定的な落とし穴が存在します。
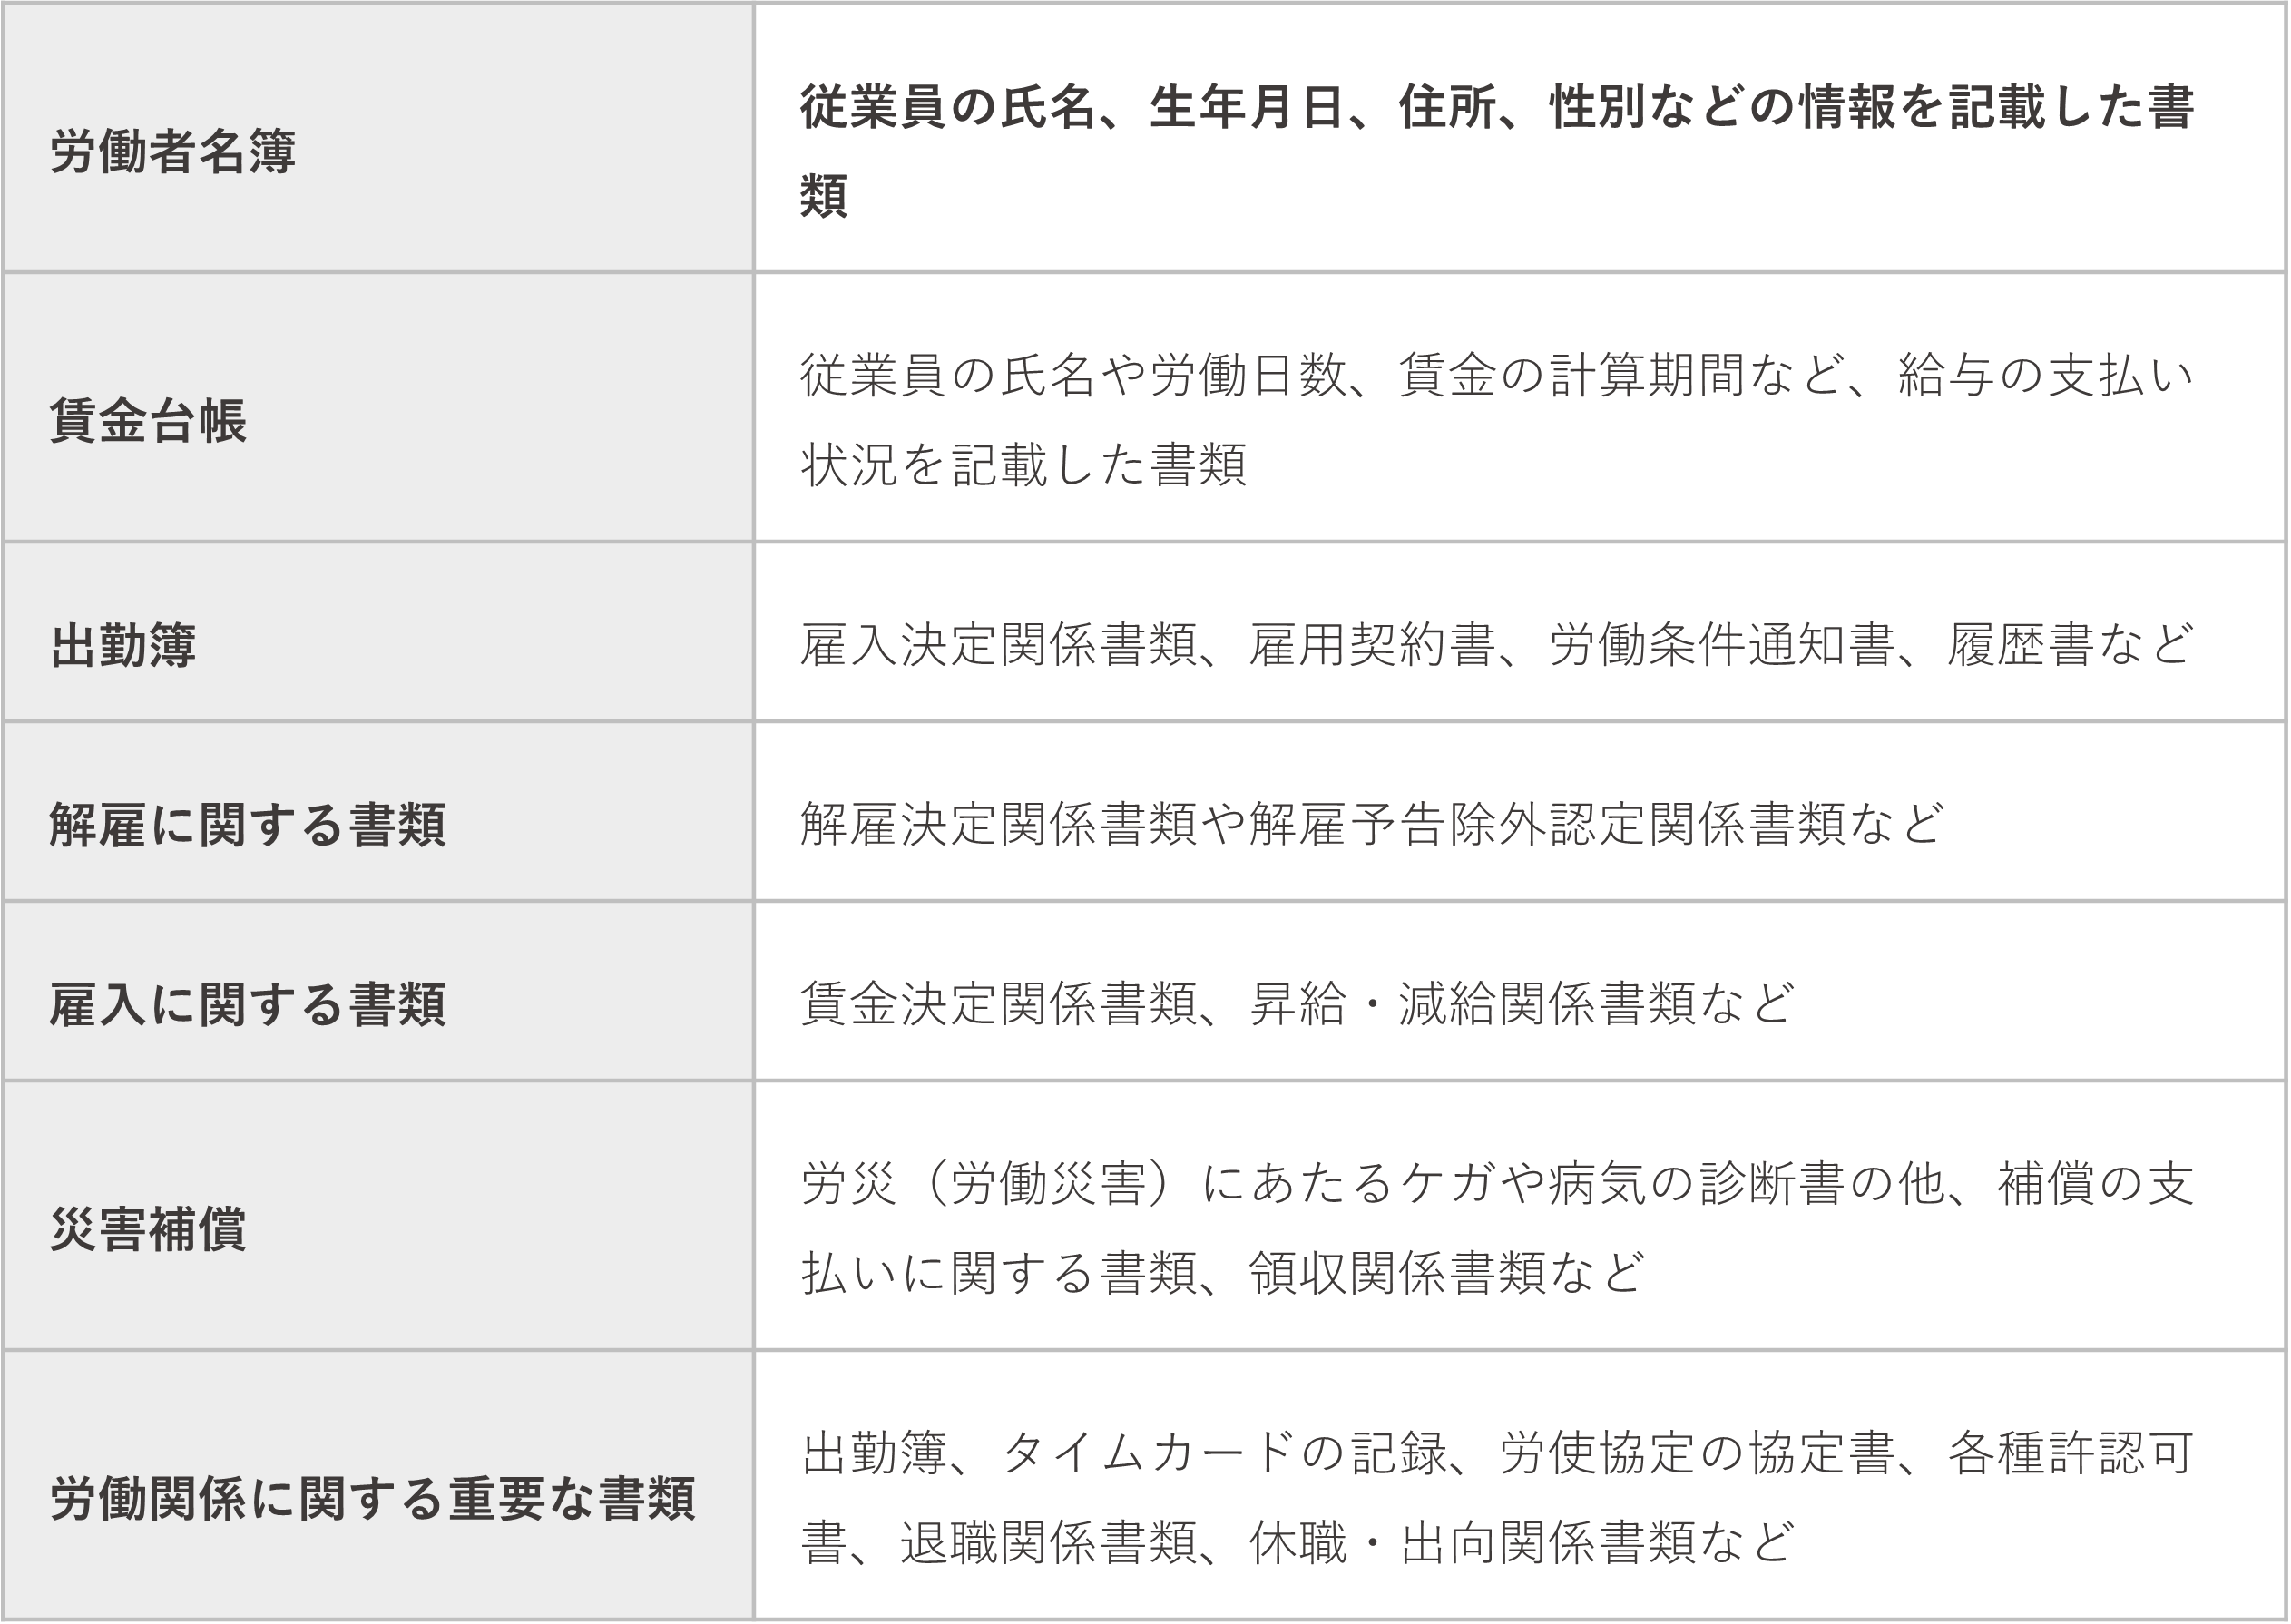
まず企業側には、労働基準法第108条および第109条に基づき、「賃金台帳」などの労働関係重要書類を5年間(経過措置として当面3年間)保存する義務が課されています。さらに税法上も、源泉徴収簿等は7年間の保存が義務付けられています。つまり、会社側のデータベースには過去の支払い記録が保管されていること自体は間違いありません。
問題は、「会社には給与明細を従業員へ交付する義務はあるが、一度発行した給与明細を紛失した労働者に対して再発行する法的な義務まではない」という実務上の事実です。労働基準法や所得税法第231条は支払時の「交付」を求めているに過ぎず、過去に遡って再発行を求める権利までは労働者に明文保障していません。
労務管理の現場を取材すると、退職済みの元社員や、過去の労使関係が険悪化した社員から「3年前の給与明細を再発行してほしい」と要求された際、業務負担や係争への警戒から「再発行には応じられない(法令上の義務はない)」と突っぱねる企業が珍しくありません。給与明細を破棄した時点で、立証の主導権を完全に手放してしまうリスクを認識すべきです。
【実態検証】「即捨て」で後悔した人々のリアルな現場証言とトラブル事例
労働相談の現場やネット上の法律相談コミュニティには、給与明細を安易に破棄したことで重大な不利益を被った当事者の悲痛な叫びが絶えません。ここでは、実際に多発している3つの典型的な被害実態を取り上げます。
第1の事例は、「退職後の残業代請求における証拠不十分」です。都内のITベンダーを退職した30代の元システムエンジニアの手記によると、月平均60時間を超えるサービス残業が常態化していたため、退職後に弁護士を通じて未払い残業代の支払いを請求しようと試みました。しかし、タイムカードの打刻ログは手元にあったものの、過去の給与明細をすべてシュレッダーにかけていたため、「基本給の正確な内訳」や「固定残業代(みなし残業手当)が何時間分支給されていたか」の算定根拠が立証できず、最終的な和解額が大幅に減額される結果となりました。
第2の事例は、「ハローワークでの離職票の賃金記載ミス」です。給与から引かれていた各種手当や欠勤控除が離職票上で誤って処理され、基本手当日額(失業保険の給付額)が本来より低く算出されてしまったケースです。ハローワークに異議を申し立てる際、窓口から「直近6ヶ月分の給与明細の原本またはコピー」の提出を求められますが、手元に明細が残っていなければ、会社の作成した誤った離職票の数値を覆すことは極めて困難になります。
第3の事例は、「年金記録の未反映・標準報酬月額の食い違い」です。日本年金機構から送られてくる「ねんきん定期便」を精査した際、過去に勤務していた中小企業で天引きされていたはずの厚生年金保険料が、記録上は最低ランクの等級で処理されていた疑いが生じたという報告があります。この際、当時の給与明細があれば「実際に厚生年金保険料がいくら天引きされていたか」を一発で証明でき、年金記録の訂正審議会で勝訴することができますが、明細がなければ立証責任の壁に阻まれてしまいます。
一般に知られていない盲点とネットの誤解|Web明細化時代のデジタル保存リスク
近年、ペーパーレス化やDXの波に乗り、多くの企業で「Web給与明細」が導入されています。ネット上では「クラウドにあるから紙と違って一生安心」「保管スペースも不要で破棄の心配もない」といった論調が散見されますが、ここにはデジタル時代特有の罠が潜んでいます。
最大の落とし穴は、「退職した日の翌日、あるいは退職月の末日をもって、社内ポータルや外部給与システムのログインアカウントが即座に無効化される」点です。多くの人事労務クラウドシステムでは、退職処理が完了すると元従業員のアクセス権限が自動的に剥奪されます。退職後に「失業給付の申請で明細が必要になった」「確定申告で数字を確認したい」とログインを試みても、画面にはエラーが表示されるだけです。
さらに、人事システムの移行や企業の統廃合によって、過去のクラウドデータそのものが消去される事例も報告されています。電子データ保存を行う際は、以下の防衛策をマニュアル化しておく必要があります。
- 毎月のダウンロードのルーティン化:発行された当月に必ずPDF形式でダウンロードし、私用のPCや信頼できる個人用クラウドストレージに保存する。
- ファイル命名規則の統一:「202604_給与明細_会社名.pdf」のように、年月と書類種別を一目で判別できるファイル名でフォルダ分けを行う。
- 退職時の完全バックアップ:最終出社日までに、在籍期間中(最低でも直近3〜5年分)の給与明細および賞与明細のPDFを私用端末へ一括退避させる。
画面上で閲覧できる状態は「保管」ではありません。自らの手元に独立した電子ファイルとして保持することこそが、真の電子データ保存です。
安全かつ確実な給与明細の捨て方|個人情報流出を防ぐシュレッダー処理
保管期間を過ぎた給与明細を処分する際、絶対にやってはならないのが「そのままクシャクシャに丸めて一般ゴミ(可燃ゴミ)袋へ捨てる」行為です。
給与明細に印字されている情報の密度を改めて確認してください。そこには、氏名、社員番号、支給額、控除額、振込先銀行口座情報、家族手当から推測される家庭環境、さらには健康保険証の記号・番号や基礎年金番号に至るまで、極めてセンシティブな個人特定情報が網羅されています。悪意ある第三者の手に渡れば、名義の悪用やソーシャルエンジニアリングによる詐欺被害、ストーカー被害の引き金になりかねません。
給与明細を破棄する際は、以下の安全基準を遵守してください。
- 家庭用マイクロクロスカットシュレッダーの活用:一般的なストレートカット(短冊状)はパズル感覚で簡単に復元されます。復元が不可能な2×10mm以下のマイクロカット対応シュレッダーにかけることが推奨されます。
- 個人情報保護スタンプ+複数回に分けた廃棄:シュレッダーがない場合は、数字や氏名部分を専用の黒インクスタンプや油性マジックで完全に塗りつぶし、ハサミで細片化した上で、複数のゴミ袋や回収日に分けて処分します。
- 溶解処理サービスの利用:過去数年分の大量の紙明細を一括処分する場合、段ボール未開封のままパルプ工場で加熱・溶解処理してくれる民間便(専門の機密文書廃棄サービス)を利用するのが最も安全です。
【プロの結論】「とりあえず捨てない」防衛策とおすすめできる人・慎重になるべき人の判断基準
労働社会学や労務管理の力学から見れば、労働者と使用者の間には本質的な「情報の非対称性」が存在します。企業側には人事部や顧問社労士、顧問弁護士といったプロフェッショナルが控え、全社員の給与データを厳重に管理しています。対する個々の労働者が対等に権利を主張するための唯一無二の防壁が、手元に残された「紙とデータの記録」です。
自己管理のスタイルに応じて、以下の基準で自らの保存ルールを設計することをおすすめします。
- 「1年保管(源泉徴収票受取まで)」で十分な人: 公務員や超大手企業の終身雇用下にあり、労働時間管理が1分単位で厳格に行われ、サービス残業の概念が存在せず、将来にわたって労使紛争のリスクが極めて低いと確信できる人。
- 「3年〜5年保管」を徹底すべき人: ベンチャー企業、中小企業、シフト制勤務、固定残業代制度が導入されている企業に勤務する人。近い将来に転職や独立を予定している人、あるいは副業を行っており確定申告で複雑な控除を適用している人。
- 「無期限(PDF保管)」を徹底すべき人: 過去に会社の年金未納や社会保険の手続き遅延を経験したことがある人、自身のキャリアを通じて複数回の転職を重ねており、年金記録の空白期間を自己防衛したい人。現代ではストレージの容量コストはほぼゼロに近いため、「全データをスキャンまたはPDF化して永久保存する」ことが、最も合理的な選択肢となります。

【給与 明細 保管 期間】に関するよくある質問(FAQ)
Q1:給与明細を紛失した場合、会社に再発行を義務付ける法律はありますか?
A1:法律上、会社側に給与明細の「再発行」を義務付ける規定はありません。所得税法第231条により支払時の「交付義務」は定められていますが、紛失後の再交付に応じるかどうかは各企業の就業規則や運用の裁量に委ねられています。関係性が良好であれば人事部に依頼して再発行してもらえるケースもありますが、法的に強制することは原則として不可能です。
Q2:アルバイトやパートタイム労働者の給与明細も同じ期間保管すべきですか?
A2:雇用形態に関わらず、正社員と全く同じ期間(3年〜5年)の保管が推奨されます。特に非正規雇用の現場では、労働時間の切り捨てや残業代の計算間違い、雇用保険の未加入トラブルなどが起きやすいため、給与明細が自らの労働実態を証明する唯一の盾となります。
Q3:退職後、会社から源泉徴収票が届けば給与明細はすべて捨てても問題ありませんか?
A3:源泉徴収票があれば年間の総支給額や納税額は証明できますが、月ごとの労働時間、手当の内訳、割増賃金の単価などは証明できません。退職後に未払い賃金の請求や失業保険の給付額に対する異議申し立てを行う可能性がある場合は、源泉徴収票を受け取った後も最低3年間は給与明細を破棄せず保持しておくべきです。
Q4:確定申告を行う際、給与明細そのものを税務署へ提出する必要はありますか?
A4:確定申告において原則として提出が求められるのは源泉徴収票であり、給与明細そのものの添付は不要です。ただし、給与明細から天引きされている社会保険料や、医療費控除、雑損控除などの確認過程で税務署から支払実績の提示を求められる例外的なケースがあります。また、年の途中で退職して源泉徴収票が手元にない状態で暫定的に申告する場合の積算資料としても不可欠となります。
まとめ:給与明細は自己防衛の盾|2026年を賢く生き抜く保存ルール
給与明細は、単なる「今月のお小遣い帳」ではありません。それは、あなたが自らの時間と労力を差し出し、その対価として正当な賃金と社会保障を得ていることを国家と社会に対して証明する、かけがえのない一次証拠です。
会社への過度な依存から脱却し、個人のキャリアを自律的に防衛することが求められる現代において、給与明細の管理はその第一歩と言えます。「紙は1年分をクリアファイルにまとめ、年度更新時に直近3年分を残してシュレッダーにかける」「Web明細は毎月必ずPDF化してクラウドに保存する」。このわずかなルーティンを日常に組み込むだけで、将来発生し得る法的な紛争や経済的損失から、あなた自身を確実に守り抜くことができます。 (出典: 給与 明細 保管 期間(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
