がん治療費は数百万円の噂を暴く!高額療養費の限界と自己負担の真実
「がんと診断されたら、治療費で数百万円が吹き飛び、破産しかねない」――インターネットやSNS上には、今なおこのような金銭的不安を煽る言説が絶えません。しかし、日本の公的医療保険制度と高額療養費制度の仕組みを客観的に紐解くと、この「数百万円」という数字には大きな誤解と、見落とされがちなカラクリが存在します。
2026年現在、医療技術の進歩に伴い入院日数は短期化し、外来での通院治療が主流となりました。その一方で、社会保障制度の見直しや物価動向に伴い、患者側が背負う「見えない出費」の質も変化しています。漠然とした恐怖に怯えて過剰な民間保険に加入したり、逆に無防備なまま治療に突入して家計破綻を招いたりしないために、今知るべき治療費のリアルな内訳と防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的保険適用の治療であれば、高額療養費制度により月々の自己負担は一般的な現役世代で約8万〜9万円程度に抑えられ、1回の入院で数百万の一括請求が来るケースは稀である。
- 要点2:「数百万円かかる」噂の正体は、長期にわたる通院抗がん剤治療の累積費用、差額ベッド代や先進医療などの保険適用外費用、そして休職による収入減の合算である。
- 要点3:2026年の制度改定動向を把握し、免除条件や医療費控除、傷病手当金を戦略的に活用することが、治療と生活の破綻を防ぐ最大の鍵となる。
【真相解明】「癌の治療費は数百万円かかる」噂のウソと本当
医療現場の窓口や医療ソーシャルワーカーへの取材を進めると、多くの初診患者が「数百万円の預金がないと適切な治療が受けられないのではないか」とパニックに陥っている実態が浮かび上がります。結論から言えば、この言説は「総医療費(10割)」と「患者の実質的な自己負担額」を混同した誤解に基づいています。
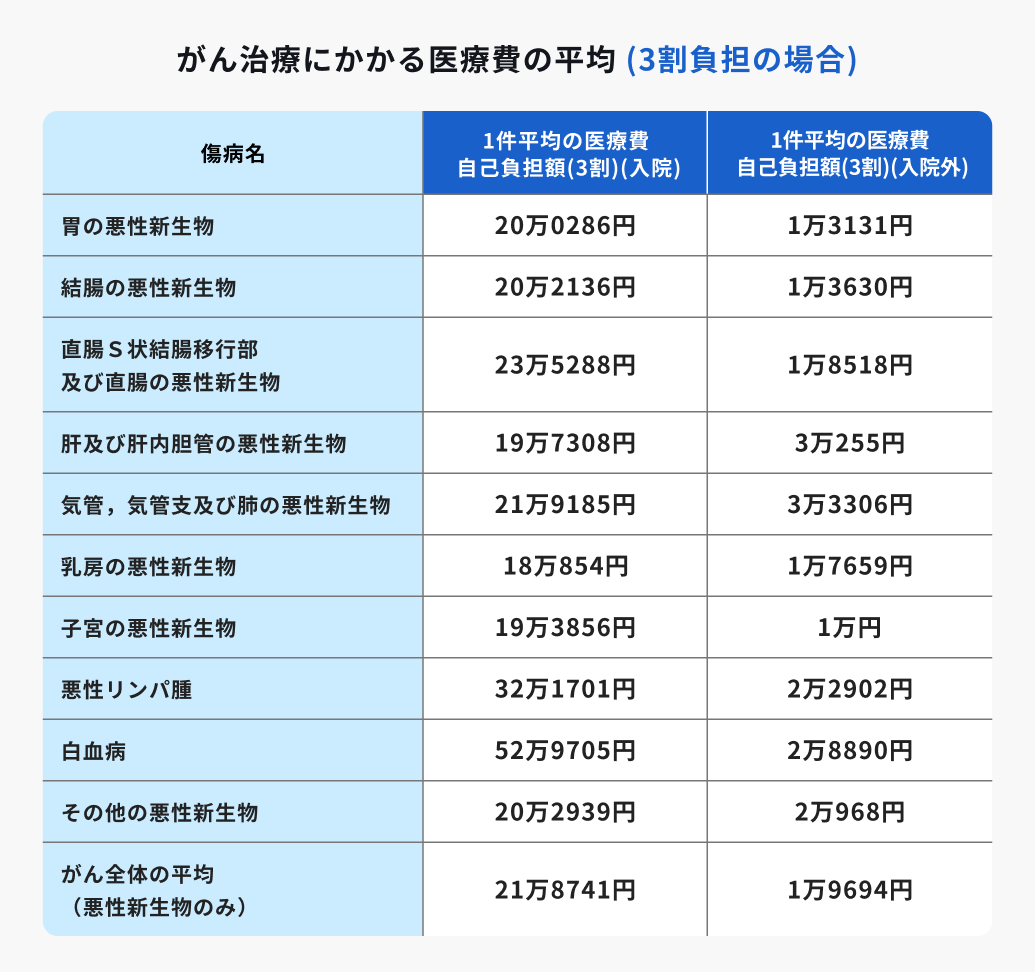
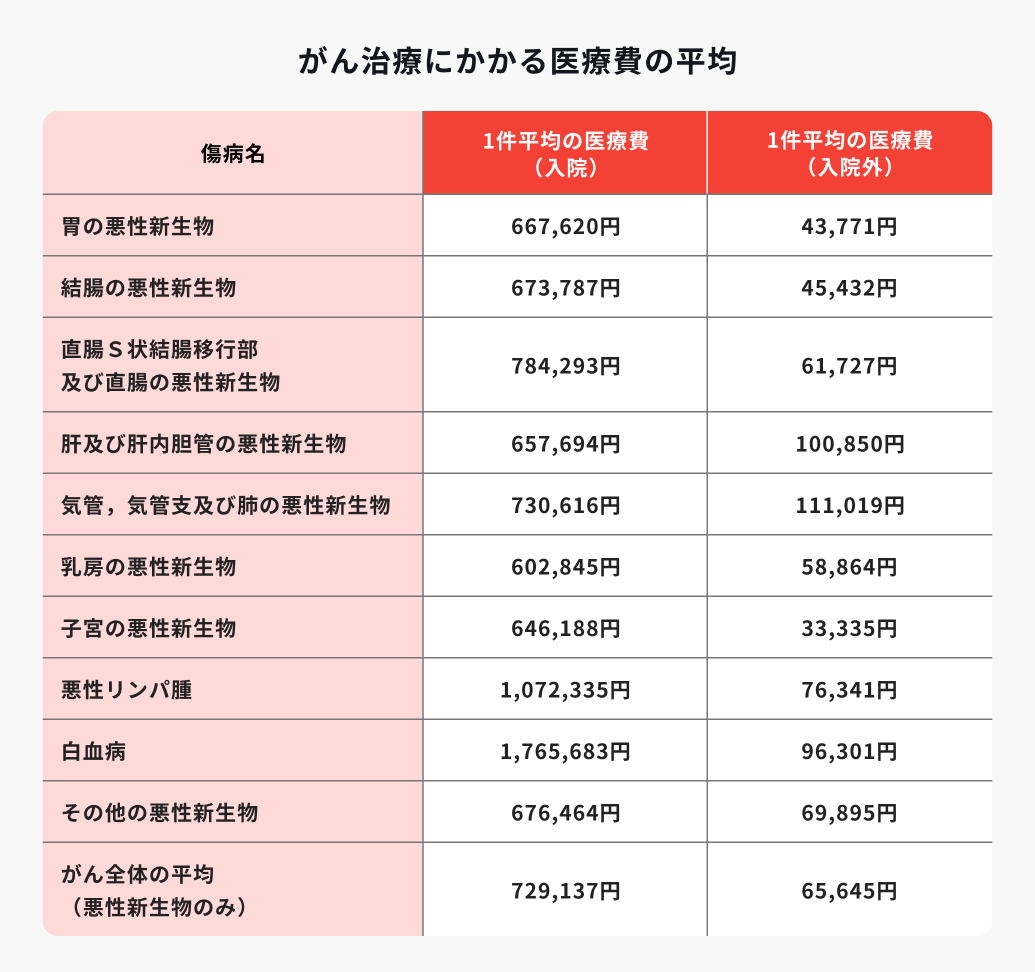
日本の健康保険適用治療におけるがん治療費平均相場を調査すると、一般的な胃がんや大腸がん、乳がんの標準治療(手術+短期間の入院)で発生する総医療費は150万〜300万円前後に達します。しかし、窓口負担は現役世代で原則3割(45万〜90万円)であり、さらに「高額療養費制度」を適用することで、一般的な年収世帯であれば月額上限は約8万〜9万円に圧縮されます。
では、なぜ「数百万円消えた」という体験談が後を絶たないのでしょうか。取材で見えてきた理由は以下の3点に集約されます。
第1に、治療の長期化による累積コストです。手術単発の入院であれば10万〜20万円前後の自己負担で収まりますが、術後の通院抗がん剤治療が1年〜2年に及ぶと、毎月限度額上限近くの支払いが積み重なり、総額で100万円を超えていきます。第2に、公的保険が一切効かない「全額自己負担枠」(差額ベッド代、先進医療費、自由診療)を選択した場合の突出した請求です。そして第3に、治療費そのものではなく「休職や退職に伴う世帯収入の消失」を治療コストとして合算して語るケースが多い点です。
【制度の落とし穴】高額療養費制度を使っても防げない出費の正体
公的医療保険の防壁となる高額療養費制度自己負担限度額ですが、万能の打ち出の小槌ではありません。この制度は「同一月(1日〜末日)」「同一医療機関」「保険適用内の医療費」に対してのみ適用されるという厳格なルールが存在します。
例えば、標準報酬月額28万〜50万円(年収約370万〜770万円)の現役世代(区分ウ)の場合、自己負担上限額は「80,100円+(総医療費-267,000円)×1%」で計算され、月額約8万〜9万円となります。さらに、過去12か月以内に3回以上上限に達した場合は4回目から「多数回該当」が適用され、上限額が44,400円まで引き下げられます。
ここで極めて注意すべきなのが、2026年最新高額療養費制度見直しを巡る議論です。少子高齢化に伴う現役世代の保険料負担軽減を目的に、高所得層の負担上限額引き上げや、資産保有状況を考慮した見直しの検討が段階的に進められています。中間層においても、月をまたいだ入院(例:月後半から翌月前半の2週間入院)ではそれぞれの月で限度額まで請求が発生し、実質的な支払いが2倍に膨らむ構造的な弱点が存在します。
さらに、高額療養費の計算対象外となる「保険外費用」が家計をじわじわと圧迫します。その代表格が差額ベッド代(特別療養環境室料)です。個室や少人数部屋に入った場合、1日あたり数千円から数万円が全額自己負担となります。ただし、これには明確な差額ベッド代免除条件が厚生労働省の通知によって定められています。
具体的には、「同意書にサインしていない場合」「治療上の必要性から個室に入った場合(感染症対策や重篤な術後管理など)」「大部屋が満床という病院側の都合で個室に案内された場合」は、病院側が患者に差額ベッド代を請求することは法令上認められていません。「個室しか空いていない」と迫られた際は、安易に同意書へ署名せず、大部屋を希望している旨を明確に文書で伝える交渉姿勢が不可欠です。
【徹底比較】ステージ別がん治療費まとめと先進医療・自由診療の実態
がんの進行度(ステージ)や選択する治療法によって、かかる費用と自己負担額は劇的に分岐します。特に、分子標的薬の進化に伴う抗がん剤費用実態や、保険診療の枠外で行われる先端医療のコスト構造を把握しておくことが重要です。
以下の比較表は、各種公的データおよび臨床現場の取材に基づき、治療段階ごとの費用相場と患者負担を体系化したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ステージI〜II(標準手術・早期治療) | 総医療費:約100万〜150万円 実質自己負担:約15万〜25万円(高額療養費適用後+雑費) | 入院期間:5〜10日程度 外来フォロー:3〜6か月に1回 | 貯蓄で十分に対応可能な水準。過度な民間保険がなくても公的保険で防衛可能。 |
| ステージIII〜IV(手術+長期薬物・放射線) | 総医療費:年間300万〜1,000万円超 実質自己負担:年間約60万〜120万円(多数回該当適用) | 抗がん剤治療期間:6か月〜数年間 通院頻度:月1〜2回 | 長期戦による累積負担が重い。医療費自体よりも「働きながら治療を継続できるか」が最大の焦点。 |
| 先進医療(陽子線・重粒子線治療) | 技術料:約250万〜320万円(先進医療全額自己負担) ※診察・検査・投薬部分は保険適用 | 陽子線治療費用相場:約270万円 重粒子線治療:約310万円 | 一部の小児がんや骨軟部腫瘍等を除き全額自費。貯蓄を取り崩せない世帯には先進医療特約の価値が高い。 |
| 未承認薬・自由診療(国内未承認の免疫療法等) | 自由診療費用内訳:1クール数百万円〜数千万円 ※保険診療との併用不可(混合診療禁止の原則) | 全額自己負担(10割) 通常検査や投薬もすべて自費 | エビデンスが不十分な高額民間療法も混在。家計破滅のリスクが極めて高いため、慎重なセカンドオピニオンが必須。 |
このデータが示す通り、ステージ別がん治療費まとめを俯瞰すると、ステージが進むにつれて医療費が跳ね上がる本質的理由は「抗がん剤治療の長期化」にあります。免疫チェックポイント阻害薬や分子標的薬は、年間で数百万円単位の薬剤費がかかります。保険適用内であるため高額療養費制度が機能するものの、上限額の支払いが毎月、年単位で続く「終わりの見えにくい出費」が患者の精神と預貯金を削っていくのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNS、WEB掲示板、およびがん患者会における生の声を取材すると、病院の会計窓口で支払う額面以外の「見落とされがちな生活周辺コスト」に苦しむ患者の姿が浮き彫りになります。
「手術と入院の費用は高額療養費のおかげで12万円程度で済んだ。しかし、抗がん剤による脱毛で医療用ウィッグとケア帽子に約15万円、通院のためのタクシー代が月3万円、さらに倦怠感で家事ができず配食サービスに月4万円……。これらは一切、公的保険の対象外だった」(40代・乳がんサバイバー・会社員)
「抗がん剤の通院日、吐き気止めなどの支持療法薬を含めると、窓口で毎回2万〜3万円が飛んでいく。月に2回通えば、それだけで上限額に達する。最も恐ろしかったのは、副作用で残業ができなくなり、基本給のみになったことで世帯月収が手取りで8万円も落ちたことだ」(50代・大腸がん治療中・男性)
現場の看護師や医療ソーシャルワーカーも、「入院費を心配して個室を断る患者は多いが、退院後の外来通院にかかる交通費、副作用対策アイテム、サプリメント代、そして家族の付き添いによる休業損害などの累積を想定していない人が大半である」と証言します。治療費のリアルとは、単なる「診療報酬明細書の合計」ではなく、「治療を成立させるために日常を維持する費用」を含めた総力戦なのです。
【プロの結論】がん保険必要性理由と「備えるべき人・不要な人」の境界線
治療費の実態が明らかになったところで、避けて通れないのが「民間のがん保険は本当に必要なのか」という論争です。医療ジャーナリズムの視点から分析すると、がん保険は「万人にとっての必需品」ではなく、個人の金融資産と働き方に依存するリスクヘッジ商品に過ぎません。
がん保険必要性理由の本質は、入院日額の保障(1日1万円など)ではなく、以下の2点にあります。
- 長期化する通院抗がん剤治療に対して、月ごとの給付金が出るか
- 数百万円単位で発生する先進医療技術料を確実にカバーできるか
これらを踏まえ、がん保険に加入すべき人と、加入を見送って預貯金で対応すべき人の境界線を明確に定義します。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼がん保険への加入を強く推奨する人
- 金融資産(生活防衛資金)が200万円未満の世帯:初年度に数十万〜100万円の出費が重なった際、家計が即座にショートするリスクが高い層です。
- 自営業・フリーランス:会社員と異なり「傷病手当金」が存在しないため、休業がダイレクトに収入ゼロを意味します。診断一時金や就労不能保険の手厚い設計が生命線となります。
- 先進医療や最先端の治療選択肢を資金力で諦めたくない人:月々数百円で付帯できる「先進医療特約」は、費用対効果が極めて優れています。
▼がん保険への加入を見送っても問題ない人
- 流動性の高い預貯金が500万円以上ある世帯:高額療養費制度がある以上、保険適用の治療で貯蓄が底をつく可能性は極めて低く、保険料を支払うよりも自己資金で運用・プールしておく方が合理的です。
- 大企業の健康保険組合や公務員で「付加給付」がある人:手厚い健保組合では、独自の付加給付により、個人の月額自己負担限度額が2万〜3万円程度に据え置かれているケースがあります。民間の医療保障と完全に重複するため、過剰加入になりがちです。
【金銭的危機を回避】癌治療費払えない時の対処法と医療費控除申請手続き
万が一、想定外の治療費によって支払いが困難になった、あるいは手元の現金が心許なくなった場合でも、法的・制度的に用意された救済策を知っていれば破綻は回避できます。癌治療費払えない時の対処法として、必ず押さえておくべきステップを整理しました。
最優先で行うべきは、入院・治療前に健康保険組合等から「限度額適用認定証」を取得することです。これを病院の窓口に提示すれば、最初から自己負担限度額までの支払いのみで済み、窓口で何十万円もの現金を立て替える必要がなくなります(マイナ保険証を利用し、窓口で情報提供に同意すれば認定証の事前申請すら不要です)。
すでに高額な請求書が届き、手元資金が不足している場合は、以下の制度を即座に検討してください。
- 高額医療費貸付制度:高額療養費が支給されるまでの間(通常2〜3か月後)、無利子で医療費の見込み額の8割〜9割を借り入れできる公的貸付です。
- 病院窓口での分割納付交渉:大半の総合病院・大学病院には医療ソーシャルワーカー(MSW)が在籍する「患者相談窓口」があります。支払いが困難な旨を率直に相談すれば、治療費の分割払いや納付猶予に応じてくれるケースが一般的です。
- 傷病手当金の申請:会社員や公務員が病気休業した場合、連続する3日間の待期期間を経て、4日目から最長通算1年6か月にわたり、標準報酬日額の3分の2が支給されます。
さらに、支払った翌年の確定申告で行う医療費控除申請手続きを忘れてはなりません。1月1日から12月31日までの1年間に、生計を一にする世帯全体で支払った医療費の実質負担(保険金等で補填された額を除く)が原則10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、所得控除を受けることができます。
抗がん剤治療のための通院交通費(電車・バス等の公共交通機関、歩行困難時のタクシー代)も医療費控除の対象に含まれます。領収書や乗車履歴を細かく記録・保管しておくことが、確実な節税と家計防衛につながります。
【癌 治療 費】に関するよくある質問(FAQ)
Q1:抗がん剤治療を外来で受ける場合、1回あたりの支払いはいくらくらいになりますか?
A1:使用する薬剤(従来型抗がん剤か、分子標的薬・免疫療法薬か)によって大きく異なりますが、3割負担の窓口で1回あたり1万〜3万円程度になるケースが多く見られます。最新の分子標的薬などでは1回で高額療養費の上限額(約8万〜9万円)に達することもありますが、その月の中であれば上限を超えた分は支払う必要がありません。
Q2:医療保険の「先進医療特約」は本当に必要ですか?
A2:陽子線治療や重粒子線治療など、約300万円前後の全額自己負担が発生する治療を金銭的理由で選択肢から除外したくない方には、非常に有用です。多くの保険会社で月額100円〜200円前後という極めて低廉な保険料で付帯できるため、コストパフォーマンスの観点からも付帯しておく価値が高い特約といえます。
Q3:病院から個室の利用を勧められ、差額ベッド代の同意書を渡されました。拒否することはできますか?
A3:拒否できます。大部屋(差額ベッド代がかからない部屋)を希望する意思を明確に伝え、同意書への署名を保留してください。病院側の都合(大部屋の満床)や治療上の医学的必要性によって個室に入院させる場合、病院側は差額ベッド代を請求できない旨が厚生労働省の通知で厳格に定められています。
まとめ:今後の動向と失敗しないための判断基準
がんの治療費を巡る議論において、「数百万円かかる」という話は決して完全なデマではありませんが、公的制度を正しく理解していれば恐れるに足りない数字です。真に警戒すべきは、制度の狭間に落ちる「保険適用外費用」や「通院抗がん剤治療の長期化」、そして「休職に伴う世帯収入の激減」という複合的なリスクです。
自身や家族ががんと診断された際は、慌てて解約返戻金のない民間療法に飛びついたり、過剰な借入れを行ったりする前に、まず病院の医療ソーシャルワーカーに相談してください。マイナ保険証や限度額適用認定証を活用して窓口負担を抑え、差額ベッド代の免除条件を確認し、傷病手当金と医療費控除をフル活用する――この客観的な手順を踏むことこそが、治療に専念し、大切な生活と資産を守り抜くための最も確実な道筋です。 (出典: 癌 治療 費(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
