社会保険料が高すぎる理由と手取り防衛術!2026年最新の合法削減策
毎月の給与明細を開いて、控除欄に並ぶ「健康保険」「厚生年金」「雇用保険」の天引き額に愕然とした経験はないでしょうか。「昇給したはずなのに手取りがほとんど増えていない」「額面の2割近くが社会保険料だけで消えていく」という悲鳴は、現役世代の労働者の間で年々切実さを増しています。
少子高齢化の加速に伴い、社会保険料率は過去数十年にわたって引き上げられ続け、今や所得税や住民税を遥かに凌ぐ「最大の隠れ負担」として家計に重くのしかかっています。手取りが目減りし続ける背景にはどのような制度的構造があるのか、そして労働者や事業主が合法的に負担を抑える手段はあるのか。制度の裏側と実践的な防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は労使折半を含めると実質約30%に達し、所得税以上の負担として手取りを直接圧迫している。
- 要点2:4月〜6月の残業代コントロールや選択制DC、制度を活用した合法的な対策で標準報酬月額の適正化が可能。
- 要点3:2026年の制度改正動向を把握しつつ、削減による将来の給付減少リスクを見極めた自己防衛が不可欠。
【手取り激減の元凶】なぜ社会保険料はここまで高すぎるのか?構造的背景と2026年最新動向
額面給与から引かれる金額の大きさに「社会保険料が高すぎる」と感じるのは、決して個人の錯覚ではありません。客観的なデータを見ても、現役世代の健康保険料 負担率および厚生年金保険料は歴史的な高水準に達しています。
現在、会社員が加入する厚生年金保険料率は18.3%で固定されており、協会けんぽの健康保険料率は全国平均で約10%、さらに40歳以上は介護保険料率(約1.6%)が上乗せされます。ここに雇用保険料を加えると、社会保険料の合計負担率は給与の約30%に達します。
日本には「社会保険料 会社折半 仕組み」があるため、給与明細上は本人が約15%を負担しているように見えます。しかし、企業側から見れば「会社負担分の15%」も実質的な人件費の総枠に含まれています。つまり、本来であれば従業員の基本給や賞与として還元されるべき原資の約3割が、社会保険料という名目で自動徴収されているのが実態です。
さらに厚生年金保険料 高すぎる 理由の根底には、超高齢社会を支える「世代間扶養」の構造的限界があります。現役世代の人口が減少し続ける一方で、受給者である高齢者人口が増加しているため、保険料収入を維持するために現役世代1人あたりの負担が極限まで引き上げられてきました。
また、2026年最新 社会保険制度改正の潮流として、「子ども・子育て支援金」の公的医療保険への上乗せ徴収開始や、短時間労働者に対するパート 社会保険の壁 106万円のさらなる要件緩和・撤廃に向けた議論が進んでいます。これにより、これまで扶養の範囲内で働いていた層も含め、国民全体で実質的な負担増が加速しています。
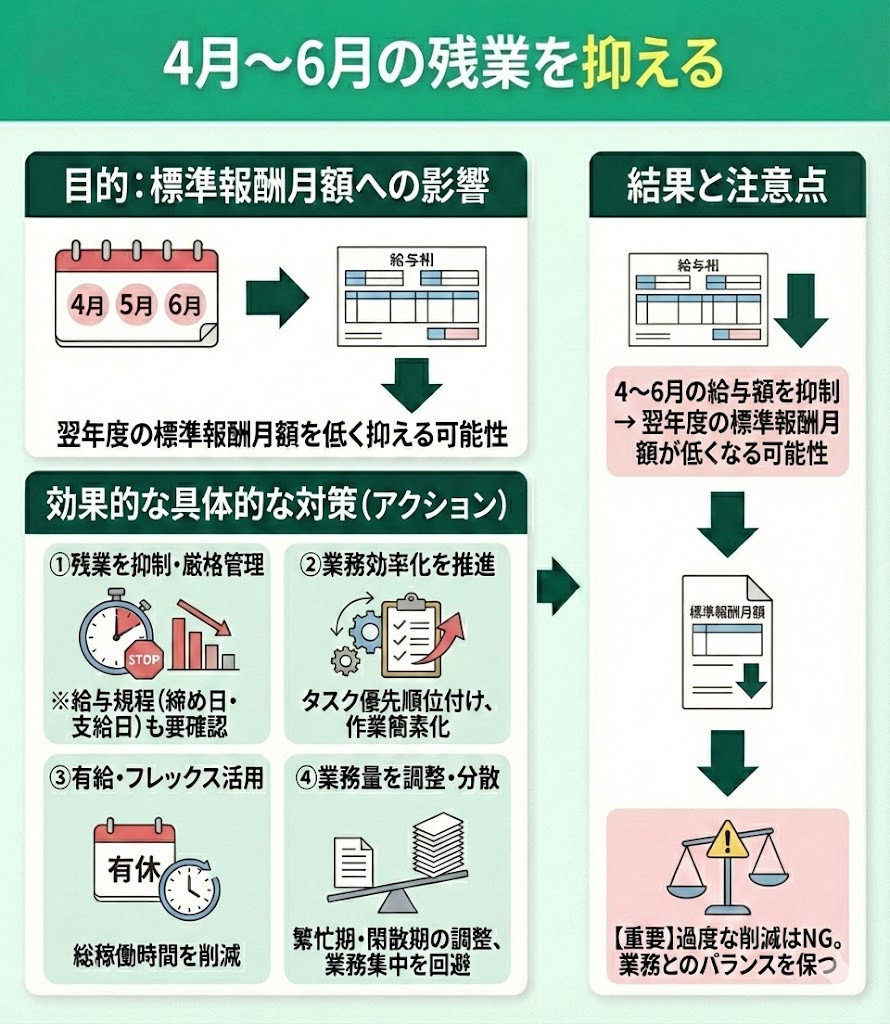
【仕組みと計算方法】標準報酬月額の決定プロセスと「4月・5月・6月の残業」トラップ
社会保険料の正確な仕組みを把握することは、手取りを守る第一歩となります。毎月の社会保険料 計算方法は、実際の給与額面そのものではなく、毎年1回決定される「標準報酬月額」に各保険料率を掛けて算出されます。
標準報酬月額は、毎年4月・5月・6月に支払われた給与(基本給、役職手当、通勤手当、残業代など)の平均額をもとに等級分けされ、その年の9月から翌年8月までの1年間の保険料が固定されます。これを「定時決定(算定基礎届)」と呼びます。
ここで多くのビジネスパーソンが陥るのが、「4月5月6月 残業 社会保険料」の跳ね上がり問題です。春先の繁忙期に残業を多くこなして給与が一時的に跳ね上がると、標準報酬月額の等級が数ランク上がってしまい、その結果、残業をしなくなった秋以降も高い社会保険料が1年間天引きされ続けることになります。
特に見落とされがちなのが「通勤交通費」です。所得税の計算では一定額まで非課税扱いとなりますが、社会保険料の計算においては通勤手当も全額が「報酬」に含まれます。遠距離通勤で高額な定期代が支給されている人は、それだけで標準報酬月額が引き上げられ、手取りが圧迫される要因となっています。
【データ徹底比較】年収別・社会保険料の負担額と手取りシミュレーション
年収の上昇に対して、社会保険料と税金がどのように手取りを侵食していくのか、具体的な数値データで比較検証します(※単身者・東京都の協会けんぽ加入・介護保険料対象外のケースをモデル化)。
| 額面年収 | 社会保険料(年間本人負担) | 税金(所得税+住民税) | 年間手取り概算額 |
|---|---|---|---|
| 300万円 | 約44万円(約14.7%) | 約16万円 | 約240万円(手取り率80.0%) |
| 500万円 | 約73万円(約14.6%) | 約37万円 | 約390万円(手取り率78.0%) |
| 700万円 | 約101万円(約14.4%) | 約74万円 | 約525万円(手取り率75.0%) |
| 1,000万円 | 約135万円(約13.5%) | 約155万円 | 約710万円(手取り率71.0%) |
データが明瞭に示している通り、年収500万円の層であっても年間70万円以上、年収700万円では100万円の大台を社会保険料だけで徴収されています。所得税が累進課税によって高年収層に重くのしかかるのに対し、社会保険料は中低所得層から高所得層まで一律に重い負担を強いるため、「働いても働いても生活が楽にならない」と感じる最大の要因となっています。
【実態検証】給料が上がっても手取りが増えない「五公五民」のリアルと世論の声
財務省が公表する「国民負担率(所得に対する税金と社会保険料の負担比率)」は、近年45〜48%前後の高水準で推移しており、SNS上では江戸時代の年貢率になぞらえて「令和の五公五民」という言葉が頻繁にトレンド入りしています。
大手コミュニティサイトやSNS、ビジネスパーソンのインタビュー調査からは、次のような切実な声が浮き彫りになっています。
「春闘で月給が1万5,000円アップしたと喜んだのも束の間、4〜6月に残業が重なったせいで社会保険料の等級が上がり、住民税の増額も重なって手取りの増加はわずか数千円だった」(30代・IT企業勤務)
「パート勤務で働く時間を増やしたいが、月収8万8,000円(年収106万円相当)を超えると厚生年金の加入義務が生じ、年間で15万円以上も手取りが減ってしまう。働き損にならないようシフトをセーブせざるを得ない」(40代・主婦パート)
このように、社会保険料の急激な負担増は、単に個人の可処分所得を奪うだけでなく、現役世代の労働意欲や就業調整という形で社会全体の生産性にも深刻な歪みを生み出しています。
【合法的に手取りを守る】社会保険料を安くする方法と賢い節税対策
制度によって定められた保険料とはいえ、法に基づいた適切な手続きや制度設計の選択によって、負担を最適化する「社会保険料 安くする方法」は存在します。ここでは再現性の高い具体的な手法を解説します。
1. 4月・5月・6月の残業時間を意識的にコントロールする
最も基本的かつ効果的な標準報酬月額 下げる方法は、3月〜5月の実働分(4月〜6月支給分)の残業や休日出勤を意図的に抑えることです。この3ヶ月間の総支給額を低く抑えることで、9月以降の1年間の標準報酬月額ランクを1〜2等級下げることが可能になり、毎月の手取りを確実に防衛できます。
2. 選択制確定拠出年金(企業型DC)を活用する
勤務先に「選択制確定拠出年金」の制度がある場合、給与の一部を退職金積立(掛金)として拠出することで、その掛金部分は「給与(報酬)」としてカウントされなくなります。これにより所得税・住民税が非課税になるだけでなく、標準報酬月額が引き下がるため社会保険料そのものを削減できる極めて強力なメリットがあります。
3. 社会保険料控除を漏れなく申告する
年末調整や確定申告における「社会保険料控除 節税」の徹底も見逃せません。社会保険料控除には上限がなく、支払った全額が所得控除の対象となります。生計を一にする配偶者や子どもの国民年金・国民健康保険料を本人が立て替えて支払った場合、本人の所得から全額控除できるため、世帯全体の税負担を大幅に圧縮できます。
4. マイクロ法人を活用した二刀流スキーム
フリーランスや個人事業主、副業所得が大きい人の間で活用されているのが「マイクロ法人 社会保険料 削減」スキームです。個人事業とは別に自身が代表を務める法人(マイクロ法人)を設立し、法人側から極めて少額の役員報酬(月額4万5,000円程度など)を設定して社会保険に加入します。
これにより、個人事業の売上がどれだけ伸びても、健康保険料と厚生年金保険料を最低等級の固定額(年間約25万〜30万円前後)に抑え込むことが可能になります。ただし、事業の実体性や法人の維持コスト(均等割年7万円など)を厳格に管理する必要があるため、税理士等の専門家と連携した慎重な設計が前提となります。

一般に知られていない盲点とネットの誤解
社会保険料対策を巡っては、インターネット上で誤った情報やリスクを無視した極論が散見されます。正しい判断を下すために知っておくべき盲点を整理します。
誤解①:「社会保険料は下げれば下げるほど得をする」
健康保険料や厚生年金保険料を下げることは、手取りを増やす一方で、公的保障の手厚さを引き下げる表裏一体のトレードオフです。厚生年金の標準報酬月額を下げれば、将来受け取る「老齢厚生年金」の受給額が減少します。また、病気やケガで休職した際の「傷病手当金」や、産休時の「出産手当金」の支給額も標準報酬月額をベースに計算されるため、万が一のセーフティネットが薄くなるリスクを直視しなければなりません。
誤解②:「賞与(ボーナス)を増やして月給を下げれば大幅に節税できる」
かつては賞与にかかる社会保険料が低廉だった時代もありましたが、現行制度では「総報酬制」が導入されており、賞与に対しても月給とほぼ同率の保険料(厚生年金は1回あたり上限150万円、健康保険は年度累計上限573万円)が課されます。年間を通じた極端な賞与シフトによる保険料削減効果は限定的です。
【プロの結論】負担増時代を生き抜く「向いている対策・慎重になるべき人の判断基準」
社会保険料の負担軽減策は、個人のライフステージや雇用形態、将来設計によって最適なアプローチが根本から異なります。自身の状況に応じた判断基準を持つことが不可欠です。
【積極的な対策を検討すべき人】
- 副業年収が本業を上回る個人事業主・副業ワーカー:マイクロ法人を活用した社会保険料の最適化により、年間数十万円単位のキャッシュフロー改善が見込めます。
- 確定拠出年金(企業型DC)導入企業に勤める会社員:長期積立を行いながら標準報酬月額を圧縮できるため、現役手取り防衛と将来資産形成を両立できます。
- 自営業者で国民健康保険料が高額になっている世帯:文芸美術国民健康保険組合などの職能国保への切り替えや法人化の検討が有効です。
【安易な引き下げに慎重になるべき人】
- 数年以内に出産・育休や住宅ローン借入を予定している人:標準報酬月額を下げると出産手当金・育児休業給付金が減額され、住宅ローンの借入審査(年収倍率)にも不利に働きます。
- 民間保険に加入せず公的保障を生活の基盤にしている人:病気や障害リスクに対する給付水準が下がるため、万が一の際の自己防衛資金が不足する恐れがあります。
【社会保険料が高すぎる問題】に関するよくある質問(FAQ)
Q1:4月・5月・6月の3ヶ月だけ残業をゼロにすれば、年間ずっと保険料は下がりますか?
A1:原則としてその通りです。4〜6月に支給された給与の平均値で決定された標準報酬月額が、その年の9月から翌年8月まで適用されます。ただし、年の途中で昇給や降給によって固定給が大幅に変動した場合は「随時改定(月額変更届)」が行われ、4〜6月の金額に関わらず保険料が見直される場合があります。
Q2:社会保険料控除は確定申告しないと損をしますか?
A2:会社員の場合、毎月の給与から天引きされた社会保険料は会社の「年末調整」で自動的に全額控除されるため、申告漏れの心配はありません。ただし、「年の途中で就職する前に自分で支払った国民年金」や「生計を一にする家族の保険料を本人が支払った分」については、年末調整の書類に証明書を添付して申告するか、自身で確定申告を行わなければ控除が適用されません。
Q3:パートの「年収106万円の壁」を超えて働くのは損ですか?
A3:短期的には月額約1万〜1.5万円程度の社会保険料が引かれるため手取りが一時的に減少し、いわゆる「働き損」の状態が生じます。しかし長期的には、自身名義の将来の厚生年金受給額が増加するほか、病気休業時の傷病手当金受給資格が得られるなど、公的セーフティネットが大幅に強化されるメリットがあります。
Q4:マイクロ法人を使った社会保険料削減は税務署や年金事務所から否認されませんか?
A4:マイクロ法人自体は法に基づいた適法なスキームですが、法人としての実態(業務委託契約の締結、請求書発行、決算申告、法人実体のある事業活動)が伴っていない場合、脱税や虚偽の届出とみなされる重大なリスクがあります。設立・運用にあたっては必ず税理士や社会保険労務士などの専門家に相談の上、適切な形式と実態を整える必要があります。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化という不可逆な人口動態を抱える日本において、社会保険料の負担が今後劇的に軽くなるシナリオは考えにくいのが現実です。2026年以降も各種制度改定を通じ、国民一人ひとりへの負担配分はよりシビアに見直されていくことになります。
だからこそ、「給与から引かれているから仕方がない」と放置するのではなく、まずは自身の給与明細から標準報酬月額や料率の仕組みを正確に把握することが重要です。4〜6月の残業管理や企業型確定拠出年金の活用、各種控除の徹底など、合法的に取れる手立てを実行し、手取り収入と将来の生活設計を賢く守り抜きましょう。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
