住宅ローン地獄で後悔する人の共通点とは?破綻寸前ブログの真相と脱出策
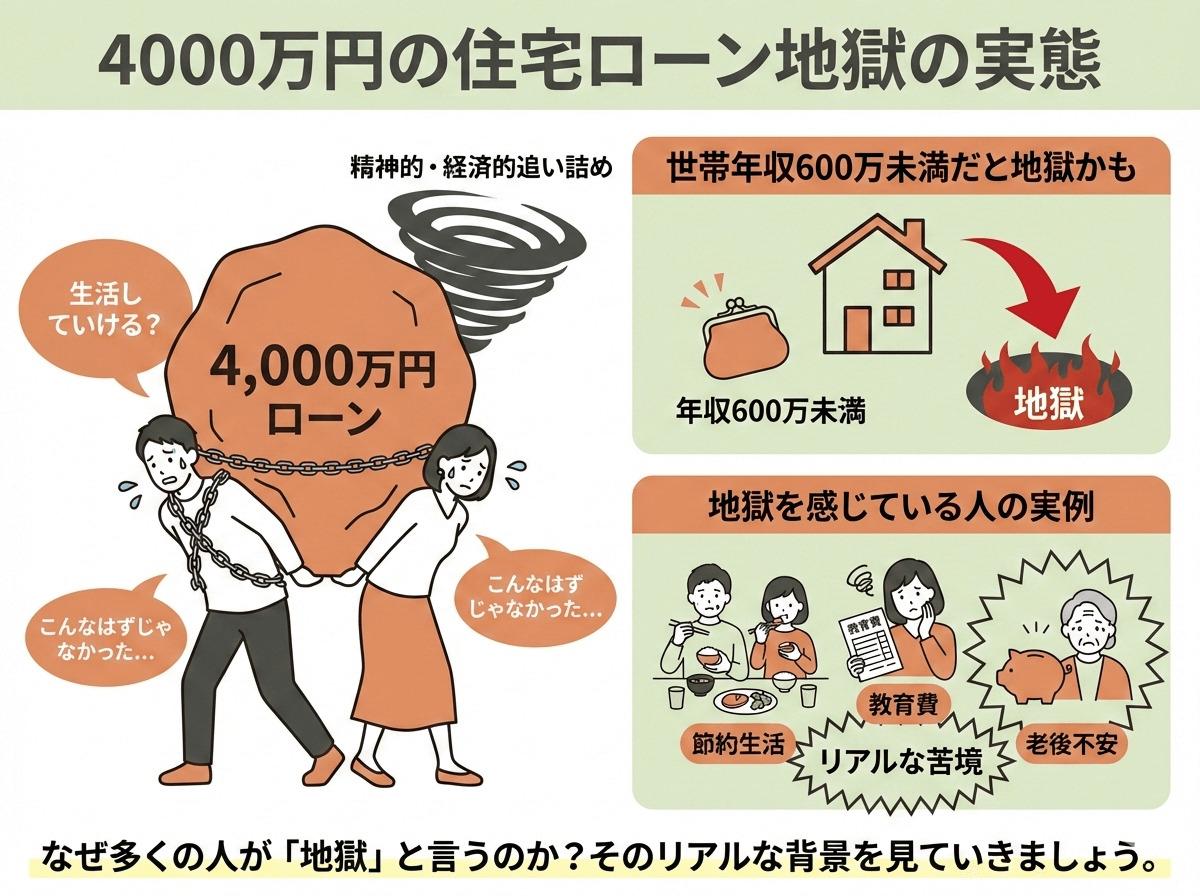
「夢のマイホームを手に入れたはずが、毎月の返済に追われて心休まる日がない」「家族のために買った家が、家計と夫婦関係を破壊している」――今、ネット上やSNSでは、住宅ローンの返済苦に喘ぐ当事者たちの生々しい告白ブログが大きな注目を集めています。金利のある世界へと完全にシフトした現在、ギリギリの資金計画で購入に踏み切った世帯が、想定外の返済負担に悲鳴を上げています。
なぜ、一見順風満帆に見えた一般の会社員や共働き世帯が、突如として破綻の危機に瀕してしまうのでしょうか。当事者のブログに綴られた赤裸々な体験談と金融データを徹底取材・分析すると、そこには誰にでも起こり得る「構造的な罠」と「心理的盲点」が浮かび上がってきます。本記事では、後悔の実態から破綻のメカニズム、そして手遅れになる前に打つべき具体的な回避策までを余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン地獄に陥る最大の原因は、銀行の「融資限度額」を「返済可能額」と錯覚し、手取り収入の4割近くを住居費に充ててしまう無謀な返済比率にあります。
- 要点2:変動金利の上昇やボーナス払いの破綻、ペアローンによる離婚・休職リスク、住宅ローン減税の終了など、複数の外的要因が重なることで家計の崩壊が加速します。
- 要点3:返済が苦しいと感じた段階で放置せず、住宅ローン借り換え相談や金融機関への条件変更(リスケジュール)、早めの任意売却を検討することが再起への鍵となります。
【体験談の真相】夢のマイホームが一転…住宅ローン地獄で後悔するブログが急増する理由
Web上にあふれる住宅ローン返済苦体験談や後悔ブログを精査すると、発信者たちの多くは決して浪費家ではなく、ごく平均的な収入を持つ真面目な子育て世代であることが分かります。彼らが口を揃えて語るのは、「購入当初は払えると思っていた」という残酷な現実です。
例えば、クラウドソーシング等の体験談寄稿で話題を呼んだ「yakky」氏の手記では、親族の強い勧めを断りきれず、世帯年収に対して明らかに過大となる毎月返済額を設定してしまった経緯が赤裸々に語られています。手取り収入の約4割がローンの支払いに消える生活が始まると、外食や旅行はおろか、子どもの習い事や日々の食費すら削らざるを得なくなり、「家を守るために生きているのか、生きるために家を買ったのか分からない」という精神的困窮に追い込まれていきました。
また、不動産情報メディアで注目された大原氏のケースでは、勤務先の業績悪化に伴う役職定年や残業カットによって世帯年収が230万円減少したことが引き金となりました。固定支出である住宅ローンだけは減額されないため、毎月数万円の赤字が雪だるま式に膨らみ、最終的にはマイホームの売却を決断せざるを得ない状況に直面しました。ブログに綴られるリアルな告白は、特別な失敗談ではなく、日常の些細な環境変化によって誰もが当事者になり得る警告書と言えます。

【数値検証】年収別借入限度額の現実と返済比率限界シミュレーション
住宅購入時に多くの人が陥る最大の罠が、年収別借入限度額の現実を見誤ることです。金融機関が提示する「審査基準上の借入上限額」は、あくまで「貸付可能な上限」であり、「生活にゆとりを持って返済できる安全額」ではありません。
金融広報中央委員会や各種金融機関の統計をもとに、金利上昇局面における返済比率の限界リスクを比較検証したデータが以下の通りです。
| 世帯年収(額面) | 金融機関の最大借入目安 | 安全圏とされる適正借入額 | 編集部の見解・金利上昇時の破綻リスク |
|---|---|---|---|
| 500万円(手取り約390万) | 約4,000万〜4,500万円 | 2,500万〜2,800万円 | 上限まで借りると返済比率が35%超に達し、教育費ピーク時に家計が即座にショートする危険性大。 |
| 700万円(手取り約530万) | 約5,500万〜6,200万円 | 3,500万〜4,000万円 | 変動金利が1%上昇しただけで月々約2.5万円の負担増。ボーナス依存があると破綻確率が跳ね上がる。 |
| 1,000万円(手取り約720万) | 約8,000万〜9,000万円 | 5,000万〜5,800万円 | パワーカップルが陥りやすい高額物件枠。片方の収入減や税金・社会保険料の重さで破綻する例が頻発。 |
返済比率限界シミュレーションを行う際、手取り年収に対する年間返済額の比率は20%〜25%以内に抑えるのが鉄則です。しかし、不動産業者の「家賃並みの支払いで買えます」という営業トークに乗せられ、手取り返済比率35%以上の危険水域で契約してしまうケースが後を絶ちません。日銀の金融政策正常化に伴う変動金利上昇リスクが現実化する中、わずか0.5%〜1.0%の金利引き上げでも、元利均等返済の「5年ルール・125%ルール」の裏で未払利息が蓄積し、将来的な返済負担が激増する構造的な危機が迫っています。
【破綻のメカニズム】ペアローン後悔とボーナス払い破綻の深層心理
近年の住宅ローン破綻理由として極めて件数が増加しているのが、共働き夫婦による「ペアローン」と過度な「ボーナス払い」の併用です。
ネット上のペアローン後悔ブログで散見されるのは、夫婦それぞれが限界まで借入枠を広げ、都心の高額タワーマンションや注文住宅を購入した世帯の苦悩です。単独では届かない7,000万〜1億円規模の物件を購入できる一方、どちらか一方の休職、妊娠・出産に伴う時短勤務、あるいは離婚が発生した瞬間に返済計画は完全に破綻します。法的に共有名義となっているため、売却や名義変更の協議が難航し、泥沼のトラブルへと発展する傾向が顕著です。
さらに、ボーナス払い払えないという事態も家計を急速に追い詰めます。「年2回のボーナスで各20万円補填する」といった計画は、景気後退や業績連動給の減額によって容易に崩壊します。毎月の生活費不足を補うためにキャッシングやリボ払いに手を出し、住宅ローンの返済を借金で埋めるという悪循環に陥る当事者は少なくありません。
また、購入後10年または13年が経過して住宅ローン減税終了後を迎えると、これまで年末調整で戻っていた数十万円の控除がなくなり、固定資産税や修繕積立金の値上げ、火災保険の更新費用などが重くのしかかります。これら複数の負担増が同時期に襲いかかることこそが、マイホーム購入後悔理由の根底にある心理的・構造的トリガーです。
【実態検証】オーバーローンと自己破産の現実|任意売却の流れとリセット術
住宅ローンの返済が3〜6ヶ月滞納すると、金融機関から「期限の利益の喪失」が通告され、保証会社がローン残債を一括代位弁済します。その後、何の手も打たなければ物件は裁判所を通じて「競売」にかけられ、市場相場の6〜7割程度の廉価で強制売却されてしまいます。
住宅ローン払えないブログまとめでも最も恐怖として語られるのが、住宅の資産価値よりローン残高の方が多いオーバーローン自己破産のルートです。競売で安く買い叩かれた結果、家を失った後にも数百万円から数千万円の借金だけが残り、最終的に自己破産を選択せざるを得なくなるケースが存在します。
こうした破滅的な結末を回避するための実践的な手段が、金融機関の同意を得て市場価格に近い金額で売却する「任意売却」です。
一般的な任意売却の流れは次のステップで進められます:
- 専門機関・弁護士への早期相談:住宅ローン滞納初期、または滞納が見込まれる段階で任意売却専門の不動産会社や法務の専門家に相談。
- 物件の適正査定と残債調査:現在の市場売却価格と住宅ローン残債の差額を正確に算出。
- 債権者(銀行・保証会社)との交渉:任意売却の申し出を行い、売却価格や配分案(引越し費用の確保など)の合意を取得。
- 一般市場での販売活動:近隣に滞納事実を知られることなく、通常の不動産流通市場(レインズ等)で買い手を探索。
- 売買契約・残債の分割返済合意:売却代金をローン返済に充当し、手元に残った残債については無理のない月々数千円〜1万円程度の分割返済へとリスケジュール。
任意売却を選択することで、競売に比べて格段に高い価格で処分でき、近隣に事情を知られるリスクも低く、新生活のための再スタートを切りやすくなります。
【プロの結論】マイホーム購入で破綻する人・成功する人の明確な境界線
住宅ローンという数千万円規模の負債と健全に向き合い、破綻を未然に防ぐためには、自身の家計状況と心理的傾向を客観的に見極める必要があります。
【住宅ローンで失敗しやすい人の特徴・条件】
- 「現在」の世帯年収が定年まで維持される前提でフルローンを組んでいる人
- 見栄や親族世論に流され、地域の平均相場以上の物件にこだわってしまう人
- 教育費の増大や金利上昇リスクを「なんとかなる」と精神論で軽視している人
- 手取り月収に占める返済比率が30%を超えているにもかかわらずボーナス払いを併用している人
【住宅購入で健全な生活を維持できる人の特徴・条件】
- 片方の収入だけでも無理なく返済できる借入枠(手取り返済比率20%前後)に留めている人
- 最低でも生活防衛資金(半年〜1年分の生活費)を手元に残して頭金を拠出している人
- 金利動向を注視し、定期的な住宅ローン借り換え相談や繰り上げ返済のシミュレーションを行っている人
- 万が一の収入減や資産価値下落時にも、早期売却・住み替えを躊躇しない客観的判断力を持つ人
家族の幸せを願って手に入れるはずのマイホームが、家族の絆を蝕む足かせになっては本末転倒です。「家はいつでも手放せる資産」という心理的バウンダリー(境界線)を保ち、毎月の家計余力を常に確保しておくことが、最大の防御策となります。
【住宅ローン地獄・後悔ブログ】に関するよくある質問(FAQ)
Q1:すでに住宅ローンの返済が苦しく、生活費が足りません。まず何から手をつけるべきですか?
A1:絶対に消費者金融やクレジットカードのリボ払いで返済を穴埋めしてはいけません。まずは直ちに借入先の金融機関へ出向き、「返済条件の変更(リスケジュール)」を相談してください。元金の据え置きや返済期間の延長により、一時的に毎月の支払額を減額できる可能性があります。同時に、公的な家計改善支援窓口やファイナンシャルプランナーへの相談を行いましょう。
Q2:ペアローンを組んでいますが、夫婦関係が悪化して離婚を検討しています。どう対処すべきですか?
A2:ペアローンの解消には「物件を売却して一括完済する」「どちらか一方が相手の持分と残債を単独ローンで借り換えて一本化する」のいずれかが必要です。残債が売却査定額を上回るオーバーローンの場合は、任意売却の専門家や弁護士を交えて、連帯債務の処理方針を早急に協議してください。
Q3:変動金利を利用していますが、金利上昇のニュースを見て不安です。固定金利へ借り換えるべきでしょうか?
A3:残りの返済期間とローン残高によって判断が分かれます。残債が2,000万円以上あり、返済期間が20年以上残っている場合は、固定金利への借り換えや金利優遇幅の大きい他行への住宅ローン借り換え相談が有効な防衛策になります。一方、残債が少なく残り期間も短い場合は、借り換え諸費用(数十万〜百万円)の方が高くつく可能性があるため、手元資金による繰り上げ返済を優先するのが賢明です。
まとめ:後悔を放置せず早期決断で生活の主導権を取り戻す
住宅ローン地獄に陥って後悔を深めるブログの多くは、問題が小さいうちに適切な手を打てず、傷口を広げてしまったプロセスを証明しています。収入の減少、金利の上昇、予期せぬライフイベントは、誰の身にも起こり得るリスクです。
返済に少しでも不安を感じたなら、現実から目を背けず、家計の見直しや金融機関との交渉、売却査定などの具体的アクションを即座に起こすことが何よりも重要です。家は人生を豊かにするための器に過ぎません。手遅れになる前に適切な判断を下し、自分と家族の穏やかな暮らしを取り戻しましょう。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
