子なし夫婦の老後は本当に悲惨か?2026年最新の資金と孤立回避策
子どもを持たない選択をしたDINKs(共働き子なし夫婦)や、様々な事情から子どもがいないシニア世代にとって、ふとした瞬間に胸をかすめるのが「自分たちの老後は悲惨な結末を迎えるのではないか」という漠然とした不安です。2026年を迎え、超高齢社会の深化とともに単身・夫婦のみ世帯が全世帯の過半数に迫るなか、かつて当たり前とされた「子どもや孫に介護や身辺整理を頼る老後モデル」は完全に過去のものとなりました。
現場取材や公的データから浮き彫りになるのは、思考停止のまま老後を迎えた夫婦が直面する過酷な現実がある一方、法的な備えと資金計画を早い段階で「仕組み化」した夫婦は、子あり世帯以上に自由で豊かな晩年を謳歌しているという明確な二極化です。頼れる身内がいないリスクを正しく直視し、後悔しない人生後半戦を設計するための道筋を専門的な知見から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「子なしの老後は悲惨」とされる最大の原因は資金不足ではなく、配偶者他界後の「身元保証人の不在」と「法的手続きの不備」による孤立である。
- 要点2:子育て費用がかからない利点はあるが、民間サービスや施設入所を前提とするため、ゆとりある生活には夫婦で約3,000万〜5,000万円の手元資金が現実的な防壁となる。
- 要点3:「公正証書遺言」と「死後事務委任契約」の締結が必須であり、2026年の最新対策としては元気なうちに住まいをダウンサイジングし、外部ネットワークを構築することが極めて有効。
【実態検証】「子なし夫婦の老後は悲惨」という言説は本当か?現場の声とデータの真実
ネット上の掲示板やSNSでは、「子なし夫婦の老後は悲惨」「最後は孤独死しかない」といった極端な言説が散見されます。しかし、終活支援の現場や高齢者雇用支援を行う現場関係者への取材を総合すると、この言説には大きな誇張と、見落とされがちな本質的リスクが混在しています。
実態として、子どもがいない夫婦は現役時代に教育費や養育費(子ども1人あたり約2,000万〜4,000万円)を支出していないケースが多く、現役期の貯蓄ペースや自己投資の自由度は極めて高い傾向にあります。DINKs歴40年以上のシニア層へのヒアリング調査でも、「趣味や旅行に資金を投じ、夫婦水入らずで充実した日々を過ごしてきた」という満足度の高い声が多数を占めています。
では、なぜ「悲惨」というレッテルが貼られるのでしょうか。そこには、配偶者が先立った瞬間に訪れる急激な孤立と機能不全という残酷な構造が存在します。夫婦双方が元気なうちは互いに支え合えるため、何の問題も表面化しません。しかし、どちらか一方が認知症を発症したり、旅立ったりした途端に、家庭内のケアシステムは完全に破綻します。「頼れる子どもがいない」ことの真のリスクは、寂しさといった感情論ではなく、入院手続き、施設契約、財産管理などの実務を代行してくれる存在が身近にいないという制度的隘路(あいろ)にあるのです。

【2026年最新】子なし老後生活費シミュレーションと必要資金の現実
子なし夫婦が老後を安全に乗り切るためには、子あり世帯とは異なる精緻な資金設計が欠かせません。総務省統計局の「家計調査年報」などの公的データをもとに、2026年の物価水準や医療・介護保険制度の改定動向を反映したシミュレーションを検証します。
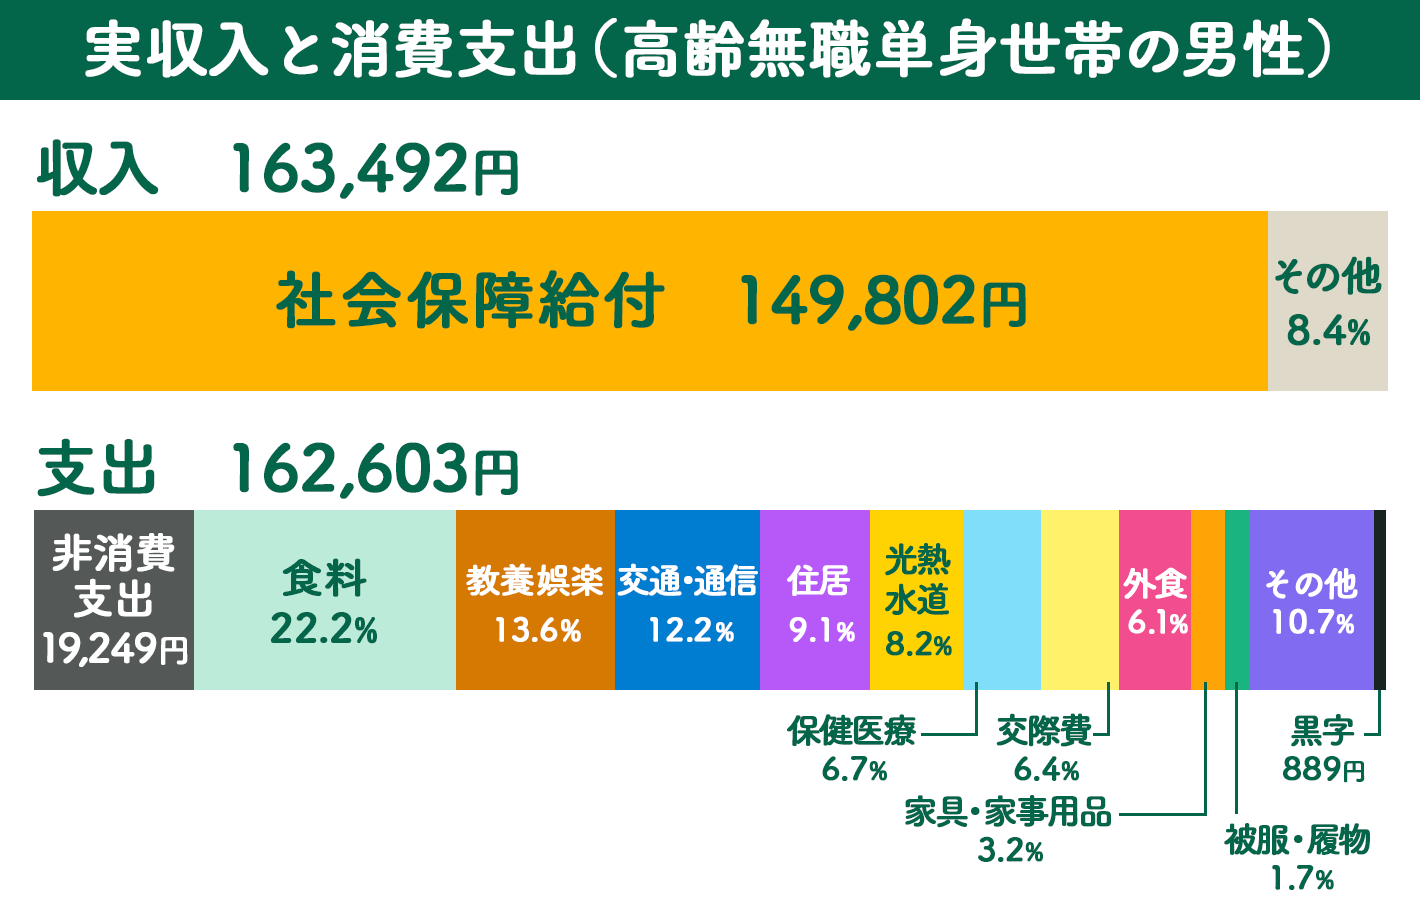
無職の高齢夫婦世帯における基礎的な生活費は、月額約27万〜29万円とされています。ここに教養娯楽費やゆとり分を加えると、月額35万円前後が標準的な希望水準となります。厚生年金の標準的な受給額が夫婦合わせて月額22万〜24万円程度であると仮定した場合、毎月約10万〜13万円の赤字が発生します。65歳から90歳までの25年間で換算すると、基礎的な生活の赤字分だけでも約3,000万〜3,900万円の取り崩しが必要です。
さらに見落とせないのが、子なし夫婦特有の支出項目です。家族による無償の介護や身の回りの世話を期待できないため、介護保険外の家事代行サービス、民間保証会社への手数料、有料老人ホームの入居一時金などをすべて現金で賄わなければなりません。病気や要介護状態に備えるための予備費として、1人あたり最低500万円、夫婦で1,000万円を別途確保しておくことが実質的なセーフティネットとなります。
| 比較項目 | 子あり夫婦世帯 | 子なし夫婦世帯(DINKs含む) | 専門家の分析・備えの指針 |
|---|---|---|---|
| 老後資金の目標額 | 約2,000万〜2,500万円 | 約3,500万〜5,000万円 | 民間サービスの活用頻度が高くなるため、手元流動資金を厚めに確保する必要がある。 |
| 介護・身元保証 | 子どもが保証人・キーパーソンを担当 | 民間の身元保証法人または任意後見人 | 身内頼みが不可能なため、生前の契約締結と事業者選定が不可欠。 |
| 住まいと施設移行 | 自宅維持または近居・同居の選択肢あり | 早期のダウンサイジング・施設入居 | 判断能力があるうちに、生活利便性の高い住環境へ自発的に移行することが推奨される。 |
| 相続・死後手続き | 配偶者および子どもが法定相続 | 配偶者+親・兄弟姉妹(甥姪)が相続 | 遺言書がない場合、疎遠な親族との遺産分割協議で紛争化するリスクが極めて高い。 |
【迫る介護問題】身元保証人と成年後見制度の壁をどう突破するか
介護現場や医療機関で最も深刻なボトルネックとなるのが、身元保証人の確保です。病院への長期入院や介護老人保健施設・有料老人ホームへの入所時、ほぼ100%の事業所から身元引受人・身元保証人の提示を求められます。
「配偶者が保証人になればよい」と考えがちですが、高齢夫婦の場合、双方が同時に要介護状態に陥る「認認介護」や、片方が倒れてもう一方が手続きを行えない事態が頻発します。兄弟姉妹も同世代であればすでに高齢化しており、甥や姪に重い法的・金銭的責任を伴う保証人を依頼するのは心理的にも困難です。
厚生労働省は身元保証人が不在であることを理由とした入院・入所の受入拒否を是正する通知を出しているものの、現場レベルでは緊急時の連絡先や遺体引取先、未払費用の担保がない患者の受け入れに慎重にならざるを得ないのが実情です。
この壁を乗り越える有力な手段が、判断能力が低下する前に公正証書で契約を結ぶ「任意後見制度」と、信頼性の高い民間身元保証法人の併用です。法定後見制度は認知症を発症した後に家庭裁判所が後見人を選任するため、希望通りの人物が選ばれるとは限らず、専門職後見人への報酬が一生涯発生し続けます。自身が健康なうちに自らの意思で支援者と契約内容を決める任意後見契約の締結こそが、2026年における最も合理的な防衛策です。
【後悔しない住まい】子なし夫婦老人ホーム選びと住み替えの最適解
子なし夫婦にとっての住まい選びは、晩年の自立度を左右する決定的な要素です。郊外の広い一戸建てに執着し続けた結果、足腰が弱って買い物が困難になり、配偶者に先立たれた後に自宅がゴミ屋敷化してしまうケースは後を絶ちません。
推奨される住まいのロードマップは、70歳前後の元気な段階での住まいのダウンサイジング(減築・住み替え)です。駅から徒歩圏内のバリアフリーマンションや、生活インフラが徒歩圏に集約された都市型コンパクト住宅へシフトすることで、運転免許返納後の孤立を防ぐことができます。
民間老人ホーム選びにおいては、「健康型」「住宅型」「介護付」の3つの分類を正しく見極める必要があります。特に子なし夫婦の場合、要介護度が上がった際に退去を迫られる施設は避けるべきです。終身利用権があり、認知症や重度の要介護状態になっても手厚い看取りまで対応可能な「介護付有料老人ホーム(一般型特定施設入居者生活介護)」を本命に据え、見学時には「身元保証人の代行サービスの提携があるか」「緊急時のキーパーソン対応をどのように処理しているか」を細かく確認することが成否を分けます。
【法的トラブルを回避】子なし夫婦遺産相続手続きと死後事務委任契約
法務関係者が口を揃えて「最もトラブルが起きやすい」と警告するのが、子なし夫婦の遺産相続手続きです。一般に広く浸透している「配偶者がすべての遺産を相続できる」という認識は、完全な誤りです。
民法上、子どもがいない夫婦の場合、配偶者とともに被相続人の「親(直系尊属)」が、親がすでに他界している場合は被相続人の「兄弟姉妹(亡くなっていれば甥や姪)」が法定相続人となります。預貯金の解約や不動産の名義変更を行うには、これらすべての相続人による遺産分割協議書への実印と印鑑証明書が必要です。長年没交渉だった義理の兄弟や面識のない甥姪に対して遺産分割の協力を求めなければならず、印鑑代の要求や協議の拒絶によって口座が長期間凍結される悲劇が多発しています。
このリスクを無効化する唯一絶対の手段が、「全財産を配偶者に相続させる」旨を記した公正証書遺言の作成です。兄弟姉妹には遺留分(法律上最低限保障された相続分)が認められていないため、遺言書さえ存在すれば、他の親族の関与を一切排除して配偶者が全財産をスムーズに引き継ぐことができます。
さらに、夫婦双方が旅立った後の手続きを第三者に委任する「死後事務委任契約」も不可欠です。行政機関への死亡届提出、公共料金や賃貸住宅の解約、葬儀・告別式の執行、納骨・永代供養の手配、SNSやデジタル機器のアカウント削除に至るまで、身寄りのない死後に発生する膨大な実務を法的に委託しておくことで、近隣や自治体に迷惑をかけることなく人生の幕を閉じることが可能になります。
【プロの結論】家族社会学から読み解く「自立型老後」の判断基準
家族社会学の知見に照らし合わせると、子なし夫婦が直面する最大の心理的トラップは「夫婦二人の世界への過度な埋没」です。子育てという外部との強制的な接点を持たなかった夫婦は、お互いへの親密性が極めて高い反面、心理的バウンダリー(境界線)が曖昧になり、強固な相互依存(共依存)に陥りやすい傾向があります。この状態のまま配偶者を喪失すると、アイデンティティの崩壊とともに激しい喪失反応(うつ状態や引きこもり)を引き起こします。
この教訓から導き出される、子なし老後を幸福に完結できる人と、孤立リスクを高めてしまう人の判断基準は明快です。
【外部サービスと社会に開かれた自立型老後を築ける人】
血縁関係に過度の幻想を抱かず、「お金で解決できる制度やプロのサービス」を淡々と使いこなせる割り切りを持つ人です。また、夫婦共通の趣味だけでなく、個々人が独立した友人関係や地域のサードプレイス(居場所)を持ち、配偶者がいなくなっても日常のリズムを維持できる仕組みを意識的に作っている夫婦は、最後まで尊厳を保ちながら人生を豊かに全うできます。
【先送りと閉鎖性によって苦境に陥りやすい人】
「まだ元気だから」「面倒な話はしたくない」と、遺言書作成や身元保証対策を先送りし続ける夫婦です。また、「配偶者さえいれば他人は不要」と地域社会や外部機関との接触を断っている場合、どちらか一方が倒れた瞬間に家庭全体が機能不全に陥ります。愛する配偶者を守るためにも、元気なうちから外部の支援組織と契約を結び、「他者の手助けを受け入れる余白」を用意しておくことこそが、真の愛情の証明と言えます。
【子なし夫婦の老後】に関するよくある質問(FAQ)
Q1:夫が亡くなった際、義理の兄弟に遺産が渡らないようにする方法はありますか?
A1:夫が生前に「妻にすべての財産を相続させる」旨の遺言書を作成しておくことで完全に防げます。兄弟姉妹や甥姪には法律上の「遺留分」が認められていないため、有効な遺言書があれば遺産を渡す必要はありません。紛争化を防ぎ偽造リスクを排除するため、必ず自筆証書ではなく公証役場で作成する公正証書遺言を選択してください。
Q2:身元保証人がいない場合、有料老人ホームへの入居は断られますか?
A2:身内がいなくても入居できる施設は増えています。その多くは、施設が提携する民間の身元保証会社や一般社団法人、成年後見人等を利用することを条件としています。契約金や月額費用が別途発生するため、施設選定の初期段階で「身元保証会社利用の可否」と「必要なトータル費用」を事業者に確認することが重要です。
Q3:2026年現在、子なし夫婦は老後資金として最低いくら準備すべきですか?
A3:退職時の金融資産として、夫婦合わせて最低3,500万円、ゆとりを持った生活や介護施設の選択肢を広げるためには5,000万円が安全圏の目安です。公的年金に加えて、民間保証会社の利用費、将来の有料老人ホームの入居一時金、介護保険外サービス費用を自己負担で賄う前提のシミュレーションが必要です。
まとめ:先送りこそが最大のリスク|今日から始める備え
子なし夫婦の老後は、決して「悲惨」と決めつけられるものではありません。子育てに追われることなく、自らのキャリアと資産形成、そして夫婦の絆を深めることに時間を注げる点は、現代における大きなアドバンテージでもあります。
明暗を分ける唯一の分岐点は、「配偶者が倒れた後、そして自分が一人になった後」の事務手続きと生活防衛を仕組み化しているかどうかです。公正証書遺言の作成、身元保証や死後事務を担う信頼できる専門家・事業者の選定、そして無理のない住まいへの移行。これらを元気なうちに整えておくことこそが、晩年の不安を消し去り、最期まで自由で誇り高い日々を生き抜くための決定的な鍵となります。 (出典: 子 なし 夫婦 老後(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
