無年金で生活保護はおかしい?真面目に納付した人が損する不公平の真相
「40年間欠かさず国民年金保険料を払い続けたのに、満額でも月7万円足らず。一方で、1円も年金を納めてこなかった無年金者が生活保護で月13万円を受け取っているのはおかしいのではないか」——SNSやネット掲示板で定期的に燃え広がるこの議論は、物価高が続く2026年現在もなお、多くの現役世代や年金生活者の胸に深い不公平感を残しています。
真面目に義務を果たした者が報われず、制度にただ乗りしたように見える者が手厚く保護される構図は、直感的な正義感に真っ向から反するように映るのも無理はありません。しかし、この「逆転現象」の裏側には、社会保障制度の根本的な仕組みの違いや、日本国憲法が定める生存権の理念、そしてネット上では語られにくい生活保護の過酷な現実が存在します。感情論を排し、冷徹なデータと現場の実態から、この不公平感の正体を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身高齢者の生活保護費(生活扶助+住宅扶助)は都市部で月約13万円前後となり、国民年金の満額受給額(月約6.8万円)を構造的に大きく上回る。
- 要点2:憲法第25条に基づく生活保護は「困窮の過去」を問わないセーフティネットであり、未納者への懲罰として給付を拒否することは法的にできない。
- 要点3:低年金者は「年金+生活保護の差額」を併給可能で受給総額が下回ることはないが、過去の保険料負担を踏まえた心理的・実質的不公平感の解消には至っていない。
【感情論と現実の乖離】「年金未納で生活保護はずるい」と炎上する根本理由
インターネット上で「無年金で生活保護はずるい」「国民年金と生活保護の格差は不公平だ」という声が止まない最大の要因は、国民年金生活保護不公平論が示す通り、「負担と給付のバランス」が完全に崩壊しているように見える点にあります。
自営業者や非正規雇用者などが加入する国民年金は、40年間にわたり毎月約1万7,000円前後の保険料を納め続けてようやく満額が支給されます。生涯の納付総額は約800万円に達する計算です。それに対して得られる年金額が月額7万円にも満たない一方で、未納を続けた無年金者が生活保護を申請すると、住居費を含めて月13万円前後の支給を受け、さらに医療費や介護費の自己負担まで免除されます。
「真面目に生きてきた人間が削られ、義務を放棄した人間が手厚く養われる」というストーリーは、生活苦に喘ぐ現役世代にとって極めて強い理不尽さとして突き刺さります。この感情的な摩擦こそが、年金未納生活保護ずるいという強烈な反発を生み出す震源地となっています。
【金額徹底比較】年金満額と生活保護どっちが高い?数字で見る残酷な格差
感情論を脇に置き、実際の給付額を冷徹に突き合わせてみます。以下の比較表は、東京都区部(1級地-1)における単身高齢者(65歳以上)をモデルケースとした受給額と負担の実態です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金(老齢基礎年金満額) | 月額 約68,000円(2026年度水準) | 満額納付(480月)で年間約81.6万円 | 食費と光熱費でほぼ消え、家賃の支払いは実質的に不可能な水準。 |
| 生活保護費(単身高齢者・1級地) | 生活扶助:約75,000円 住宅扶助:上限約53,700円 合計:約128,700円〜130,000円 | 最低生活費基準額(地域により異なる) | 最低限の家賃と食費が担保され、現金給付額だけで年金満額の約1.9倍に達する。 |
| 医療費・介護費の自己負担 | 【年金のみ】原則1〜3割負担 【生活保護】全額免除(自己負担ゼロ) | 国民健康保険料・介護保険料の支払い義務 | 高齢期最大の固定費リスクである医療・介護費の免除は、実質的に月数万円規模の格差を生む。 |
| 住民税・公的保険料 | 【年金のみ】低所得でも課税・天引きの可能性あり 【生活保護】完全非課税・保険料免除 | 年金収入に応じた天引き処理 | 可処分所得(手取り額)の観点で見ると、両者の格差は数字以上に拡大する。 |
無年金生活保護支給額比較を客観的に行うと、結論として「生活保護のほうが圧倒的に高い」という冷酷な事実が浮き彫りになります。いわゆる最低生活費基礎年金差額は都市部で月額5万〜6万円にも及び、年間では70万円以上の開きが生じます。これに医療扶助(無料)を加味すれば、経済的な恩恵の差はさらに広がります。
なぜ逆転現象が起きるのか?憲法25条と社会保障の構造的欠陥
なぜ、このような不条理とも言える制度設計が放置されているのでしょうか。その背景には、法的な理念と制度の「出自の違い」があります。
第一に、生活保護は憲法25条生存権生活保護の法理に基づいています。「すべて国民は、健康で文化的な最低限度の生活を営む権利を有する」という憲法条項は、過去にどのような怠惰や過失があったとしても、現に生存の危機に瀕している国民を国が見殺しにすることを禁じています。したがって、行政が「過去に年金保険料を払わなかったから保護しない」と拒絶することは、明確な憲法違反になります。
第二に、年金と生活保護では目的が根本から異なります。
- 国民年金(保険方式):あらかじめ納付した保険料を原資として、老齢という事故に備える「自助・共助」の仕組み。
- 生活保護(扶助方式):困窮の理由を問わず、全額税金によって最低限の生活を補填する「公助」の仕組み。
社会保険方式をとる国民年金には、納付期間に応じた給付しか行えないという原理原則があります。そのため、未納者に対しては「年金を支給しない」という年金保険料未納ペナルティがすでに発動しています。しかし、その結果として困窮した人をそのまま放置できないため、最終セーフティネットである生活保護が引き受けるという皮肉な循環が構造的に固定化されているのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
机上の計算だけを見れば「年金を払わずに生活保護を受けるほうが得」に思えるかもしれません。しかし、当事者や福祉事務所の現場を取材すると、ネット上のイメージとはかけ離れた過酷な生活実態が浮かび上がります。
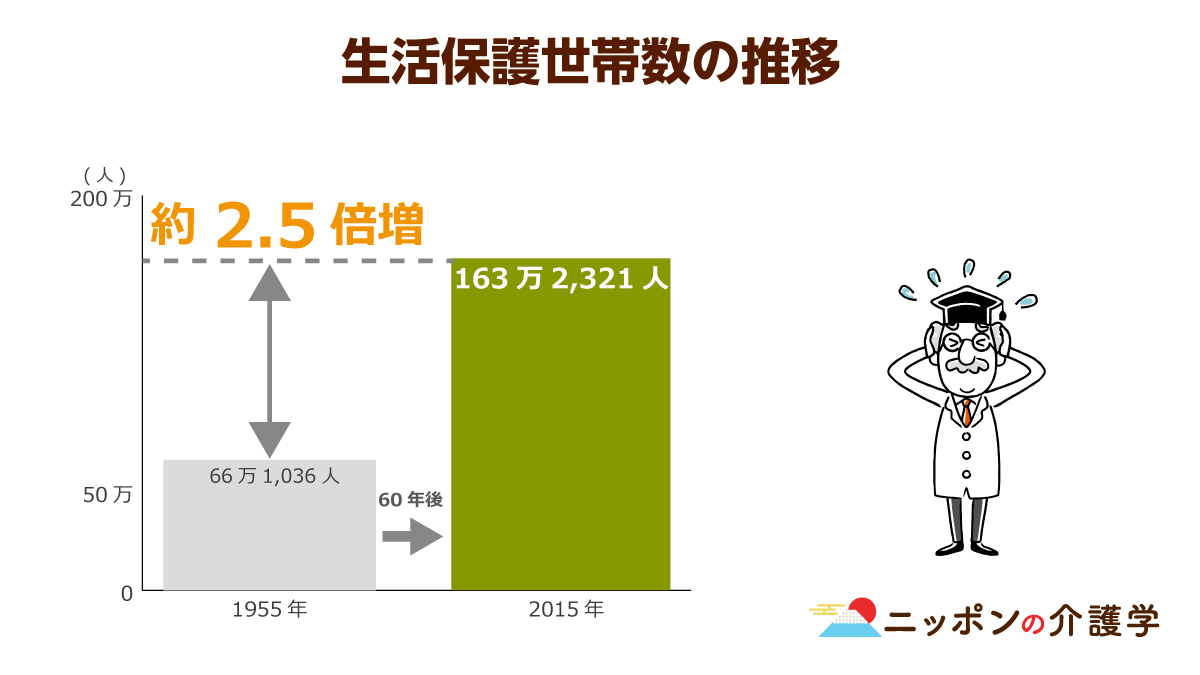
厚生労働省の統計が示す通り、生活保護受給世帯高齢化の背景には単身高齢者の急増があり、いまや受給世帯全体の5割以上を65歳以上の高齢者が占めています。現場のケースワーカーは次のように証言します。
「生活保護の申請に来られる無年金高齢者の方は、好き好んで未納を続けて悠々自適に暮らしているわけではありません。自営業の倒産、長年の非正規雇用、病気や家庭崩壊など、複層的な困難の末に資産をすべて失った方が大半です。生活保護を受けるには預貯金はほぼ底をつき、生命保険の解約や持ち家の売却を迫られ、親族への扶養照会という心理的なプレッシャーも課されます」
生活保護受給者には、自動車の保有制限、クレジットカードの新規作成不可、借金の禁止など、日常生活における強い行動制限が伴います。定期的なケースワーカーの訪問調査を受け、資産形成は一切許されません。数字上の受給額は年金満額を上回っていても、そこにあるのは「選択肢を奪われた極限状態での維持」であり、世間が想像するような気楽な特権生活とは程遠いのが現実です。
一般に知られていない盲点とネットの誤解
この問題に関して、インターネット上で最も広く拡散されている重大な誤解が「真面目に年金を払った人は生活保護を受けられないため損をする」という言説です。これは明確な誤りです。
日本の社会保障制度には、年金をもらいながら不足分を生活保護で補う低年金生活保護併給条件が確立されています。例えば、最低生活費が月13万円の地域で、基礎年金を月6万8,000円受給している高齢者が困窮した場合、年金を全額受け取った上で、差額となる約6万2,000円の生活保護費が支給されます。
つまり、「年金を払っていたからといって、無年金者より最終的な受取額が低くなる」ということは制度上あり得ません。どちらも最終的には「最低生活費(約13万円)」のラインに到達します。
ただし、ここにも拭いきれない不公平感が横たわっています。年金を真面目に払ってきた人は「自前の年金6.8万円+税金6.2万円=13万円」を手にするのに対し、無年金者は「税金13万円=13万円」を手にします。手取り総額は同額でも、過去に支払った約800万円の保険料負担を考慮すれば、「過去に納付した分だけ手元の資産を失った」という感情を抱くのは極めて自然な反応と言えます。
【専門家の結論】生活保護を検討すべき人・見送るべき人の境界線
老後の資金繰りに直面した際、生活保護という制度をどう捉えるべきか。感情論に流されず、冷静に判断するための基準を整理します。
生活保護の申請を検討すべき人:
- 預貯金が数万円程度まで減少し、換金可能な資産(不動産、有価証券、車など)がない
- 月々の年金収入が地域の最低生活費(単身なら約10万〜13万円)を著しく下回っている
- 病気や障害により就労が困難で、身内からの金銭的援助が期待できない
生活保護の申請を見送るべき人:
- わずかでも守りたい持ち家や自家用車があり、手放すことで生活基盤が崩れるリスクがある
- 親族との関係性が複雑で、扶養照会によるトラブルを極力回避したい
- 自由な資産形成や借入、移動の自由を維持し、細くても自活の道を模索したい
【無 年金 生活 保護 おかしい】に関するよくある質問(FAQ)
Q1:年金を1円も払っていなくても生活保護は本当に受給できるのですか?
A1:受給できます。生活保護は日本国憲法第25条が定める「健康で文化的な最低限度の生活」を保障するための制度であり、過去の保険料納付実績を理由に申請を却下することは法律上禁じられています。資産や収入が最低生活費を下回っていれば、無年金者であっても受給要件を満たします。
Q2:年金を真面目に満額払った人が生活保護を受けると損をしますか?
A2:毎月の受取総額で損をすることはありません。年金受給額が地域の最低生活費を下回っている場合、差額分が生活保護から支給されるため、最終的な生活費は無年金者と同等(最低生活費の水準)まで補填されます。ただし、過去に支払った保険料が返還されるわけではないため、生涯収支の観点からは不公平感を覚える人が多いのが実情です。
Q3:なぜ国民年金の支給額は生活保護基準より低く設定されているのですか?
A3:国民年金(基礎年金)は、本来「持ち家の保有」や「退職金・私的貯蓄」「配偶者の収入」などと組み合わせることを前提に設計された歴史的経緯があるためです。それ単体で全生活費を賄う前提で作られていない基礎年金と、全支出をゼロから保障する生活保護基準との間に乖離が生じていることが、構造的な逆転現象を招いています。
まとめ:感情論を超えて制度の限界と向き合うとき
「無年金で生活保護はおかしい」という世論の怒りは、義務を果たしてきた国民の偽らざる本音です。しかし、憲法が保障する生存権という絶対的な防壁がある以上、生活困窮に陥った未納者を生活保護から排除することは現実的な選択肢にはなり得ません。
問題の本質は、生活保護制度そのものにあるのではなく、40年間真面目に保険料を納め続けても単身で自立した生活を送ることができない国民年金の給付水準の低さにあります。基礎年金だけで暮らせないからこそ、生活保護との差額に目が行き、理不尽な不公平感が噴出します。
真面目に努力した者が虚しさを抱かない社会保障をどう再構築していくのか。生活保護バッシングという感情論に終始することなく、基礎年金の底上げや社会保障全体の財源配分のあり方を見直す議論が、まさに今問われています。 (出典: 無 年金 生活 保護 おかしい(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
