国民負担率「五公五民」の真相!手取りが減る構造的理由と2026年の真実
毎月の給与明細を開くたび、総支給額と手取り額の乖離に言葉を失う現役世代が続出しています。春闘で企業が数パーセントの賃上げを実施しても、口座に振り込まれる金額がほとんど増えていないと感じる背景には、所得税・住民税や社会保険料が確実に家計を圧迫している動かせない現実があります。
SNS上では「もはや江戸時代の過酷な年貢と同じ五公五民ではないか」という怒りの投稿が日常的にトレンド入りする事態となりました。しかし、感情論を排して公的データを精査すると、私たちが直面している負担の正体と、これから待ち受けるさらなる支出増の構図が鮮明に浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の国民負担率は40%台後半で高止まりしており、実質的な手取りは賃上げペースを依然として下回っている。
- 要点2:負担増の主因は税金ではなく急増する社会保険料であり、給付と負担のアンバランスが不満の根源にある。
- 要点3:将来の財政赤字を合算した「潜在的国民負担率」は50%を突破しており、制度の恩恵を待つのではなく個人の税務防衛が不可欠である。
【2026年最新】財務省発表データで見る国民負担率の現在地と推移
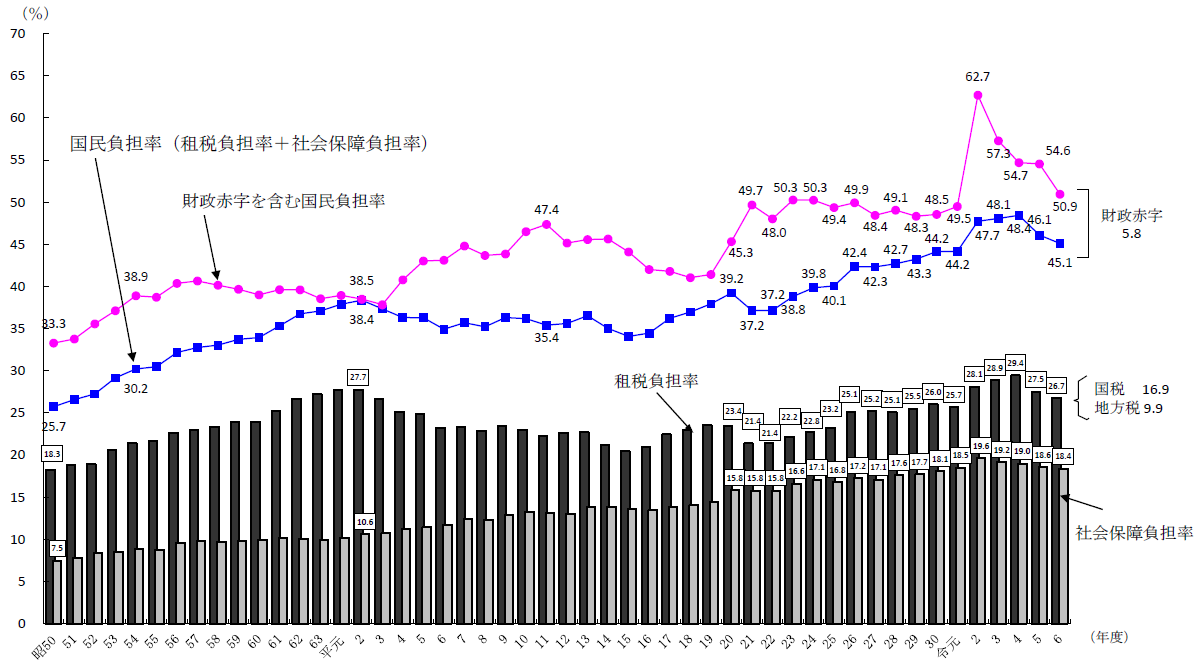
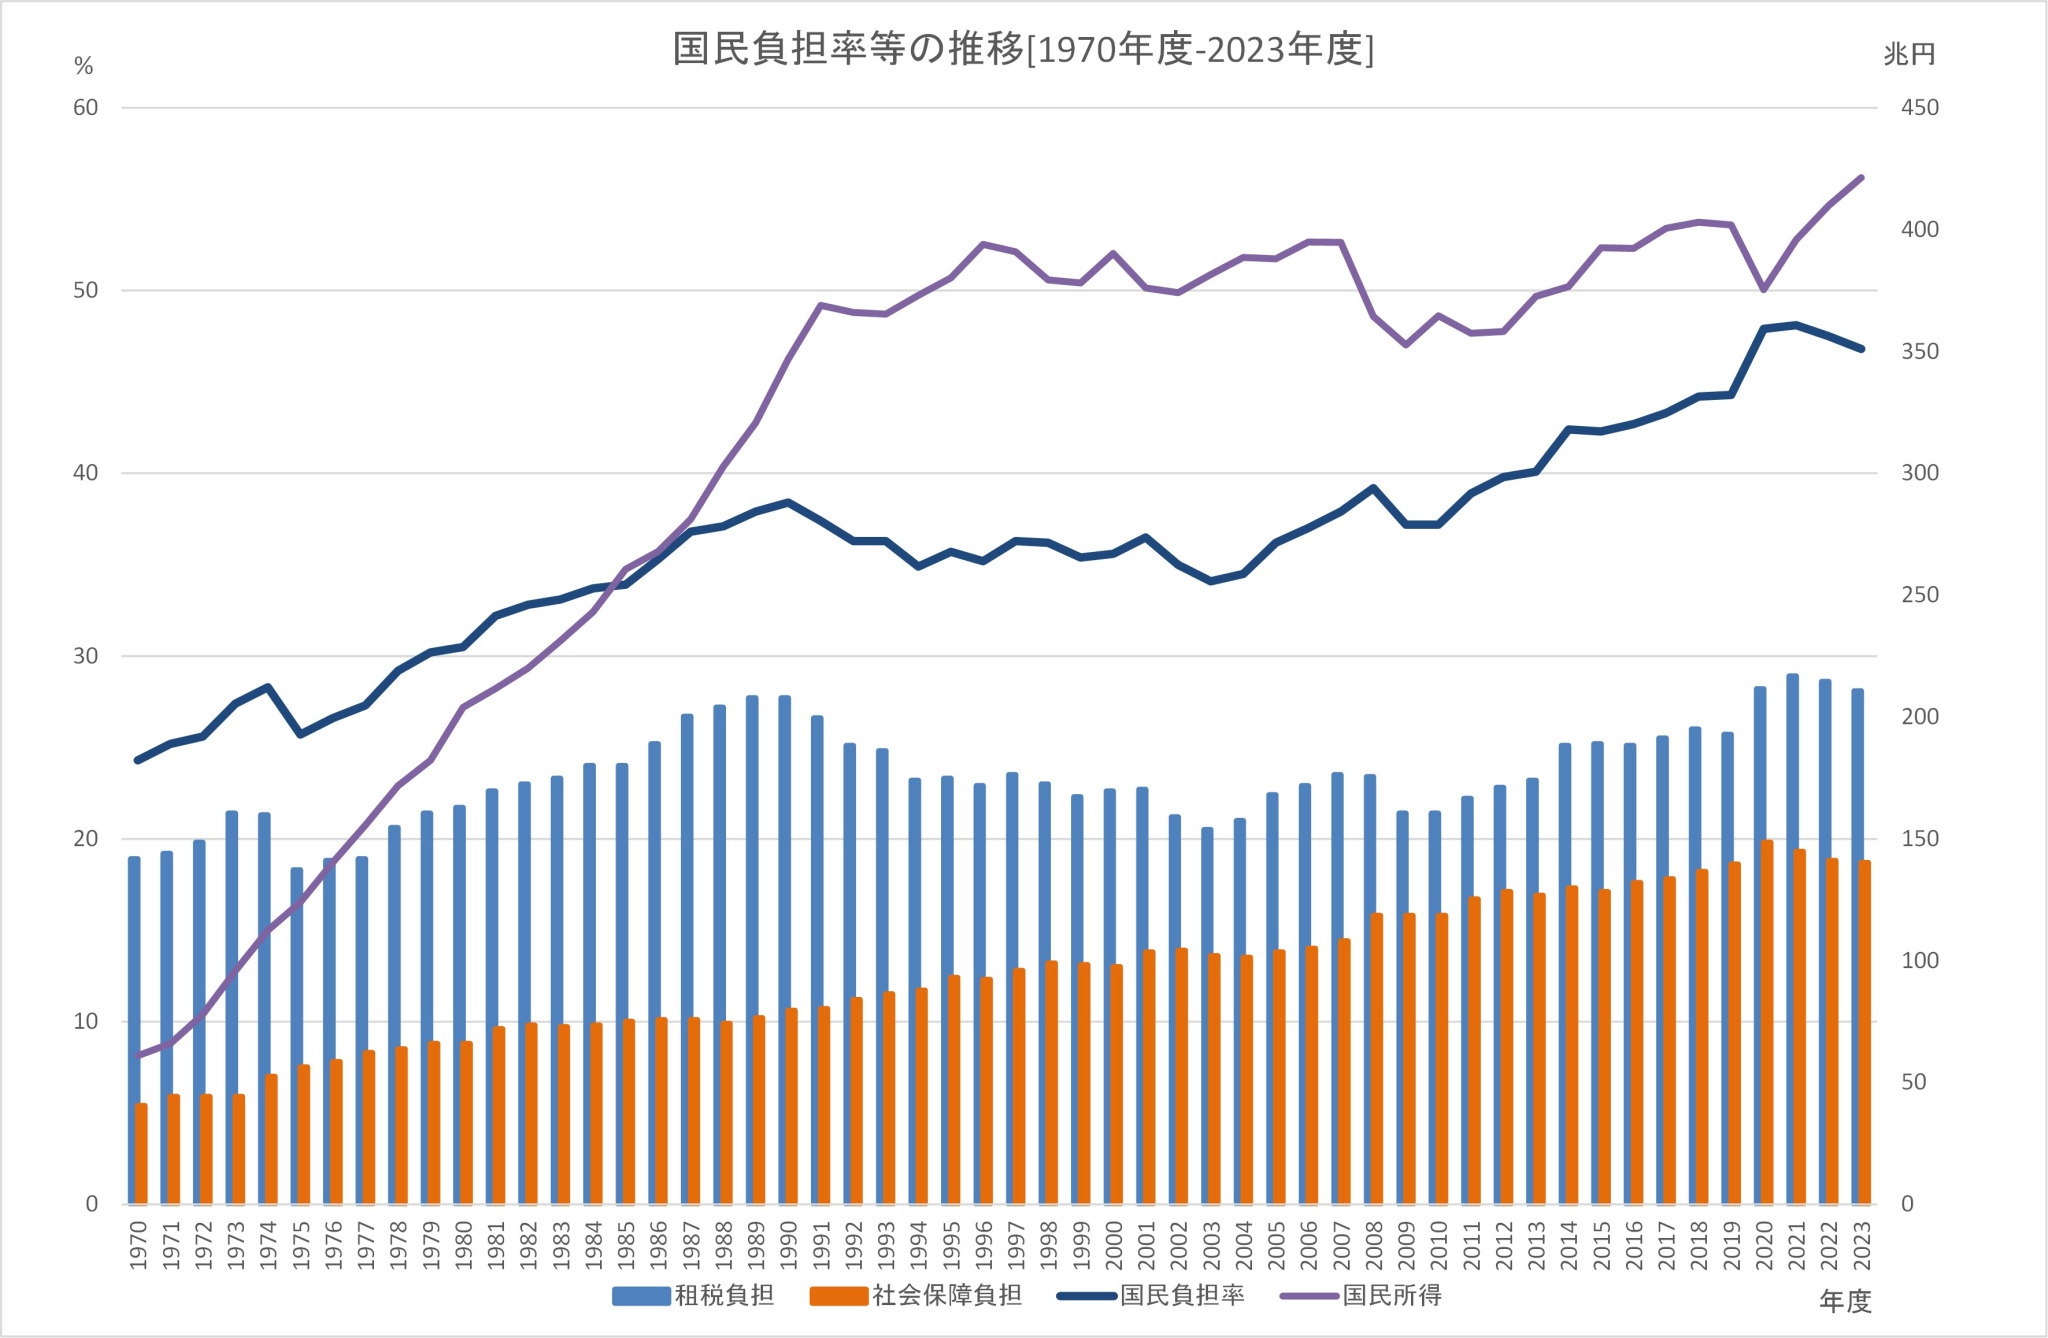
日本国内で広く議論される国民負担率とは、個人の所得や企業の利益を合計した「国民所得」に対して、どれだけの割合が税金や社会保険料として国・自治体に納められているかを示す経済指標です。財務省国民負担率の最新公表資料によると、2026年国民負担率見通しは約46.8%前後の水準で推移しており、歴史的な高水準に留まり続けています。
戦後復興期からバブル期にかけての国民負担率推移を振り返ると、1970年度の数値はわずか24.3%に過ぎませんでした。それが1990年代には30%台へ、2010年代半ばには40%台へと着実にステップアップし、現在に至っています。内訳を分解すると、国税と地方税を合わせた租税負担率が約27%台であるのに対し、健康保険や厚生年金などの社会保障負担率が約19%台後半を占める構造となっています。
給与明細上で天引きされる社会保険料率は労使折半であるため、企業側が裏で負担している同額の保険料を考慮すれば、現役世代が労働対価から直接・間接に差し引かれている実質的な負担感は、公表数値以上に重くのしかかっています。
噂の真相を追う|なぜ「五公五民」と騒がれ手取りが減り続けるのか?
インターネット上で頻繁に叫ばれる「国民負担率五公五民」というフレーズは、数字上の厳密な定義から見れば若干の誇張を含みます。しかし、生活者の実感値としては決して的外れな誇張とは言い切れません。なぜなら、給与所得者のボリュームゾーンである年収500万〜800万円世帯において、可処分所得推移は過去15年間にわたりほぼ横ばい、もしくは目減りを続けているからです。
決定的な手取り減少理由は、明確な増税法案を通さずに実施されてきた「サイレント引き上げ」にあります。代表例が、厚生年金保険料率の段階的引き上げ(2017年に上限18.3%に固定)や、健康保険・介護保険料率の継続的な上昇、さらには2026年度から本格導入されている子ども・子育て支援金の公的医療保険への上乗せ徴収です。
所得税には基礎控除や配偶者控除などの圧縮機能がありますが、社会保険料はほぼ総支給額全体に対して機械的に料率が掛けられます。額面給与が月額3万円増えたとしても、所得税率の跳ね上がりと社会保険料の自動増加によって、手元に残る現金は半分近くに目減りしてしまう仕組みが、「働いても生活が豊かにならない」という閉塞感の主因です。
【徹底比較】数字で暴く日本の税・社会保障とOECD国際比較の実態
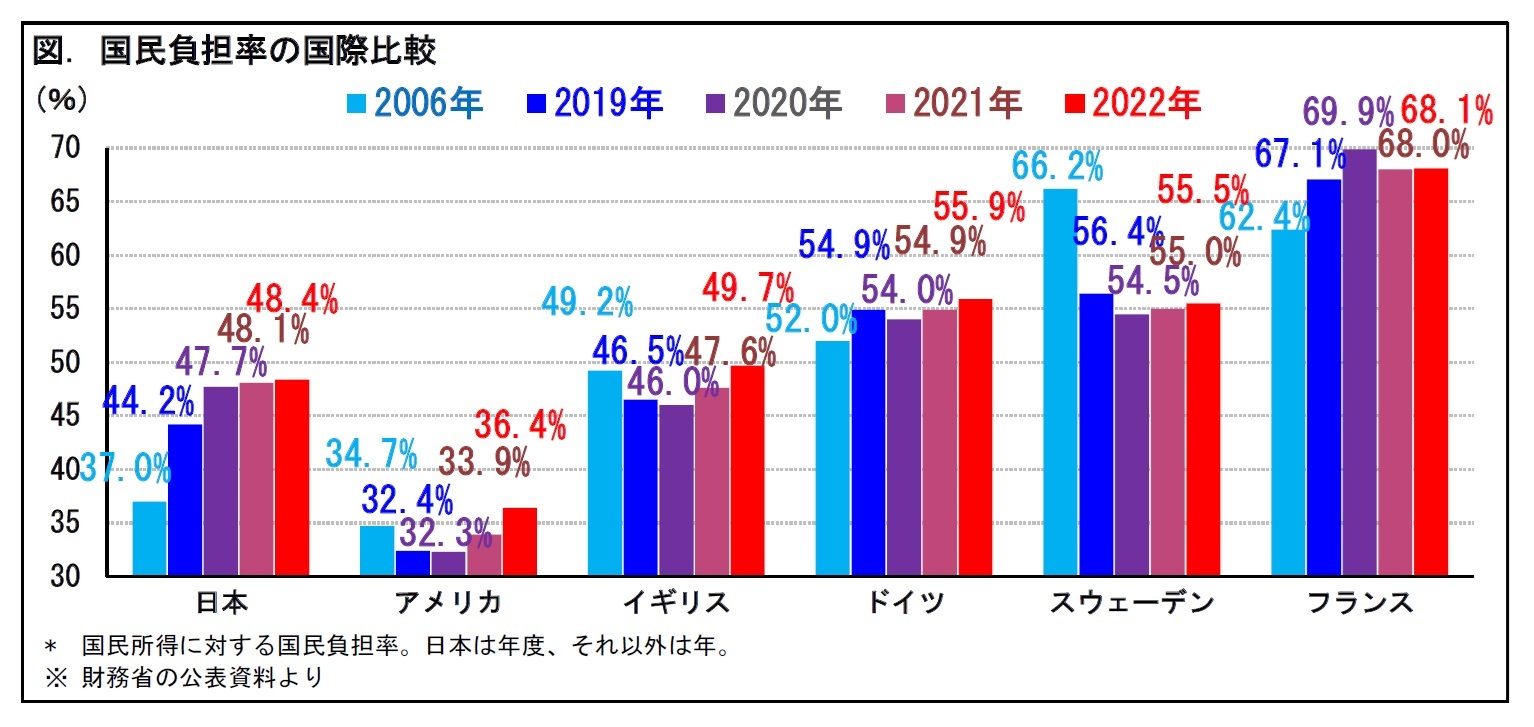
「日本の税負担は世界一重い」という言説は事実なのでしょうか。主要先進国が加盟するOECD国民負担率国際比較のデータを用いて、日本の立ち位置を客観的に検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本の国民負担率(2026年水準) | 約46.8%(租税27.1% / 社会保障19.7%) | OECD平均:約42〜44% | 平均を上回るが、欧州高福祉国よりは数値上低い中負担水準。 |
| ルクセンブルク・フランス等の欧州諸国 | 約60.0%〜67.0% | 高福祉・高負担国家の基準値 | 大学無償化や医療費完全無料など給付が手厚く、納得感が高い。 |
| アメリカ合衆国の負担率 | 約32.0%〜34.0% | 低福祉・自己責任型国家の基準値 | 公的負担は軽いが、民間の高額な医療保険負担が別途重くのしかかる。 |
| 潜在的国民負担率(将来の借金合算) | 約55.2%〜58.0% | 財政健全国の基準:40%台 | 単年度の赤字国債でツケ回しをしているだけであり、実質負担は欧州並み。 |
比較表から判明する通り、日本の表面的な国民負担率はフランスやスウェーデンといった欧州諸国に比べれば低く設定されています。しかし、ここには重大な落とし穴が存在します。北欧諸国では高負担の対価として、大学までの教育費無償化、老後の介護費用の国庫負担、手厚い失業保障など「人生の固定費」が国家によって担保されています。
対照的に日本は、欧州並みの社会保険料を徴収しながら、大学無償化の対象は限定的であり、現役世代が将来受け取る年金の実質購買力はマクロ経済スライドによって抑制され続けています。すなわち、「負担は中〜高水準なのに、返ってくる公的恩恵が極めて薄い」という還元率の悪さこそが、国民負担率高すぎる真相の正体です。
借金を含めた「潜在的国民負担率」の恐怖|将来世代へのツケ回し
財政を語る上で絶対に見落としてはならない指標が、潜在的国民負担率です。これは、現行の国民負担率に対して、その年度に国や地方が発行した新規の借金(財政赤字)を国民所得比で加算した数値を指します。
日本の一般会計は、毎年の歳出に対して税収が大きく不足しており、巨額の国債発行によって帳尻を合わせています。この財政赤字将来負担を組み入れた潜在的国民負担率は、財務省の試算でも55%〜58%前後に達しており、正真正銘の「五公五民超え」を達成しています。
国債はいずれ償還するか、インフレによって実質価値を希釈させるしかありません。現在の見かけ上の国民負担率が40%台後半に抑えられているのは、単に「将来世代に借金としてツケを回している」という見せかけの処理に過ぎず、将来的な消費税増税や給付カットの予告通知書がすでに届いている状態なのです。
【実態検証】生活者の生の声と現場目線で見えたリアルな歪み
大手企業の社員や共働き世帯、自営業者への取材を進めると、机上の経済統計では見えないリアルな歪みが浮き彫りになります。
都内のIT企業で働く30代後半の男性会社員(額面年収720万円・既婚・子2人)は、次のように語ります。「昇進して年収が50万円アップした年、喜び勇んで給与明細を見たら手取りの増加は月額2万円少々でした。一方で児童手当には所得制限の壁が立ちはだかり、高校無償化の対象からも外れた。真面目に働いてキャリアアップするほど、行政サービスから切り捨てられ、搾取されている感覚が拭えません」。
一方、都内でひとり親としてパート勤務を続ける40代女性からは、「年収が一定ラインを超えると社会保険の加入義務が生じ、かえって手取りが減るため、シフトをセーブせざるを得ない」という現場の悲鳴が聞かれます。いわゆる「年収の壁」に対する助成金や制度見直しが進められているものの、制度が複雑怪奇化し、現場の労働意欲を削ぐ構造的な欠陥は解消されていません。
高齢者人口がピークを迎える2040年に向けて、現役世代1人が高齢者約1.5人を支える「騎馬戦型」から「肩車型」への移行が進んでおり、構造改革を行わない限り、現役世代の負担が軽減される余地はどこにも残されていません。
【編集部の提言】重税時代を生き抜く「対策が急務な人」と「静観できる人」
国や自治体の制度改革を座して待っていても、可処分所得が自然に増える見込みは極めて薄いと言わざるを得ません。この厳しい局面において、私たちは自身の置かれた環境を冷徹に見極める必要があります。
早急な自己防衛策が求められる人の条件
- 額面年収が600万円〜1,200万円の給与所得者:所得税の累進課税率が急上昇する一方で、行政の各種手当や補助金から一律に除外されやすく、最も割を食うゾーンです。iDeCo(個人型確定拠出年金)の拠出枠拡大やふるさと納税の満額活用はもちろん、配偶者控除や特定扶養控除の抜け漏れチェックが急務となります。
- 副業やフリーランス活動を行っているビジネスパーソン:給与所得一本では経費計上ができません。事業所得を適切に計上し、青色申告特別控除やマイクロ法人の設立による社会保険料の適正化を視野に入れるべき層です。
比較的影響を受けにくく静観が可能な人の条件
- すでに住宅ローンを完済し、資産運用益が主たる収入源となっているシニア層:金融所得課税は分離課税(一律約20%)が維持されており、勤労所得のような重い社会保険料負担がダイレクトにかかりません。
- 公的支援の給付上限未満で生活設計を確立している低所得世帯:住民税非課税世帯向けの給付金や医療費の自己負担上限制度(高額療養費制度)の手厚い保護を受けることができます。
【国民負担率】に関するよくある質問(FAQ)
Q1:国民負担率が50%近いのに、なぜ国民的な抗議デモや暴動が起きないのですか?
A1:最大の理由は「源泉徴収」と「労使折半」という仕組みにあります。給与から天引きされる形で自動的に徴収されるため、自らの手で税金を納める痛税感が薄れやすい構造になっています。また、社会保険料の半分を雇用主である企業が直接納付しているため、実質的な負担総額の大きさに気づきにくい心理的トラップが機能しています。
Q2:今後、少子化が進むことで国民負担率は下がっていく見通しはありますか?
A2:短中期的には下がる見込みはほぼありません。少子高齢化によって支えられる側の高齢者人口が増加する一方、保険料を納める現役世代の人口は急減します。医療費や介護費用の総額が膨張し続けるため、給付内容の大幅な削減や医療技術の自己負担増といった痛みを伴う改革が断行されない限り、負担率は横ばいか微増傾向が続くと分析されています。
Q3:給与所得者が手取りを増やすために、合法的にできる最も有効な手段は何ですか?
A3:所得控除の徹底的な活用です。iDeCoは掛金全額が所得控除となり、所得税と住民税をダイレクトに圧縮できます。また、生命保険料控除、地震保険料控除、医療費控除(セルフメディケーション税制含む)の漏れを防ぐこと、さらに新NISAを活用して非課税枠で資産形成を行い、将来の運用益に税金をかけさせない防衛策が基本となります。
まとめ:今後の動向と失敗しないための判断基準
「五公五民」と形容される国民負担率の上昇は、一時的な増税によるものではなく、少子高齢化という人口動態の構造変化が生み出した必然的な帰結です。財政赤字を含めた潜在的国民負担率が過半を超えている以上、国からの給付や賃上げだけに過度な期待を寄せることは極めて高いリスクを伴います。
手取りが目減りしていく時代を生き抜くためには、国の政策を嘆くだけで終わらせず、公的控除を極限まで使い倒す税務リテラシーと、新NISAなどを駆使した自律的な資産防衛が不可欠です。制度のルールを正しく把握し、自分の手元に残る実質的な富を守り抜く姿勢こそが、これからの現役世代に求められる決定的な判断基準となります。 (出典: 国民 負担 率(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
