【2026年最新】収支報告書の書き方完全解説!自治会から法改正まで網羅
地域団体の役員やサークルの会計担当、PTA、さらには政治団体の実務に至るまで、期末が近づくたびに担当者の頭を悩ませるのが「収支報告書」の作成業務です。単に数字を打ち込むだけの単純作業と軽視していると、記載漏れや計算の不整合、領収書の不備が原因で周囲からの不信感を招き、最悪の場合は横領の疑念や法的な処罰にまで発展するリスクを孕んでいます。
2024年から2025年にかけて激震が走った政治資金をめぐる制度改革を経て、2026年現在、あらゆる組織において「お金の流れに対する透明性」を求める世間の視線はこれまでにないほど厳しくなっています。本稿では、初めて作成を担当する方でも迷わず進められる実践的な手順から、無料テンプレートの活用法、そして社会的注目を集める法改正のポイントまで、調査報道の視点を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書の基本は「前年度繰越金+収入−支出=次年度繰越金」の完全一致であり、1円単位の残高照合が絶対条件。
- 要点2:政治資金規正法改正の影響で、領収書の開示基準厳格化など民間組織や自治会会計にも波及する透明化の波が加速。
- 要点3:エクセル無料テンプレートを正しく活用し、監査報告書作成手順をあらかじめ逆算して組むことがトラブル回避の決定打。
【基礎から実践】収支報告書は何から書く?失敗しない作成ルール
「収支報告書を作成してください」と突然頼まれた際、多くの人が「何から手をつければいいのかわからない」という壁にぶつかります。結論から言えば、帳簿を開く前に着手すべきは「通帳の記帳」と「手元にある領収書・レシートの完全な時系列整理」です。数字の入力から始めると、後から未処理のレシートが見つかった段階で全行の再計算を強いられることになります。
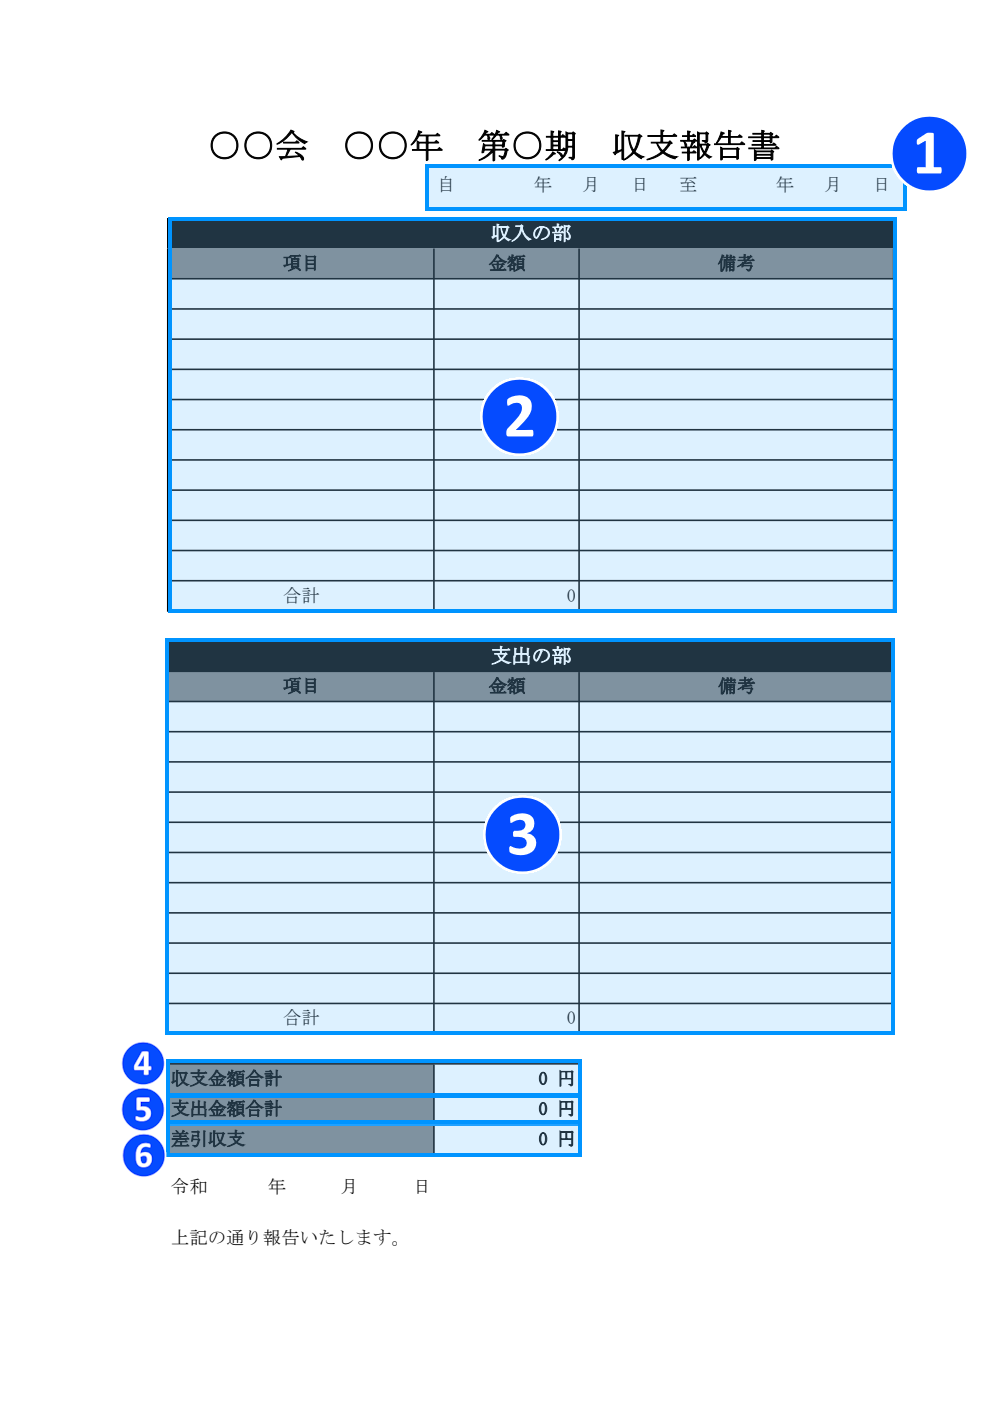
基本的な収支報告書書き方のステップは、極めて論理的です。まず期首における手元現金の有高と銀行口座残高を合算した「前年度繰越金」を確定させます。次に、受領した会費や寄付金、助成金などの「収入の部」を費目ごとに集計し、支払った経費である「支出の部」を差し引きます。最後に算出された計算上の残高が、決算日時点における実際の通帳残高および手元現金有高と1円の狂いもなく一致していなければなりません。
実務で頻発する最大のミスは、少額の雑費における領収書添付義務の失念や、私費との混同です。「レシートを紛失したからメモ書きで済ませた」「立て替え払いの精算が期をまたいでしまった」といった曖昧な処理は、後述する監査で必ず指摘を受けます。支払証明が存在しない出金は、客観的に見れば「使途不明金」とみなされる覚悟を持たなければなりません。
【比較検証】自治会・サークル・確定申告・政治資金の違いと実態データ
一口に収支報告書といっても、提出先や対象組織によって準拠すべき法令や求められる厳格さは大きく異なります。特に個人事業主が税務署へ提出する書類との混同が多く見られますが、収支内訳書との違いを理解しておくことが不可欠です。収支内訳書は主に所得税法に基づき「損益(儲け)」を確定させるための税務書類であるのに対し、一般的な収支報告書は「預かった資金を規約通りに使ったか」を構成員や監督官庁に報告するためのものです。
組織ごとの要件や公開義務、保存期間の実態を以下の比較表にまとめました。
| 区分・対象組織 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自治会・町内会・PTA | 年間予算規模:50万〜500万円 帳簿・領収書保存:5年間が通例 | 総会での承認率:98%以上 使途不明金の許容:0円 | 住民間の信頼関係に直結。使途不明金が数万円生じただけで役員交代や訴訟沙汰に発展するケースが多発している。 |
| サークル・同好会・NPO | 会費収入中心:数万〜数百万円 監査役設置率:任意団体で約40% | 総会・会員への年1回開示が通例 領収書保存:規約による(3〜5年) | どんぶり勘定になりやすい筆頭。LINEやクラウド経由のデジタル送金が増え、送金履歴と領収書の紐付けが急務。 |
| 個人事業(確定申告) | 白色申告時の収支内訳書 領収書等保存義務:5年〜7年間 | 税務署への提出期限:翌年3月15日 所得税法に準拠 | 利益計算が目的。売上と必要経費の区分が厳格であり、現金の残高照合よりも所得計算の妥当性が問われる。 |
| 政治団体(政治資金) | 規正法対象:年間数千万円〜数億円規模 領収書公開基準:1万円超(改正後5万円超から引き下げ) | 総務省公表資料・選管公表 提出期限:翌年3月末(または5月末) | 違反には公民権停止など厳しい刑事罰。政治不信の震源地となった背景から、2026年現在は過去最高レベルの監視下にある。 |
上表の通り、規模の大小にかかわらず、すべての組織に共通するのは「領収書を紛失した時点で説明責任を果たす手段を失う」という冷徹な事実です。
【実態検証】利用者の生の声と現場目線で見えたリアル
帳簿の上では美しく整っていても、人間関係が絡む現場では凄まじい摩擦が生じています。SNSや知恵袋、地域コミュニティの実態調査から浮かび上がった、自治会会計報告をめぐる生々しい摩擦の事例を検証します。
「前任の会計担当者から渡された引き継ぎ用段ボールを開けたら、レシートが丸まったまま数十枚突っ込まれていて、通帳残高と計算が3万4,200円合わなかった」(地方都市・町内会新任役員)という悲鳴は、決して珍しい話ではありません。現金を金庫や担当者の手元で管理する「手元現金制度」を維持している組織ほど、慶弔費の払い出しミスや自腹での立替金の混在によって誤差が生じやすい構造にあります。
さらにPTAやサークル活動では、「役員の懇親会費にサークル会費が充当されていた」「遠征費の予備費がいつの間にか消えていた」といったグレーゾーンな支出が保護者間の対立を生み、最終的に第三者監査の導入へ追い込まれる事態も報告されています。現場の混乱を防ぐ唯一の防壁は、役職者の良心に頼る運用を廃止し、「すべての決済を銀行振込または専用クレジットカードに集約する」という物理的な仕組み作りです。
【2026年の真相】政治資金規正法改正と不記載問題から学ぶ透明性の教訓
日本中を揺るがした自民党派閥のいわゆる裏金問題、すなわち不記載問題の真相は、派閥のパーティー券収入の一部が長年にわたり収支報告書に記載されず、政治家側へキックバックされていた構造にありました。この問題を受けて施行された政治資金規正法改正は、政治家本人の責任を重くする「いわゆる連座制の強化」や、外部監査の厳格化を柱としています。
この改正により、総務大臣や各都道府県の選挙管理委員会が所管する政治資金収支報告書のオンライン公表が進み、国民による閲覧方法と期限の利便性も飛躍的に向上しました。かつては選管の窓口へ出向いて紙の書類を閲覧・コピーする必要がありましたが、現在はインターネット上でPDFやオープンデータ形式で公開され、公表から3年間の閲覧期限が定められています。
この一連の騒動から私たちが学ぶべき最大の教訓は、「悪意の隠蔽」だけでなく「事務処理上の慣習や慢心による不記載」であっても、社会的な信用を一瞬で失墜させるという点です。組織の運営費において「慣例だから処理しなくていい」「少額だから報告書に載せなくていい」という理屈は、2026年の情報化社会においては通用しません。
一般に知られていない盲点とネットの誤解|エクセル無料ダウンロードの落とし穴
実務を素早く片付けるため、インターネット上で「エクセル無料ダウンロード」と検索して手に入れた収支報告書テンプレートをそのまま利用する人が後を絶ちません。しかし、ここには実務経験の浅い人が陥りがちな決定的な落とし穴が潜んでいます。
最大のリスクは、ダウンロードしたテンプレートに組まれている計算式(SUM関数など)の範囲設定ミスや、消費税処理の不一致です。行を途中で挿入した際に関数の参照範囲が狂い、支出の一部が合計値に反映されていないまま出力されるトラブルが頻発しています。また、ネット上に流通する無料テンプレートの多くは「単年度の入出金」のみを記録する仕様になっており、「前年度繰越金」と「次年度への繰越残高」の継続性が考慮されていない粗悪なものも散見されます。
テンプレートをダウンロードした際は、必ず以下の3点を手作業で検証してください。
- 計算式が挿入行・削除行を含めて最下部まで正しく追従しているか
- 「収入合計−支出合計」ではなく「(前年度繰越+収入合計)−支出合計」の構造になっているか
- 定期預金や別口座の積立金(修繕積立金など)を一般会計と分離して記録できる構成になっているか
また、会計年度末に慌てて書類を作るのではなく、年に一度の総会で提出が義務付けられる監査報告書作成手順をあらかじめ見越して、月次で領収書のナンバリングと突合を済ませておくことが、最も確実なリスクヘッジとなります。
【プロの判断基準】自分で作成すべき組織・プロに外注すべきケース
収支報告書の作成は、自組織のメンバーだけで完結させるべきケースと、税理士や行政書士といった外部専門家にアウトソーシングすべきケースに明確に分かれます。無理な内製化は担当者を疲弊させ、不正の温床を作り出します。
【自前で作成すべき組織の条件】
- 年間の出入金件数が100件未満に収まる小規模なサークルや自治会
- 口座取引が中心で、現金の動きが慶弔費程度に限られている
- 前任者からの引き継ぎ資料・エクセルシートが体系化されている
- 内部監査(監事)として記帳内容を客観的にチェックできる人間が2名以上確保できる
【専門家に外注・相談すべき組織の条件】
- 助成金や補助金を受給しており、行政への厳密な領収書添付義務と使途報告が課されている
- 年間の予算規模が1,000万円を超え、法人税や消費税の課税事業を一部営んでいるNPOや一般社団法人
- 過去数年間にわたり使途不明金が放置されており、現預金と帳簿の残高が大きく乖離している
- 政治資金規正法に基づき、登録政治資金監査人による監査報告書の添付が義務付けられている政治団体
【収支報告書】に関するよくある質問(FAQ)
Q1:帳簿の残高と実際の通帳・手元現金の金額がどうしても数千円合いません。どう処理すべきですか?
A1:不足分を自腹で補填したり、架空の雑費を計上して無理に数字を合わせる行為は絶対に避けてください。まずは直近3カ月の記帳漏れや二重計上を洗い出します。それでも判明しない場合は、正直に「使途不明金(調査中)」または「過不足金」として独立した費目で計上し、総会や監査の場で調査経緯を包み隠さず報告することが、横領疑惑を晴らす唯一の手段です。
Q2:領収書やレシートは何年間保管しておく法的な義務がありますか?
A2:組織の形態によって異なります。税務申告を伴う法人や個人事業主は原則7年間(法人税法・所得税法)です。自治会や規約で定められた任意団体の場合は5年間が一般的です。政治資金収支報告書の関連領収書は公表から3年間(法改正議論により長期化傾向)となります。トラブル発生時の証拠能力を考慮し、最低でも5年間は施錠できる場所で保存することを推奨します。
Q3:パソコンを使わず、市販の金銭出納帳など手書きで作成しても問題ありませんか?
A3:自治会や小規模なサークルであれば、手書きの収支報告書でも規約上問題とされないケースはあります。しかし、計算ミスの誘発や書き直しの手間、監査役への共有のしにくさを考慮すると、2026年の現環境では強く推奨されません。エクセルやGoogleスプレッドシートなどの表計算ソフトを活用し、計算式を自動化させた形式で出力することが、ミスを激減させる最短ルートです。
まとめ:透明性こそ最大の武器!信頼を勝ち取る会計報告の鉄則
収支報告書の本質は、過去の支出を単に並べる事務作業ではありません。「組織が掲げた目的に対して、お預かりした資金を誠実かつ正確に活用した」という事実を、関係者全員に対して証明するための信用証明書です。
記載漏れや計算のズレを「少額だから問題ない」と放置する組織体質は、いずれ大きな内部崩壊や社会的制裁を招きます。正しい作成手順を踏み、適切なテンプレートを用いて、客観的な証拠資料を揃えること。その愚直な積み重ねこそが、担当者自身の身を守り、組織の持続的な信頼を担保する最大の武器となります。 (出典: 収支 報告 書(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
