ぶっちゃけ40代の貯金額はいくら?平均値と中央値の残酷な格差を暴く
職場の同僚や学生時代の友人とお酒を飲んでいても、お互いに絶対に触れない聖域が「リアルな懐事情」です。40代といえば、会社では管理職に就くなど働き盛りの円熟期を迎える一方、子どもの教育費負担が急激に跳ね上がり、重い住宅ローンがのしかかる激動の時期にあたります。周りは涼しい顔をしてマイホームを持ち、週末に家族旅行を楽しんでいるように見えても、実際の口座残高はどうなっているのか、気になって夜も眠れないという方は少なくありません。
物価高の長期化や金利の引き上げ局面を迎えた2026年現在、家計の現場では持てる者と持たざる者の二極化がかつてないスピードで進んでいます。公的な統計データと現場の生々しい声から、誰も教えてくれない「40代の本当の貯蓄実態」を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代の貯蓄は「平均値」と「中央値」が大きく乖離しており、実態を表す中央値は単身で数十万円、ファミリー層でも200万〜300万円台にとどまる。
- 要点2:貯金ゼロ(金融資産非保有)の世帯が全体の2割〜3割を占める一方、1000万円以上を築く層も2割存在し、完全な二極化が進んでいる。
- 要点3:教育費のピークと住宅ローンの負担が重なる「家計の魔の10年」を乗り切るには、見栄の消費を削り、少額でも長期分散の資産形成を止めない姿勢が分水嶺となる。
【2026年最新】ぶっちゃけ40代の貯金額はいくら?平均値と中央値の乖離に驚く真相
公的機関の発表を見て「えっ、みんなそんなに持っているの?」とショックを受けた経験はないでしょうか。金融広報中央委員会家計調査(2026年最新家計実態調査および過去の推移データ)を参照すると、40代の貯蓄額には世間一般の肌感覚と大きなズレが存在することがわかります。
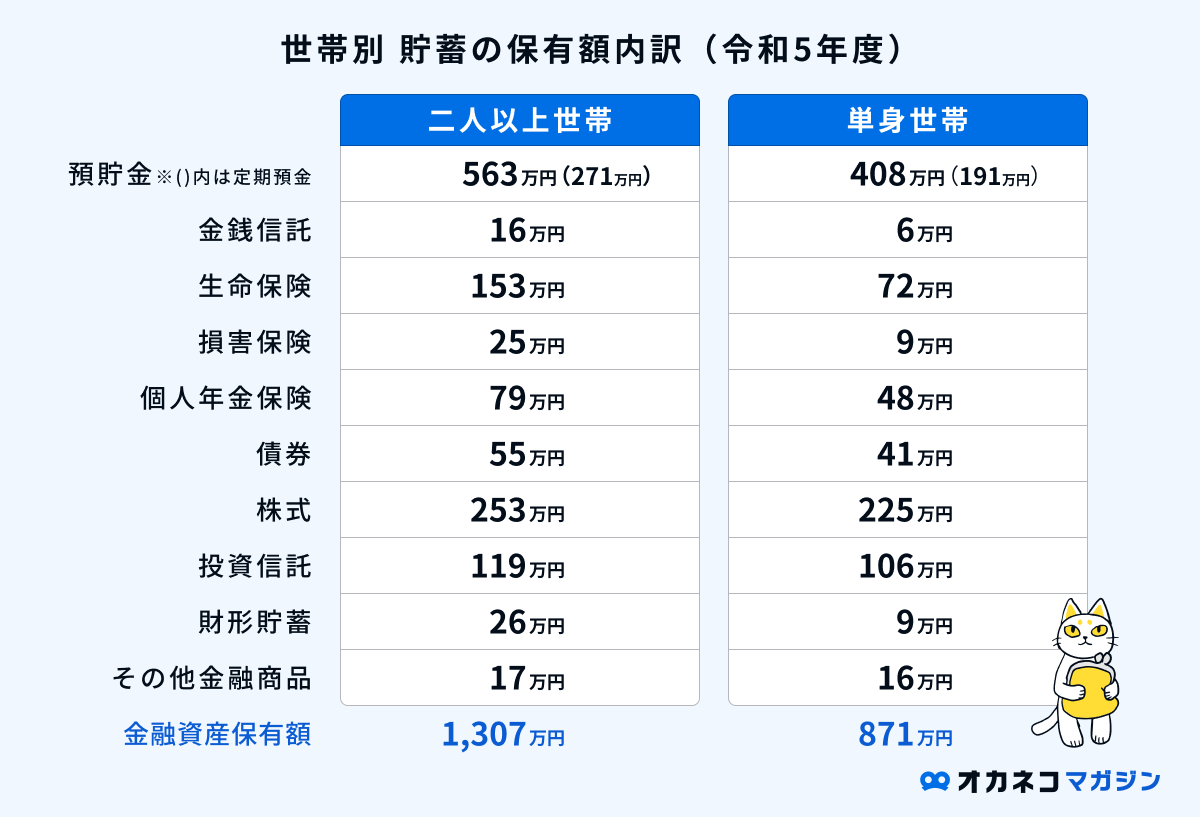
統計マジックの元凶は、一部の超富裕層が数字を極端に押し上げる40代貯金額平均のカラクリです。実際、二人以上世帯における平均値は800万円〜900万円前後という高い水準を示しますが、これをそのまま信じるのは極めて危険です。データを小さい順に並べた真ん中の数値を指す40代貯蓄中央値に目を向けると、現実は250万〜350万円程度へと一気に半減します。
「平均800万円」と聞くと、多くの人が自分だけが取り残されているような焦りを覚えます。しかし現場の実態は、ごく一部の富裕層が引き上げた虚構の数値に過ぎません。リアルな生活実感を映し出しているのは間違いなく中央値であり、大多数の世帯は数百万円の蓄えを維持するだけで精一杯というのが包み隠さぬ実態です。
【データ比較】単身世帯と夫婦世帯のリアル|貯金ゼロ世帯と1000万円達成率の二極化
40代の家計を分析する上で外せないのが、「家族構成による格差」と「資産形成の二極化」です。単身世帯(おひとりさま)と二人以上のファミリー世帯では、直面する固定費も将来のリスクも根本から異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 40代独身リアル貯金(単身世帯) | 平均値:約550万〜650万円 中央値:約50万〜100万円 | 生活防衛資金として手取りの3〜6ヶ月分が目安 | 中央値は驚くほど低く、日常の突発的な出費で枯渇する危険水準。二極化が最も顕著。 |
| 40代夫婦世帯貯蓄額(2人以上世帯) | 平均値:約820万〜950万円 中央値:約280万〜350万円 | 教育費・老後資金に向け最低500万円以上は確保したい時期 | 子どもが高校・大学に進学する直前期であり、見た目の数字以上にキャッシュフローは逼迫。 |
| 40代貯金なし割合(金融資産非保有) | 単身世帯:約30%〜35% 夫婦世帯:約20%〜25% | 非常用資金ゼロは原則NG | 「ぶっちゃけ貯金ゼロ」は決して珍しくない。病気や失職で即座に困窮する崖っぷち層が多数存在。 |
| 40代貯金1000万円達成率 | 単身世帯:約15%〜18% 夫婦世帯:約20%〜23% | 資産形成の第一関門クリアライン | 共働き世帯を中心に、投資を早期から走らせていた層が完全に抜け出している状況。 |
このデータが示す決定的な事実は、40代は「持っている人」と「持っていない人」の境界線が完全に分断されている点です。およそ5人に1人が1000万円以上の資産を保有して着実に資産を増やしている反面、4人に1人は貯金残高がほぼゼロという過酷な現実が横たわっています。
【実態検証】教育費と住宅ローンの重圧に喘ぐ40代|SNSや現場で見えた赤裸々な本音
数字の裏側にある40代の生活現場は、想像以上に過酷です。特に子育て世帯を襲うのが、40代教育費と住宅ローン負担のダブルパンチにほかなりません。
ネット上のコミュニティやSNSに溢れる40代資産形成ネットの反応を覗くと、悲痛な叫びが生々しく記録されています。
「子ども2人が私立高校と大学に進学予定。毎月の学費と塾代だけで給与が消え、ボーナスも住宅ローンの繰り上げ返済と車検で吹き飛ぶ。通帳の残高が100万円を切る月もあり、生きた心地がしない」(40代前半・メーカー勤務・既婚)
「独身だから気楽だと思われがちだが、手取り24万円で家賃と食費を払ったら投資に回せるのは月1万円が限界。体調を崩して休職したら一瞬で詰む恐怖と戦っている」(40代後半・サービス業・単身)
40代の手取り月収は、名目上の年収が増加していても、社会保険料や税金の負担増によって頭打ちが続いています。一般的な40代手取り月収と貯蓄率を検証すると、手取り月収に対する理想的な貯蓄率は15〜20%とされますが、現場の平均貯蓄率はわずか5%〜8%前後に留まっているのが現実です。ボーナスを生活費の補填やローンの支払いに充てざるを得ず、「給料は出ているのに手元に現金が残らない」という構造的疲弊に陥っています。
【構造的背景】なぜ貯まらないのか?40代老後資金不足の真相と隠れたリスク
40代の資産形成を阻む最大の障壁は、個人の怠慢ではなくライフステージ固有の構造問題にあります。世間で盛んに叫ばれる40代老後資金不足の真相を探ると、3つの逃れられない罠が浮かび上がってきます。
第1の罠は、「支出の最大化と昇給停止のタイミングが一致する」点です。子どもが10代後半に差し掛かる40代は、人生で最も教育費が膨らむ時期です。一方で、多くの企業では40歳前後で役職定年が見え始め、昇給カーブが緩やかになります。入ってくるお金の伸び悩みと、出ていくお金の激増が重なる時期なのです。
第2の罠は、「住宅ローンの金利上昇リスク」です。過去の超低金利時代に変動金利で限界まで借入額を膨らませた世帯が、金利環境の変化によって返済額の見直しや将来の負担増に直面しています。毎月数万円の返済額アップは、40代家計にとって致命的な打撃となります。
第3の罠は、「親の介護費用の突発的な発生」です。自身の老後資金を準備すべき時期に、70代後半から80代を迎えた親の介護や実家の処分費用が重なり、貯蓄を削り取られるケースが急増しています。
【資産形成の分水嶺】ネットの誤解と40代から逆転できる人・脱落する人の決定的な違い
「40代で貯金が数百万円しかないなら、もう老後は手遅れだ」という諦めの声がネット上では散見されますが、これは大きな誤解です。人生100年時代において、40代は定年までまだ20年前後の猶予があります。重要なのは、情報に踊らされず現実的な判断を下せるかどうかです。
【プロの結論】40代で資産を伸ばせる人・資産を溶かす人の特徴
▼今からでも資産を立て直せる人の条件
- 固定費の聖域を解体できる人:住宅ローンの借り換えや車の手放し、過剰な生命保険の見直しを躊躇なく実行できる。
- 見栄消費から完全に脱却した人:周囲に合わせたブランド志向や見栄の習い事競争から降り、身の丈に合った生活防衛に徹することができる。
- 少額でも積立投資を継続できる人:新NISAなどを活用し、月1万〜2万円からでも世界経済の成長を取り込む仕組みを愚直に走らせる。
▼このままでは老後破綻へ脱落する人の条件
- 一発逆転を狙ってレバレッジ商品や怪しい投機に手を出す人:焦りからハイリスクな暗号資産やFX、仕組み債などに退職金や生活防衛資金を突っ込む。
- 子どもの教育費に青天井で課金し続ける人:「子どものため」を免罪符にして、老後資金を全額使い果たしてしまう。
- 「退職金でなんとかなる」と過信している人:企業の退職給付水準が年々引き下げられている実態を直視していない。
【ぶっちゃけ 貯金額 40代】に関するよくある質問(FAQ)
Q1:40代で貯金が100万円以下なのですが、世間的に見て手遅れでしょうか?
A1:決して手遅れではありません。単身世帯の中央値は100万円未満であり、あなたと同じ境遇の人は膨大に存在します。ただし生活防衛資金としては極めて危険な水準のため、まずは半年屋生活できる現金(手取り3〜6ヶ月分)を最優先で貯めることが急務です。投資を焦る前に固定費を削り、キャッシュを確保してください。
Q2:40代で貯金1000万円を持っている人は、どんな生活をしているのですか?
A2:多くは共働きで世帯年収を確保しつつ、20代〜30代前半から新NISAや確定拠出年金(iDeCo)などのインデックス投資を継続してきた層です。高収入であっても浪費していれば貯まりません。派手な暮らしを避け、先取り貯蓄を徹底してきた「普通のサラリーマン家庭」が多数を占めます。
Q3:教育費のピークでまったく貯金ができません。どう耐えれば良いですか?
A3:40代後半から50代前半にかけて貯蓄残高が一時的に停滞、あるいは目減りするのはファミリー層にとって典型的なライフステージの波です。この時期は「貯金を大きく増やす」ことではなく、「赤字を出さずにキャッシュを回し切る」ことを最優先目標に設定してください。子どもが独立した後の50代半ばから定年までの数年間で、一気にラストスパートをかける家計戦略が有効です。
まとめ:現実を受け止めた40代が今すぐ打つべき家計の次の一手
「ぶっちゃけ40代の貯金額」を紐解いて見えてきたのは、平均値という虚構に惑わされ、中央値の現実と二極化の波に揉まれる同世代の赤裸々な姿でした。同僚や隣人がいくら持っているかを気に病んでも、ご自身の預金通帳の残高が増えるわけではありません。
大切なのは、周囲との比較を潔くやめ、ご自身の現在地を冷静に把握することです。中央値が数百万円だからと安心しきるのも、貯金がゼロに近いからと自暴自棄になるのも禁物です。固定費を1円単位で見直し、毎月確実に手元に残る現金を確保した上で、制度化された税制優遇を活用して時間を味方につける。2026年の荒波を乗り切るための第一歩は、ご自身の家計のリアルな痛みを直視することから始まります。 (出典: ぶっちゃけ 貯金額 40代(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
