宗教法人の課税はなぜ優遇?非課税のウソと2026年最新の税制議論
「宗教法人は税金を一円も払っていない」「坊主丸儲けで高級車を乗り回している」――。SNSやネット掲示板を開けば、宗教法人の税制優遇に対する苛立ちや批判が毎日のように飛び交っています。相次ぐ大型増税や社会保険料の引き上げに直面する国民にとって、宗教法人だけが特別扱いされているように映るのは無理もありません。
しかし、税法上の実態を丹念に紐解くと、世間で信じられている「完全無税」というイメージには大きな誤解が含まれています。お布施や固定資産税が非課税とされる明確な法理が存在する一方で、一般企業と同様にガチガチの課税が行われる領域も厳然として存在します。国税当局の最新の動きや2026年現在の税制改正議論を踏まえ、宗教法人課税を取り巻くリアルな境界線を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や境内地への非課税は「信教の自由」と「対価性の欠如」が根拠であり、完全無税ではなく収益事業には法人税が課される。
- 要点2:駐車場経営や物品販売などの収益事業には軽減税率19%が適用され、住職個人の生活費にはきっちり所得税が源泉徴収されている。
- 要点3:2026年現在は財務諸表の公開義務化や休眠法人の不正売買に対する国税庁の監視が急激に強化されており、抜本的な制度見直しを求める世論が最高潮に達している。
【噂の真相】宗教法人の課税はなぜ免除される?お布施と固定資産税の決定的なカラクリ
インターネット上でまことしやかに囁かれる「宗教法人は何をやっても無税」という言説は、半分正しく、半分は完全な誤りです。憲法第20条が保障する「信教の自由」と「政教分離の原則」に基づき、国家が宗教活動の内容に立ち入って課税権を行使することは極めて慎重に設計されています。これが、根本的な宗教法人非課税理由の骨格となっています。
核心となるのがお布施税金仕組みです。寺院や神社で受け取る読経料、戒名料、玉串料、寄附金などは、税法上「対価性のある経済取引」とはみなされず、信者からの自発的な「贈与・寄附」に分類されます。コンビニで商品を買うのとは異なり、宗教的な祈りや儀式には市場価格を設定できず、役務提供の反対給付と認定されないため、法人税の課税所得から除外されているのです。
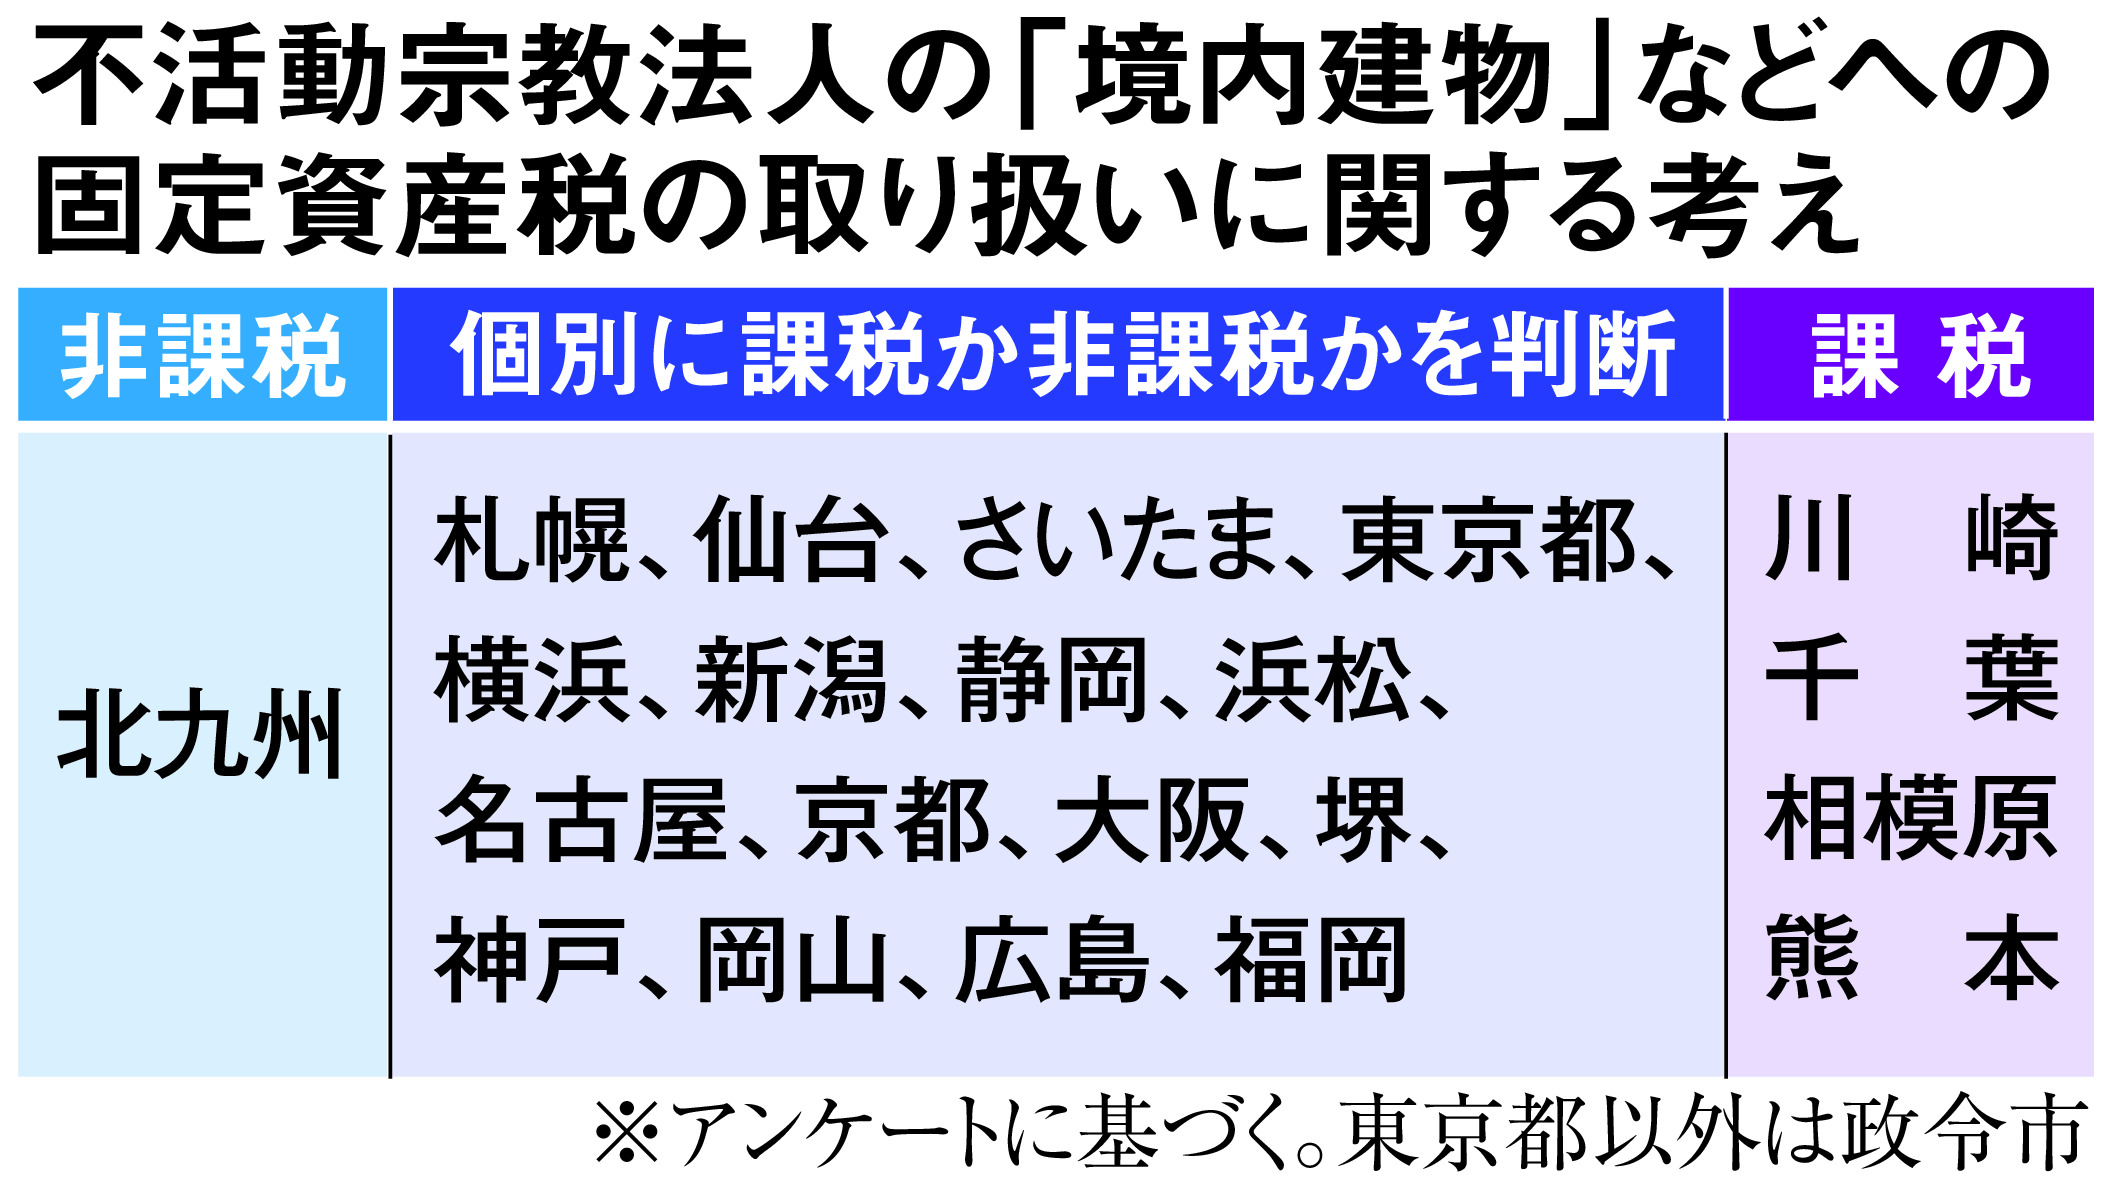
固定資産税についても同様の原則が貫かれています。地方税法第348条に基づき、宗教法人固定資産税免除が適用されるのは、専ら本来の宗教活動に供される「境内地」や「本堂」「社殿」などの宗教施設に限られます。敷地内にある施設であっても、住職や神職が私的に暮らす居住用スペース(庫裏の一部など)は厳密に按分計算され、一般住宅と同様に固定資産税が課されているのが現実です。「敷地全体がタダになる」という噂は、現場の実情を知らない短絡的な見方にすぎません。
【境界線の徹底解剖】実は税金がかかる「収益事業」と軽減税率のリアル
宗教法人は、純粋な宗教活動だけを行っているわけではありません。多くの寺社が維持管理費を捻出するために様々な事業を展開していますが、ここには明確な法的な線引きが存在します。法人税法第2条第13号および施行令第5条において、宗教法人が行う宗教法人収益事業課税の対象として「34種類の特掲事業」が明確に定められています。
代表的な例が不動産活用です。参拝者の利便性を図るために境内に設置された無料駐車場は非課税ですが、一般のドライバー向けに月極契約を結んだり、コインパーキングとして時間貸ししたりする場合は、自動的に宗教法人駐車場経営課税の対象となります。さらに、境内の敷地を活用した賃貸マンションの経営、売店での名産品販売、結婚式場や宿泊施設(宿坊)の一般営業などもすべて収益事業とみなされ、一般企業と同じ土俵で税務申告を行わなければなりません。
ただし、優遇措置が完全にゼロというわけではありません。一般的な株式会社の法人税基本税率が23.2%であるのに対し、宗教法人の収益事業には宗教法人法人税軽減税率として19%(年所得800万円以下の部分は15%)が適用されます。さらに、収益事業から得た利益を本来の宗教活動(本堂の修繕や宗教行事)に支出した場合、最大20%(または年200万円のいずれか多い額)を経費算入できる宗教法人みなし寄附金制度という強力な控除枠が認められています。この「一般企業より優遇された特別枠」の存在こそが、一般市民の不公平感を刺激する火種となっているのです。
【徹底比較】宗教活動と一般収益事業の税制差異一覧
宗教法人にまつわるお金の動きは、どこまでが非課税でどこからが課税対象なのか。税務上の取扱基準と現場での実務判断を一覧表で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| お布施・戒名料・初穂料 | 非課税(所得計算外) 法人税・消費税ともに0% | 一般企業の売上高は法人実効税率約30% | 宗教活動の根幹として非課税を維持。対価性がないと法的に整理されているが、金額の不透明さが批判の主因。 |
| 境内地・本堂等の固定資産 | 固定資産税:免除 宗教固有の用に供する部分のみ | 固定資産税評価額の1.4%(都市計画税別) | 歴史的建造物や地域コミュニティ維持の名分はあるが、一等地の不動産を抱える都市部寺院への風当たりは強い。 |
| 収益事業(駐車場・不動産賃貸) | 法人税率:19% (年800万円以下は15%) | 普通法人の法人税率は23.2%(実効税率約30%) | 課税はされるものの普通法人より約4%低く、みなし寄附金控除(最大20%)も使えるため税負担は大幅に軽い。 |
| 僧侶・神職個人の生活費(給与) | 所得税・住民税:満額課税 最高税率55%(住民税含む) | 一般サラリーマンと同一の累進課税 | 「僧侶個人も無税」という噂は完全な誤認。法人から個人への給与支払時に厳格な源泉徴収が実行されている。 |
| お守り・お札の授与 | 原則非課税 (喜捨金と認定) | 一般の物品販売は消費税10%+法人税 | 仕入原価に対して著しく高額な販売や、宗教的要素のない純粋なキャラクターグッズ販売は課税認定リスクあり。 |
【実態検証】国税庁のメスと脱税事件|現場の僧侶が語る過酷な台所事情
税制優遇があるということは、それを悪用しようとする輩が後を絶たないことを意味します。国税当局が公表する法人税等の調査実績データを分析すると、宗教法人は調査件数自体は一般法人より少ないものの、一度メスが入った際の不正発見割合や追徴税額は非常に高い水準を記録し続けています。
近年の国税庁宗教法人税務調査でターゲットとなるのは、お布施と称してプールされた資金の私的流用や、幽霊法人の悪用です。全国のニュースを騒がせる宗教法人脱税実態ニュースでは、ラブホテルや風俗店を「宗教法人の所有」と見せかけて売上を隠蔽した手口や、後継者不在の寺院を買い取ってマネーロンダリングの隠れ蓑にしていたブローカーグループの摘発が相次いでいます。法人名義で高級外車を購入し、住職が完全な私用で乗り回していたケースでは、車両購入費が「住職への役務対価(現物給与)」と認定され、重加算税を含む巨額の追徴課税が下されるのが通例です。
多くの人が見落としているのが、僧侶や神職個人の懐に入るお金に対する宗教法人所得税源泉徴収の存在です。宗教法人がどれほど非課税の恩恵を受けていようと、法人の金庫から住職個人の生活費としてお金を移す瞬間、一般の会社員と寸分違わぬ所得税と住民税が給与から天引きされます。
現場を取材すると、華やかな都市型寺院とは対照的な過酷な実態も浮かび上がります。地方にある寺院の住職はこう語ります。
「世間では高級外車に乗っていると揶揄されますが、地方の檀家数は年々激減しています。年間の維持費だけで本堂の屋根の修繕に数千万円かかる一方、年間のお布施収入が300万円未満という限界寺院が全体の過半数を占めています。私自身、平日は高校の非常勤講師として働いて食いつないでおり、給与所得税も毎月満額払っています。一部の悪質なペーパー法人のせいで、真面目に地域を守る寺院まで同一視されるのはやりきれません」
一般に知られていない盲点とネットの誤解|資産売却や事業承継の罠
宗教法人にまつわる誤解の中でも特に根深いのが、「宗教法人の土地を売れば丸儲けできる」「宗教法人を親族で継げば相続税を完全に踏み倒せる」という都市伝説です。ここには税法上の極めて巧妙な罠が存在します。
第一の盲点は宗教法人資産売却課税のルールです。本来の宗教目的に使用されていた境内地や建物を売却した場合、原則としてその売却益に法人税はかかりません。しかし、過去に収益事業(有料駐車場や賃貸物件など)に使用していた不動産を売却した場合は、当然ながら譲渡所得として課税対象となります。さらに、土地を売却して得た数億円もの資金を個人の口座に移そうとすれば、最高税率55%の所得税が待ち構えており、個人が自由に使える裏金にはできません。
第二の盲点は、事業承継と相続税の壁です。宗教法人の財産は「法人のもの」であり、住職個人の所有物ではありません。したがって、住職が亡くなっても法人の境内地そのものに個人の相続税はかかりません。しかし、法人が実質的に私物化されていると税務署が判断した場合(例えば法人の預金から住職個人の生活費が無利息で貸し付けられていた場合など)、それらはすべて「個人の遺産」として認定され、手痛い追徴課税が執行されます。宗教法人格を隠れ蓑にした安易な資産隠しは、国税の精緻な反面調査によっていとも簡単に暴かれる構造になっています。
【プロの結論】適正な運営を維持する寺院とリスクの高い法人の見極め基準
外部から見て、その宗教法人が健全に運営されているか、税務リスクや不透明な資金運用を抱えているかを見極めるポイントは明確です。
- 健全な法人の特徴:役員会(責任役員会議)が形骸化しておらず機能している、宗教活動と収益事業の会計帳簿が厳格に区分されている、信者や檀家に対して年間の収支計算書や活動報告を定期的に公開している。
- リスクの高い法人の特徴:代表役員(住職など)の個人口座と法人口座が混同している、宗教活動の実態が希薄であるにもかかわらず高額な不動産や駐車場だけを運用している、近年になって突然第三者へ代表役員が変更されている。
【2026年最新トレンド】宗教法人課税強化世論と税制改正議論の行方
2026年現在、宗教法人を取り巻く政策環境はかつてない激震に見舞われています。物価高と実質賃金の伸び悩みが続く中で、SNSを中心に宗教法人課税強化世論は過去最高潮に達しています。各種世論調査でも、宗教法人の収益事業に対する特例廃止や、財務諸表の公開義務付けを支持する声が8割を超える事態となっています。
政府の税制調査会や財務省のワーキンググループにおいて、宗教法人税制改正2026年最新の議論として焦点が当たっているのは以下の3点です。
- 収益事業の軽減税率(19%)の見直し:普通法人(23.2%)との格差を解消し、同一条件で競争させるべきだという経済界からの要請。
- 財務諸表・資産状況の開示義務化:年間収入が一定規模を超える宗教法人に対し、貸借対照表や収支計算書の行政への提出・一般公開を義務付ける法改正の検討。
- 休眠宗教法人の解散手続きの迅速化:脱税やマネーロンダリングの温床となっている実体のないペーパー法人に対し、所轄庁が早期に解散命令を請求できる仕組みの整備。
「信教の自由」という憲法上の重い壁があるため、お布施そのものに直接課税するような抜本改正は法理的に極めて困難です。しかし、周辺の収益事業に対する優遇の縮小や、資金の透明性を確保するための情報公開圧力は不可逆のトレンドとなっており、宗教界もこれまでのような「聖域」に安住することは許されない局面に突入しています。
【宗教 法人 課税】に関するよくある質問(FAQ)
Q1:住職が高級外車を経費で購入して乗り回しているのは脱税にならないのですか?
A1:業務上の必要性がない私的な利用であれば、明確な税務違反(給与認定・脱税)となります。檀家回りや法務に車を使用することは認められますが、高級外車の全額を経費算入することは税務調査で否認されるリスクが極めて高いです。私用と判断された分は住職個人への「現物給与」とみなされ、所得税の追徴課税と重加算税が課されます。
Q2:ネットで「宗教法人を買収すれば誰でも無税ビジネスができる」と聞きましたが本当ですか?
A2:完全に誤りであり、極めて危険な違法行為です。かつては休眠宗教法人の売買が横行しましたが、現在は文化庁や所轄の都道府県、警察、国税庁が厳重に連携してマークしています。事業実態のない法人の代表役員を変更しようとしても認証が下りないケースが多く、万が一取得できたとしても、実態が伴わない節税スキームは税務調査で即座に否認され、重加算税や刑事告発の対象となります。
Q3:2026年以降、一般のお布施や初穂料にも消費税が上乗せされる可能性はありますか?
A3:お布施や初穂料に消費税が課される可能性は極めて低いです。消費税法上、課税対象となるのは「対価を得て行われる資産の譲渡や役務の提供」です。お布施は信者からの「喜捨・寄附(無対価の贈与)」と法的に位置づけられているため、消費税の課税要件を満たしません。これに課税することは憲法が保障する信教の自由を揺るがす大問題となるため、政府の税制調査会でも直接の検討対象にはなっていません。
まとめ:感情論を超えて知るべき宗教法人課税の本質
宗教法人の課税問題を巡る議論は、しばしば「特権を貪る寺社」対「虐げられる一般納税者」という単純な感情論に対立しがちです。しかし、事実は白か黒かの二者択一ではありません。
本来の宗教活動やお布施が非課税とされるのは、信教の自由を守り、対価性のない喜捨に課税しないという法治国家の確固たる原則によるものです。一方で、駐車場や賃貸マンションなどの収益事業を行えば課税され、個人の所得には容赦なく所得税が課されるという現実も存在します。私たちが注視すべきは、「宗教そのものへの課税」ではなく、制度の網の目をすり抜ける悪質なペーパー法人の撲滅と、資金移動の透明化に向けた着実な制度改革の行方です。 (出典: 宗教 法人 課税(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
